中大资本汇总在产研、尽调、可研、评价、FA、基金、资本市场规划等专业服务过程中涉及的投资政策及重大并购交易案例,每周滚动呈上实时投资信息。敬请关注!
“并购重组”:指企业对股权、资产、负债进行的收购、出售、分立、合并、置换等活动,表现为收购与兼并、资产与债务重组、破产与清算、股权或产权转让、资产或债权出售、资本结构与治理结构调整等。“并购重组”有助于企业解决资本市场存量资源的整合和发展问题;实现产业协同、提升企业核心竞争力;突破企业自身发展局限与行业限制、加快实现技术进步和产业升级。
本篇围绕重点案例“荣旗科技(301360.SZ)收购德祺顺”展开介绍。
作为智能制造检测与组装装备整体解决方案商,荣旗科技(301360.SZ)的技术底座积累深厚。公司掌握了光学检测、精密机械电气、功能检测及智能算法等核心技术,并以此为基础,构建了由视觉检测装备、功能检测装备、智能组装装备共同组成的核心产品矩阵。
依托扎实的技术与产品底座,荣旗科技目前主要布局三大应用场景:
· 消费电子(基本盘):向苹果供应智能检测设备,用于无线充电、VC均热板、VCM等零部件和模组检测。
· AR/VR(新增长极):向META供应智能眼镜组装设备,2026年已进入规模化量产阶段。
德祺顺是精密高分子+金属零部件一体化服务商,其核心产品矩阵覆盖CMP设备(抛光头组件、多孔盘)、半导体湿法清洗设备(腔体内衬、匀流件)及ECP设备(离子膜骨架等精密零部件)。
公司具备国家级高新技术企业、省级专精特新中小企业资质,稳居国内半导体湿法/CMP/ECP设备精密零部件国产化第一梯队,核心客户涵盖华海清科(抛光头最稳定的零部件供应商)、盛美上海,终端覆盖了中芯国际、华虹、长鑫存储等晶圆厂。
半导体关键零部件需通过FA首件认可(验证周期长达1-2年),加之晶圆厂准入壁垒和极强的客户粘性,让德祺顺在供应链中占据了较难替代的位置。
荣旗科技拟以5.616亿元,取得德祺顺60%的股权,实现控股并表。
荣旗科技原有业务主要面向消费电子、新能源等领域,收购德祺顺能够提供现成的业务和产业资源,加快半导体业务布局,逐步形成新的收入和利润来源。
荣旗科技的智能装备业务需要精密零部件,德祺顺则具备高分子材料及金属精密加工能力。通过收购,荣旗可以将部分外购零部件的制造能力纳入体系,增强对关键零部件质量、交付和成本的管控。
半导体设备零部件进入客户供应链,通常需要经过严格验证,仅具备加工能力还不足以获得订单。德祺顺已有的工艺积累、客户认证和供货经验,可以帮助荣旗减少从零建立业务所需的时间。
国产半导体设备的发展,会带动上游精密零部件的配套需求,并对供应商的稳定交付、快速响应和协同研发提出更高要求。荣旗通过德祺顺已有的产品和客户基础,可逐步提高半导体设备供应链中的参与深度。
荣旗科技通过收购德祺顺,获取半导体精密零部件制造能力及核心客户资源,向半导体产业链上游延伸,并与自身智能装备业务形成协同,打造新的业务增长曲线。
· 交易性质:不构成重大资产重组及关联交易,不会导致公司实际控制人变更,不构成重组上市
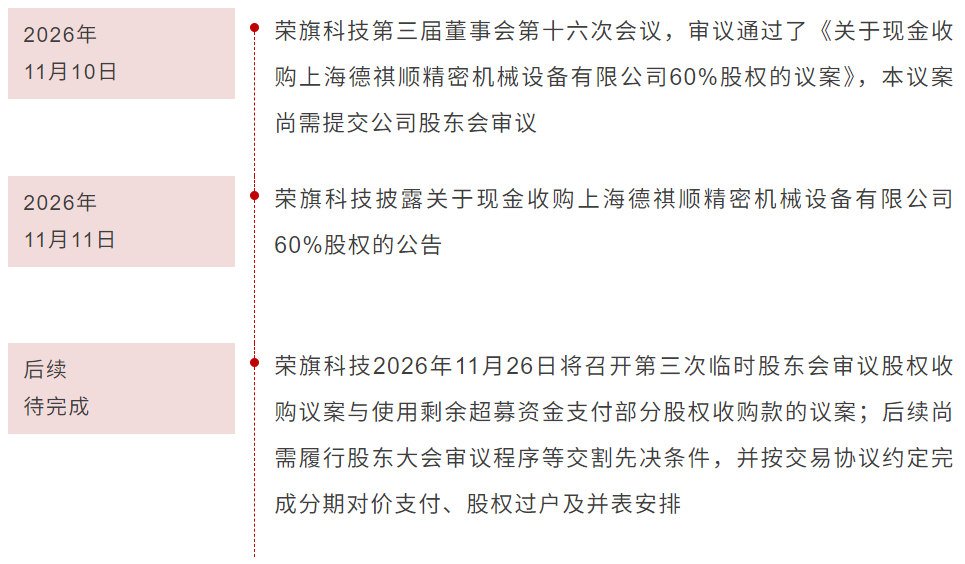
股权收购时间轴
荣旗科技首次披露三个月以来市值表现
(2026/8/10-2026/11/11)
荣旗工业科技(苏州)股份有限公司(以下简称“荣旗科技”)成立于2011年8月30日,公司注册资本为6,978.56万元。2023年4月,公司首次公开发行A股并在深圳证券交易所创业板上市,实际控制人为朱文兵、汪炉生、钱曙光。
荣旗科技从事智能装备的研发、设计、生产、销售及技术服务,重点面向智能制造中检测和组装工序提供自主研发的智能检测、组装装备,能够为客户提供从单功能装备到成套生产线的智能装备整体解决方案;并且能够为客户提供持续的智能装备改造升级服务,实现产线柔性生产和功能、流程的持续优化。
近年来,荣旗科技选择智能制造发展最快的消费电子行业作为重点市场,在视觉检测、功能检测等检测工艺环节实现了重大突破,占据了一定的市场竞争优势,现已成为苹果、亚马逊产业链的重要设备供应商,并为华为、谷歌等品牌提供智能装备。此外,公司积极开发医疗、新能源等行业客户,持续拓宽市场空间,为持续健康发展奠定基础。
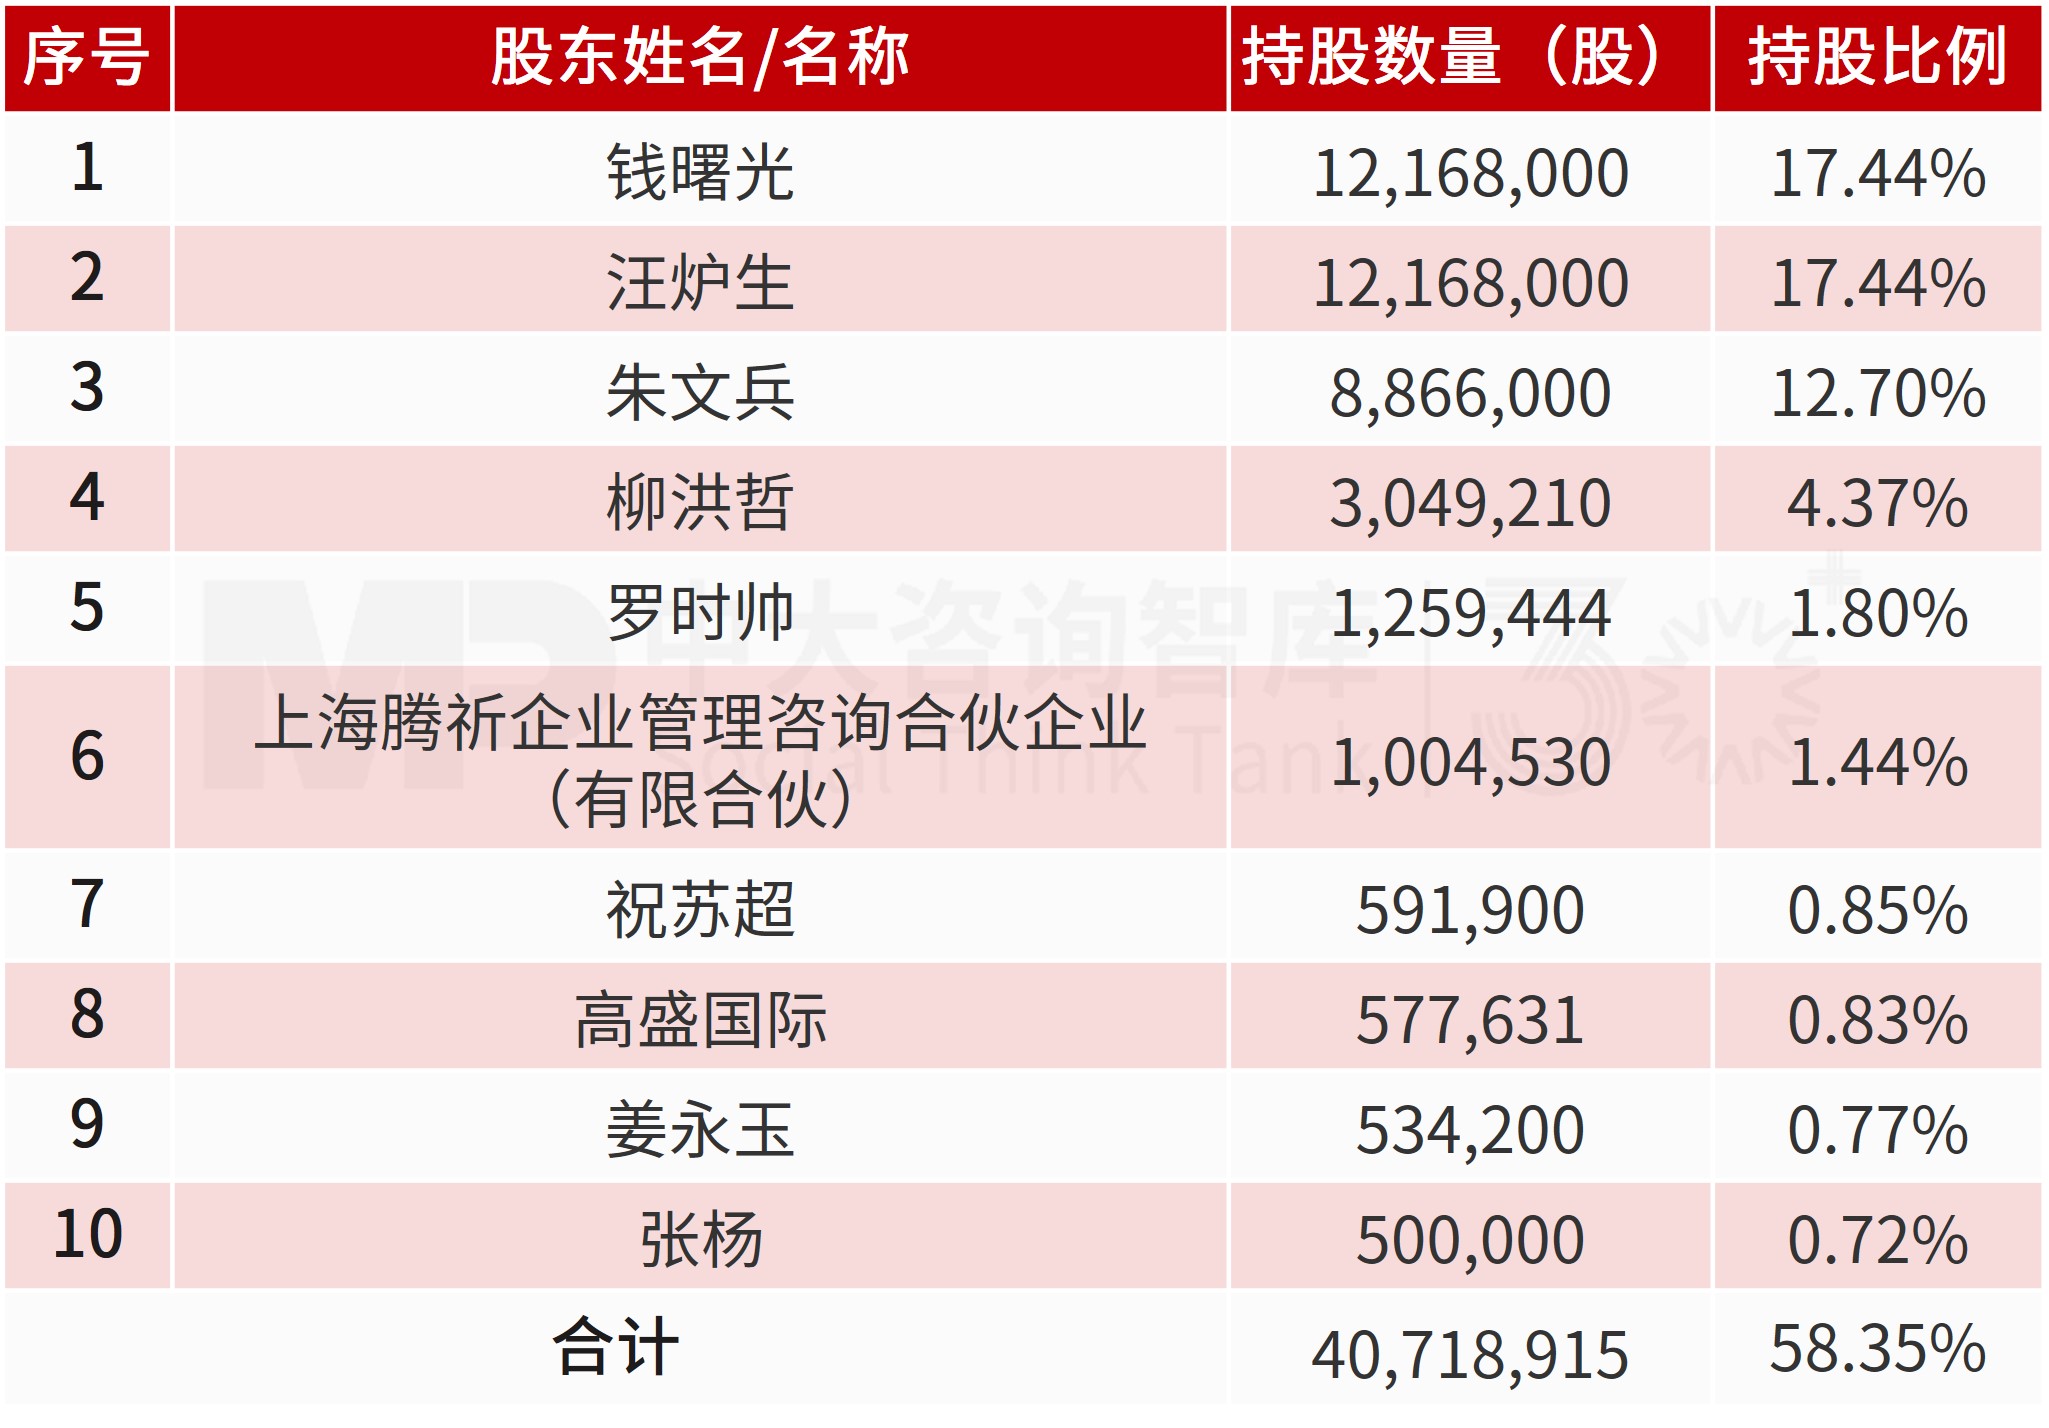 ▲荣旗科技股权结构(2026年9月30日)
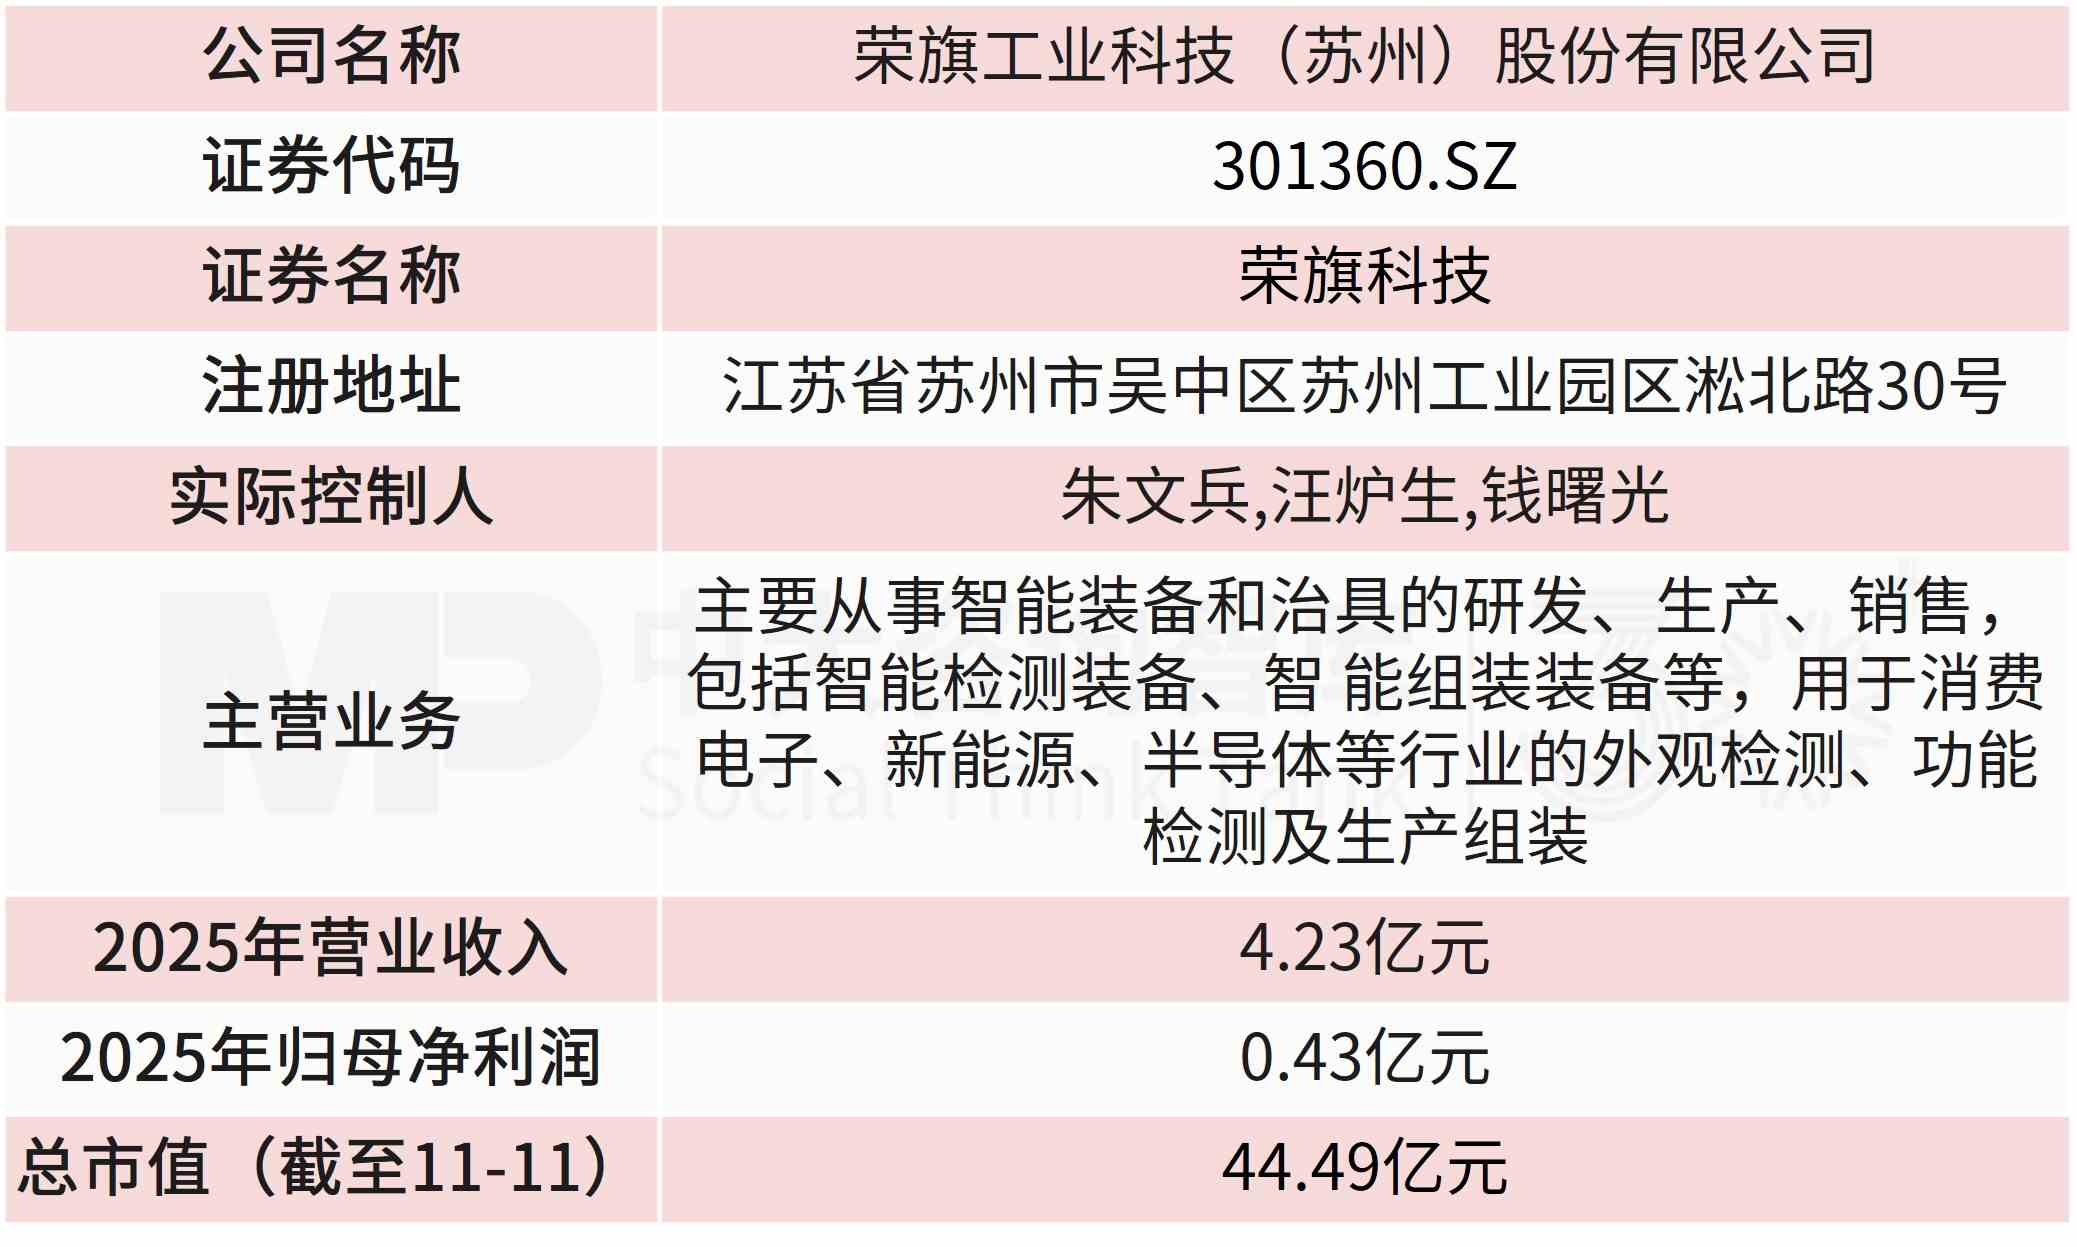
▲荣旗科技基本信息(2026年9月30日)
上海德祺顺精密机械设备有限公司(以下简称“德祺顺”)于2010年12月成立,实际控制人为吴晓兰。
德祺顺是国内领先的精密高分子与金属零部件研发、生产、销售一体化综合服务商,聚焦半导体设备关键工艺零部件、一般工艺零部件及结构零部件的国产化配套。半导体关键工艺零部件对材料纯度、尺寸精度与批次一致性要求极高,德祺顺已实现半导体湿法工艺及化学机械抛光(CMP)环节所涉高分子零部件的稳定量产。
德祺顺产品主要应用于化学机械抛光(CMP)设备、半导体湿法清洗设备及电化学电镀(ECP)设备等,覆盖抛光头组件、多孔盘、腔体内衬与匀流件及离子膜骨架等品类。德祺顺致力于攻克半导体设备关键工艺零部件加工难题,助力客户打破国际垄断、实现关键零部件自主可控。
依托在工程高分子与金属精密加工领域积累的工艺能力,德祺顺亦具备向医疗器械、航空航天、电力装备、石油阀门等领域供应零部件的能力,为业务结构的多元延展预留空间。
德祺顺2025年营业收入为10,190.72万元,净利润为2,263.31万元,2026年前8个月营业收入为12,002.09万元,净利润为2,083.21万元。于评估基准日2026年8月31日,德祺顺母公司报表口径资产总额、负债总额和净资产总额的账面价值分别为28,819.56万元、19,238.26万元和9,581.30万元。
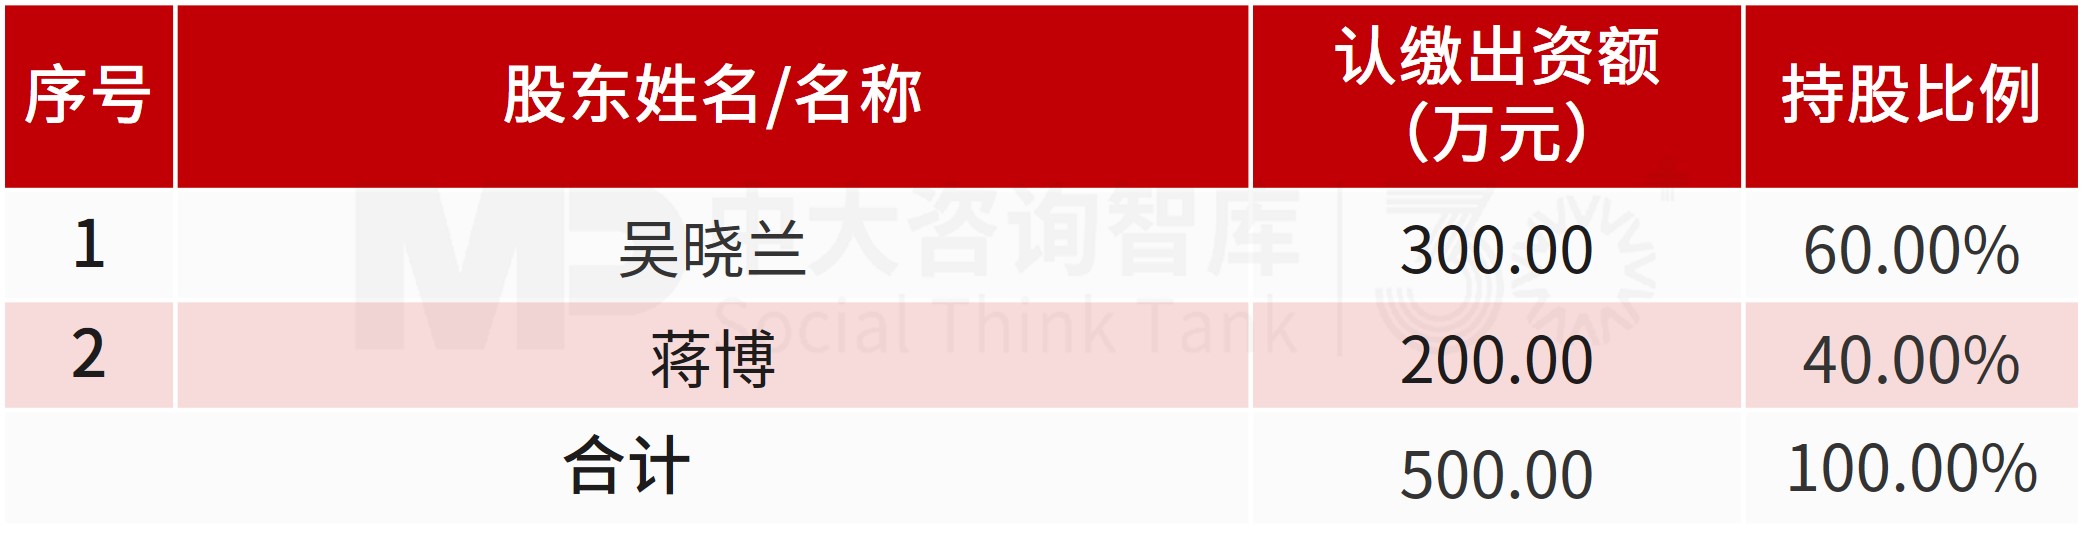
注:本次交易中,标的公司现有股东已放弃优先受让权
▲德祺顺股权结构(收购时点)
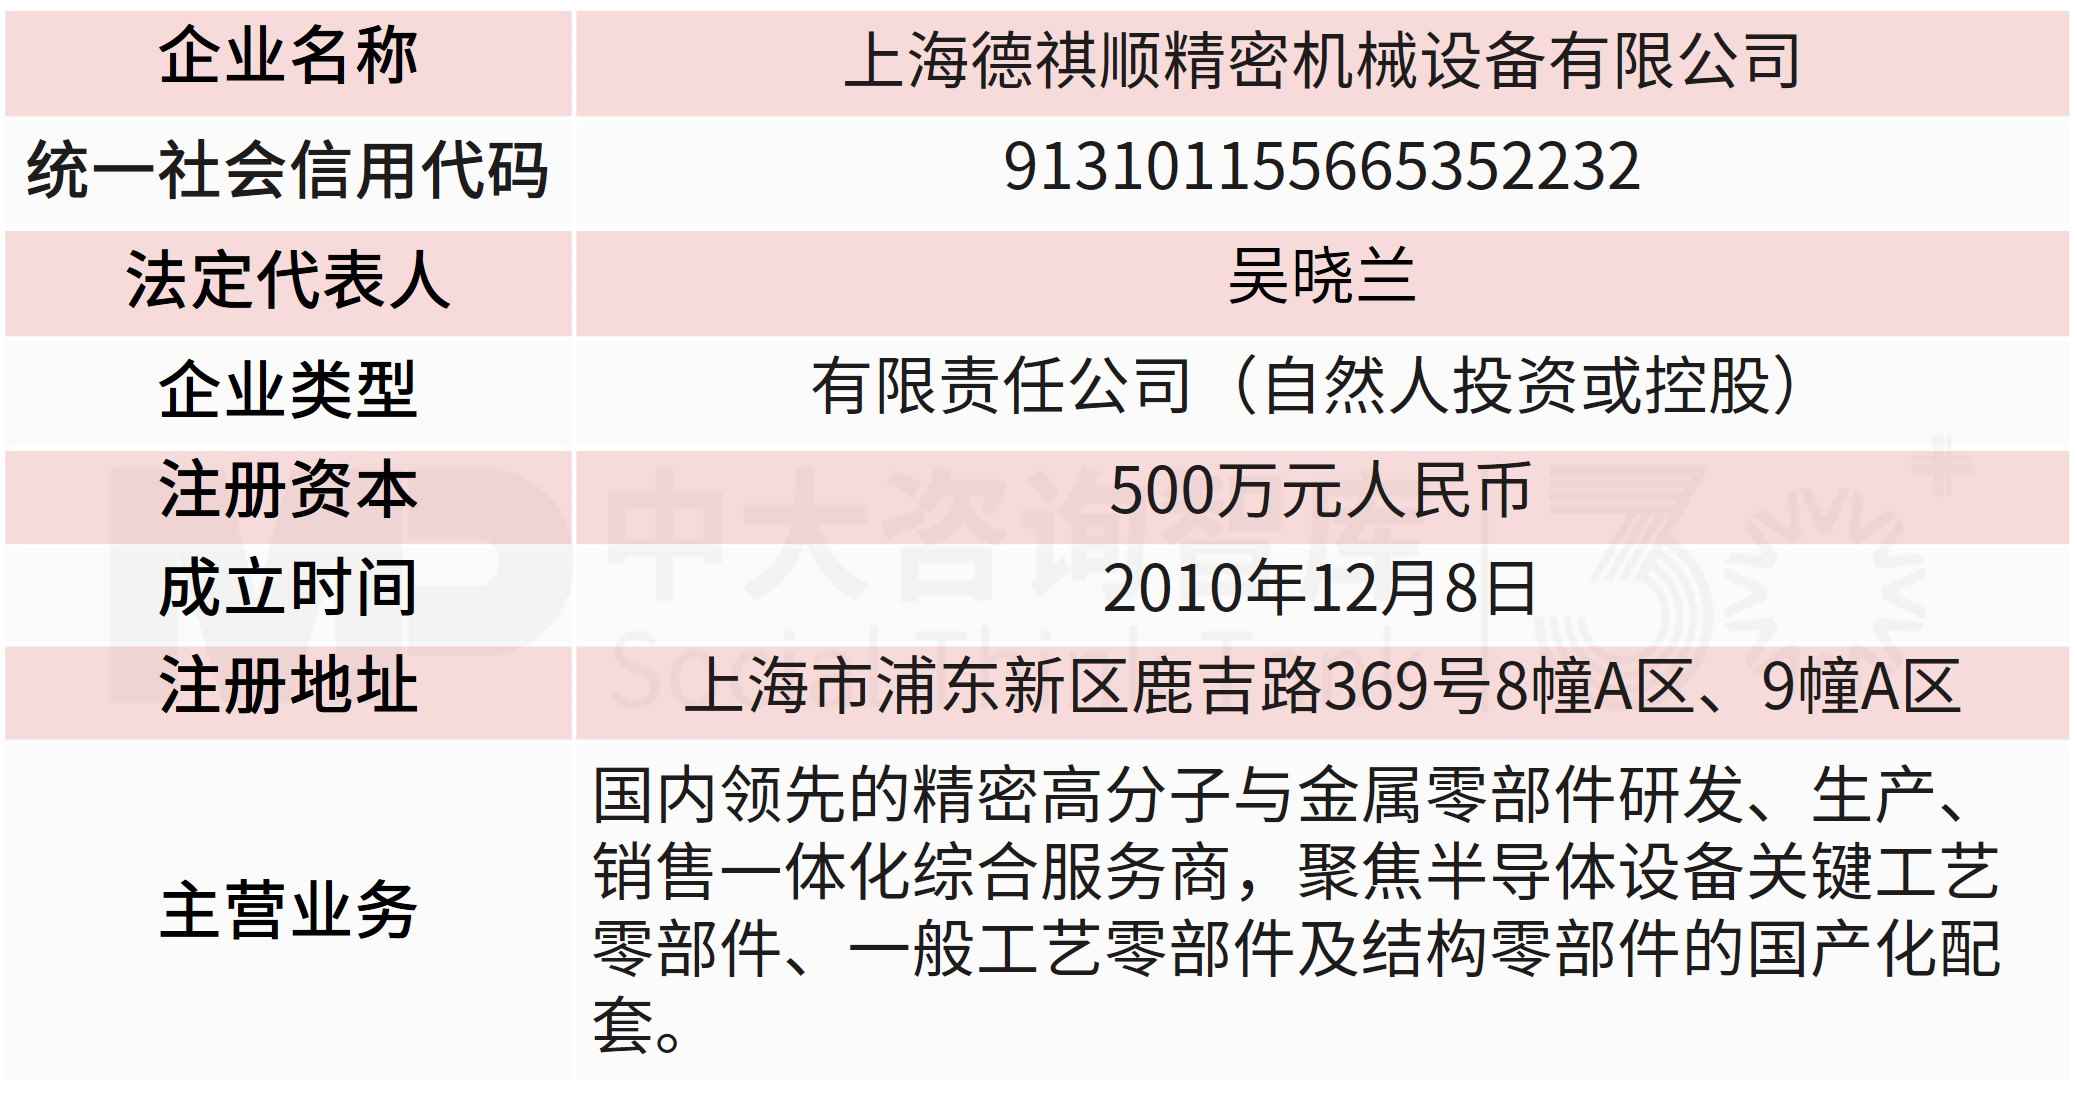
▲德祺顺基本情况(收购时点)
2026年11月10日,荣旗科技与德祺顺及其股东签署了附条件生效的《荣旗工业科技(苏州)股份有限公司与吴晓兰关于上海德祺顺精密机械设备有限公司之收购协议》,股权收购协议于公司股东会批准后生效。根据交易各方签订的股权收购协议,公司拟以支付现金的方式收购吴晓兰持有的标的公司60%股权,交易对价为人民币56,160.00万元。本次交易完成后,标的公司将成为公司控股子公司,纳入公司合并报表范围。
本次交易的资金来源为荣旗科技首次公开发行超额募集资金及公司自有或自筹资金,公司于2026年11月10日召开第三届董事会第十六次会议,审议通过了《关于使用剩余超募资金支付部分股权收购款的议案》,同意公司使用剩余超募资金48,604.59万元(截至2026年10月31日,包含扣减手续费后的利息净额和现金管理收益,实际金额以资金转出当日转结的超募资金剩余金额为准)用于支付本次交易部分股权收购款。
本次交易的德祺顺母公司股东全部权益的账面价值(评估基准日为2026年8月31日)为9,581.30万元,标的公司股东全部权益评估值为96,000.00万元,评估增值86,418.70万元,增值率为901.95%。2026年9月经德祺顺股东会决议,同意德祺顺向股东分配利润1,836.82万元,上述利润分配款于2026年9月30日前支付。在考虑评估基准日期后股利分配事项的情况下,德祺顺股东全部权益市场价值调整为94,163.18万元。
业绩承诺:承诺德祺顺2026年度、2027年度、2028年度的实际净利润(经审计的归属于母公司所有者的净利润,以扣除非经常性损益前后孰低者为准)分别不低于3,600.00万元、7,800.00万元、12,000.00万元,累计实现的净利润不低于23,400.00万元(PE=9.36/(2.34/3)=12)。