中大资本汇总在产研、尽调、可研、评价、FA、基金、资本市场规划等专业服务过程中涉及的投资政策及重大并购交易案例,每周滚动呈上实时投资信息。敬请关注!
本期看点
“并购重组”:指企业对股权、资产、负债进行的收购、出售、分立、合并、置换等活动,表现为收购与兼并、资产与债务重组、破产与清算、股权或产权转让、资产或债权出售、资本结构与治理结构调整等。“并购重组”有助于企业解决资本市场存量资源的整合和发展问题;实现产业协同、提升企业核心竞争力;突破企业自身发展局限与行业限制、加快实现技术进步和产业升级。
本篇围绕重点案例“泰瑞机器(603289.SH)跨界收购亿芯微半导体”展开介绍。
并购逻辑
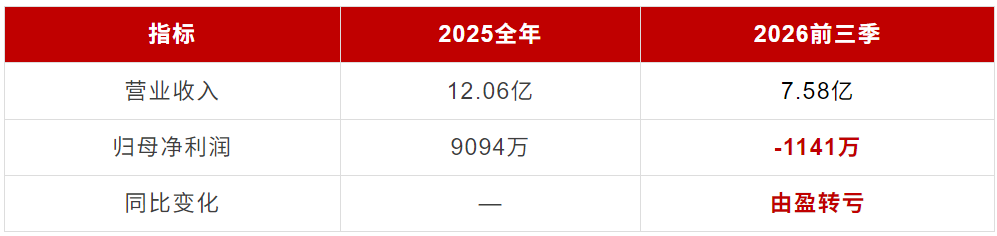
收购方困局:主业由盈转亏,亟需第二增长曲线
泰瑞机器(603289.SH)主营注塑机研发、生产、销售及智能注塑解决方案,是国内注塑机行业前三、连续11年综合实力前三的A股注塑机龙头企业。
然而,随着传统注塑机行业进入成熟期,其主业增长承压,亟需寻找第二增长曲线打开估值空间。
优质标的:业绩爆发式增长的存储封测新锐
此次交易的标的——亿芯微半导体,主营存储芯片封测+存储模组的研发、生产及销售,已自建集“晶圆研磨→固晶→焊线→SMT→测试”于一体的全工序封测产线。
泰瑞机器计划采取“老股转让+现金增资”的方式取得亿芯微半体股权:
· 股权转让≤4480万元,取得16%老股
· 现金增资≤2亿元,取得增资后41.67%
并购逻辑:为何选择亿芯微半导体?
①主业承压,急需第二增长曲线
②估值协同:制造业PE→半导体PE
半导体是A股高估值板块,契合“新质生产力”“国产替代”政策方向,收购后估值体系有望重塑。
③封测模组轻资产,门槛低
芯片设计的门槛太高、烧钱大,而标的公司聚焦封测+模组业务轻资产、2026年前三季度盈利已超过2025年全年,收购后可快速并表,2.45亿元的体量相对可控。
泰瑞机器用2.45亿的小成本,买一张半导体赛道的“入场券”,实现估值体系从制造业向科技股切换。
案例全景
交易方案概览——股权收购
· 交易方式:协议转让+增资
· 收购方:泰瑞机器股份有限公司
· 交易对方:周永强、蓝图半导体科技(深圳)企业(有限合伙)、宏创达半导体科技(深圳)企业(有限合伙)、深圳市芯忆科技有限公司、金锦恒商务咨询(深圳)有限公司
· 标的公司:亿芯微半导体科技(深圳)有限公司
· 收购比例:51%
· 交易总价:预计2.448亿元(0.448亿元现金收购+不超过2亿元增资)
· 交易性质:本次交易不构成重大资产重组。不构成关联交易,不导致公司实际控制人发生变更,不构成重组上市
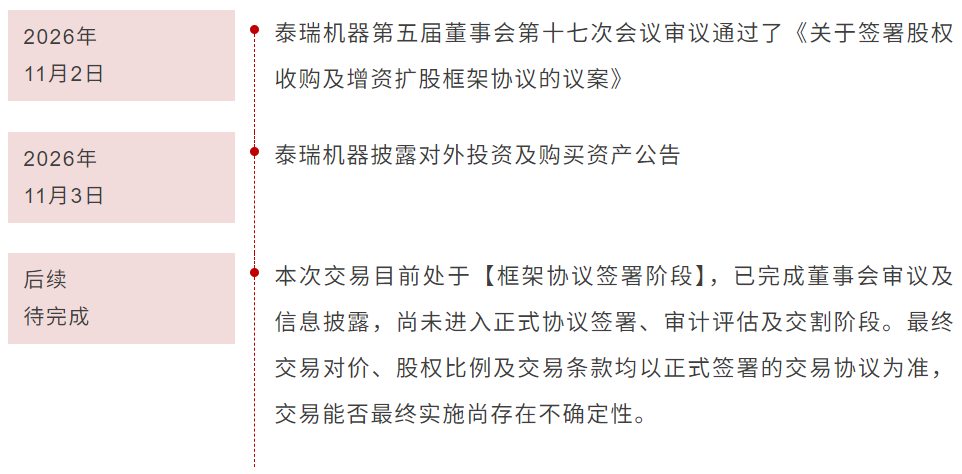
股权收购时间轴
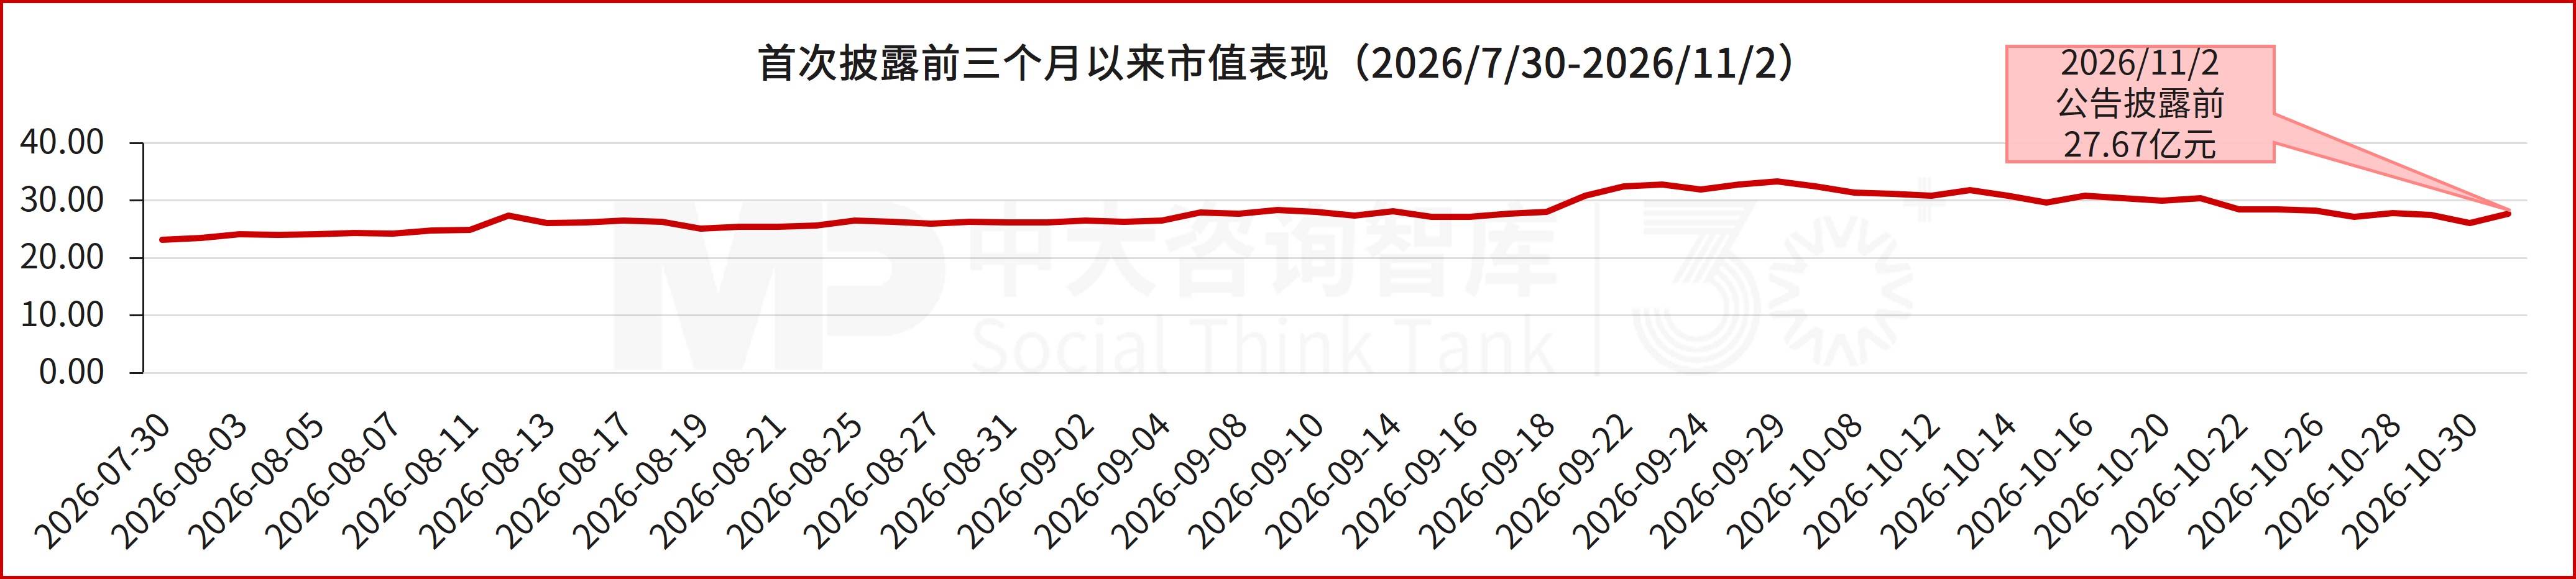
泰瑞机器首次披露三个月以来的市值变化(2026/7/30-2026/11/2)
案例详解
收购方介绍:泰瑞机器(603289.SH)
泰瑞机器股份有限公司(以下简称“泰瑞机器”)成立于2006年8月8日,并于2017年10月31日在上海证券交易所挂牌交易,实际控制人为何英、郑建国。
泰瑞机器公司属机械制造行业。主要经营活动为注塑设备及配件的研发、生产和销售,产品主要为注塑机。
泰瑞机器注塑机主要产品为NEO系列及Dream系列注塑机,包括肘杆式注塑机、二板式注塑机、全电动注塑机、多组分注塑机。公司产品广泛应用于汽车轻量化、医疗、包装、物流、家电、3C、家居建材等重点行业,为行业内外企及大型制造企业提供高效可靠的成型解决方案。公司注重智能化、绿色化技术的研发,积极推进工业4.0技术的应用,公司拥有现代化的智能制造工厂,配备国际先进的生产与检测设备,可满足高端注塑机压铸机的生产需求,为客户提供强有力的保障。自成立以来,公司就启动了海外市场布局。目前,公司生产各系列注塑机设备已出口到全世界多个国家和地区,并赢得了来自全球用户的信赖和好评。
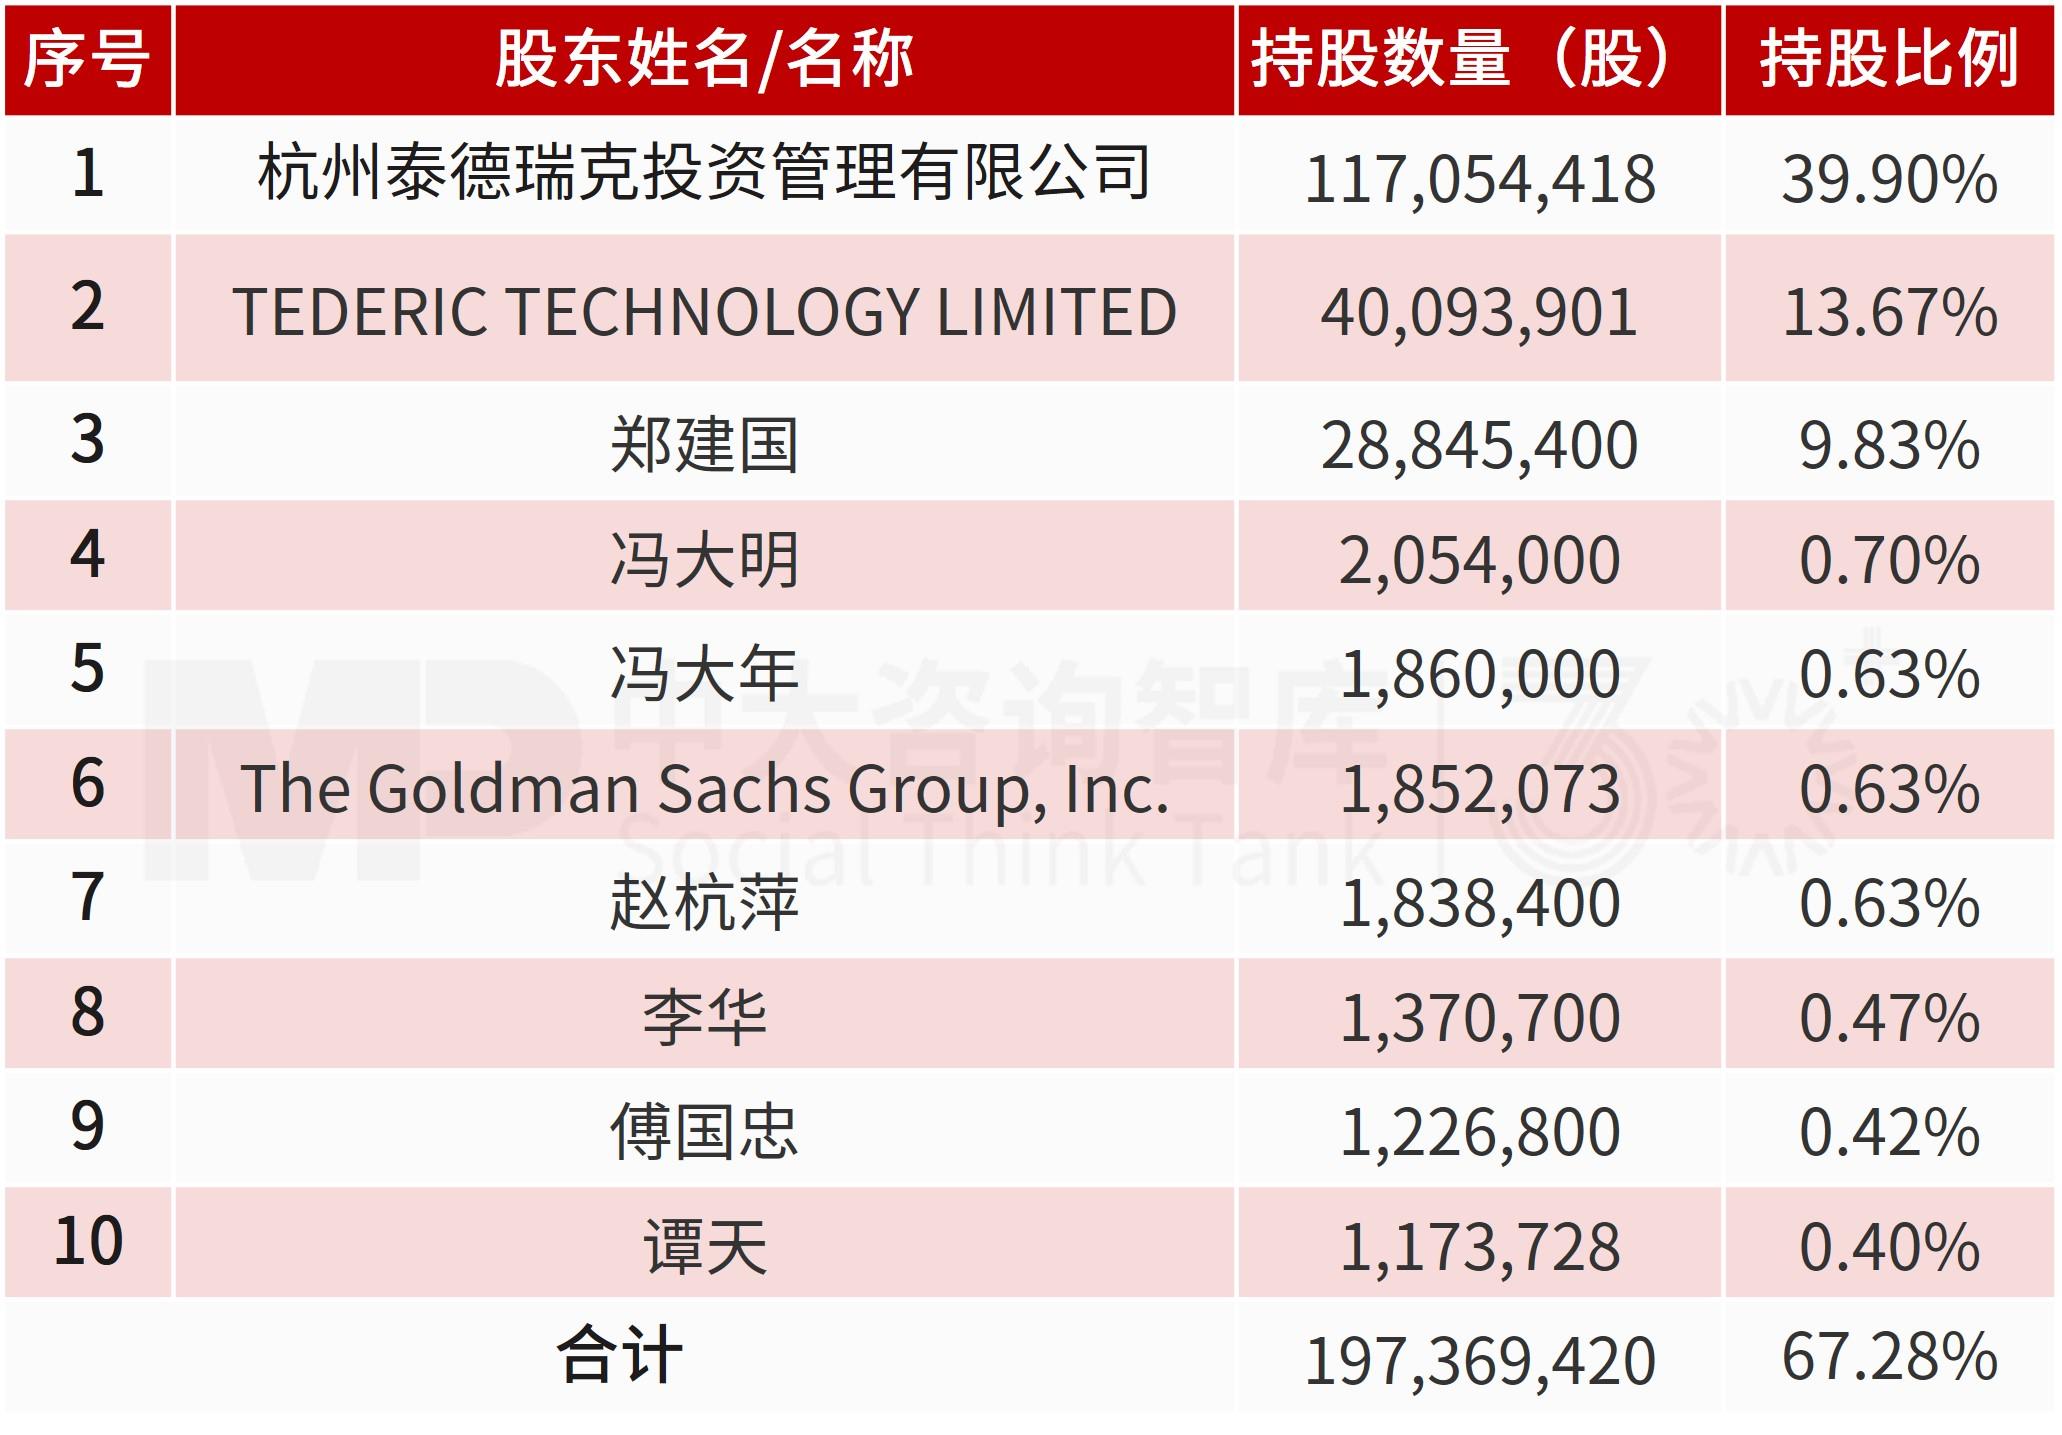
▲泰瑞机器股权结构(收购时点)
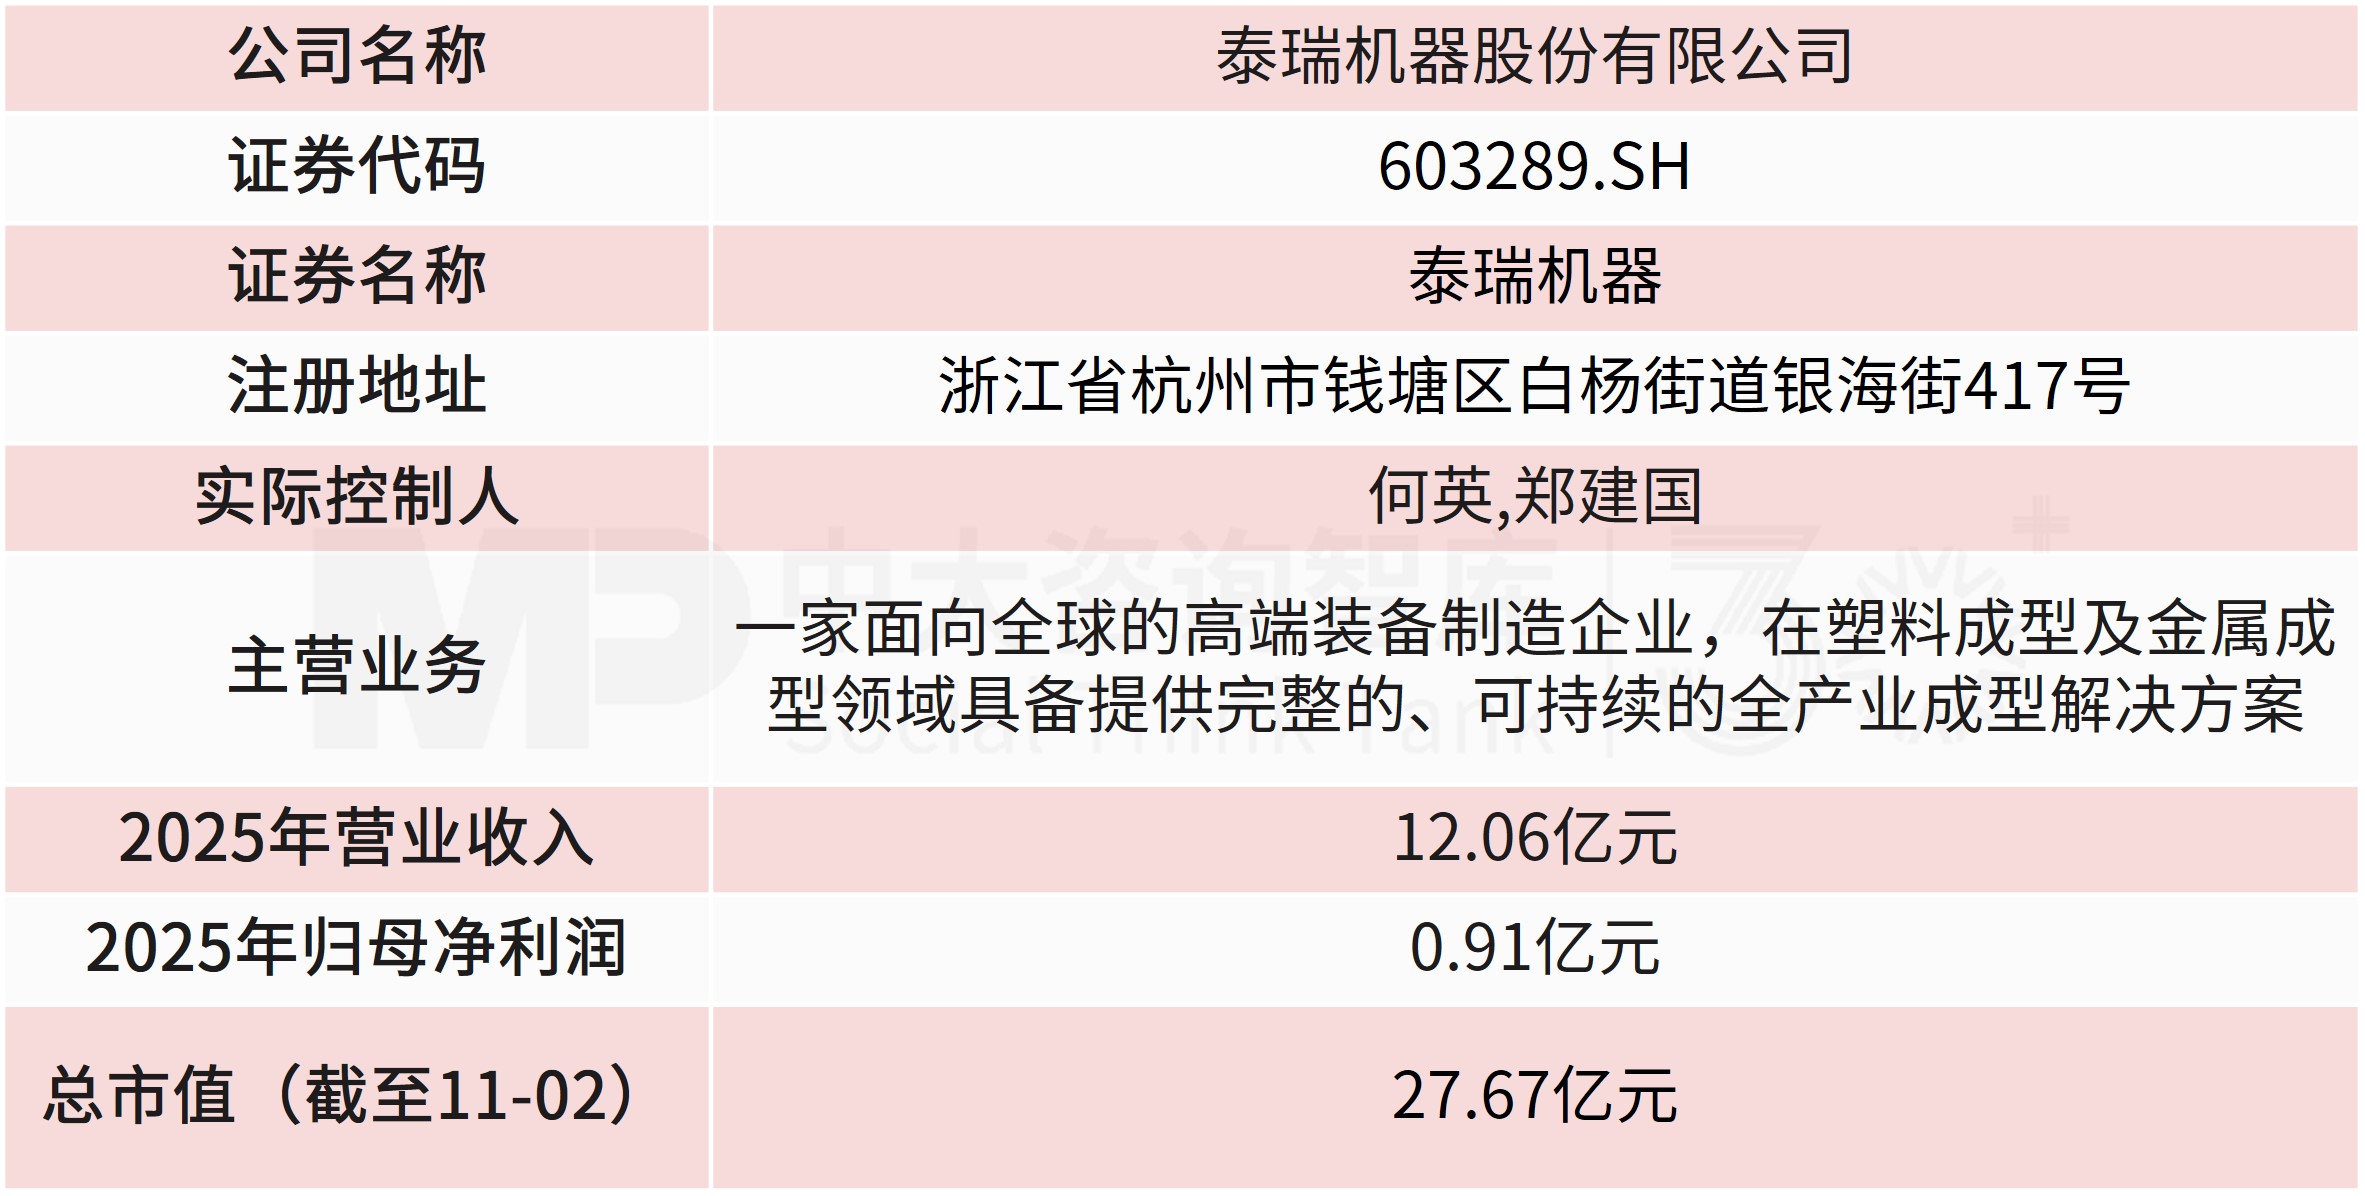
▲泰瑞机器基本信息(收购时点)
被收购方介绍:亿芯微半导体
亿芯微半导体科技(深圳)有限公司(以下简称“亿芯微半导体”)成立于2018年7月,控股股东为蓝图半导体科技(深圳)企业(有限合伙),实际控制人为周永强,合计控制亿芯微表决权比例为89.66%。
亿芯微半导体系聚焦存储封测、存储模组及SiP先进封装的国家高新技术企业、专精特新企业,搭建起一站式封装测试与模组制造能力,拥有自建产线,掌握WBBGA、FCBGA、SiP异质集成等工艺,产品覆盖eMMC、SSD、BGA存储颗粒等,面向消费电子、智能家居、车载等领域落地交付,在国内存储封装赛道形成差异化布局,受到产业资本关注。
亿芯微半导体先后通过 ISO9001、ISO14001、IATF16949 车规认证,具备车规存储产品交付能力。
亿芯微半导体2025年营业收入为27,751.72万元,净利润为699.70万元。2026年1月-9月营业收入合计39,943.80万元,净利润2,683.44万元。增长原因有:①存储行业强周期下产品量价齐升兑现;②2024年9月新增9,000平方米场地的产能逐步投入并释放,规模效应摊薄了固定成本;③产品结构持续优化 BGA/SSD 收入占比提升,eMMC和TF卡占比降低。
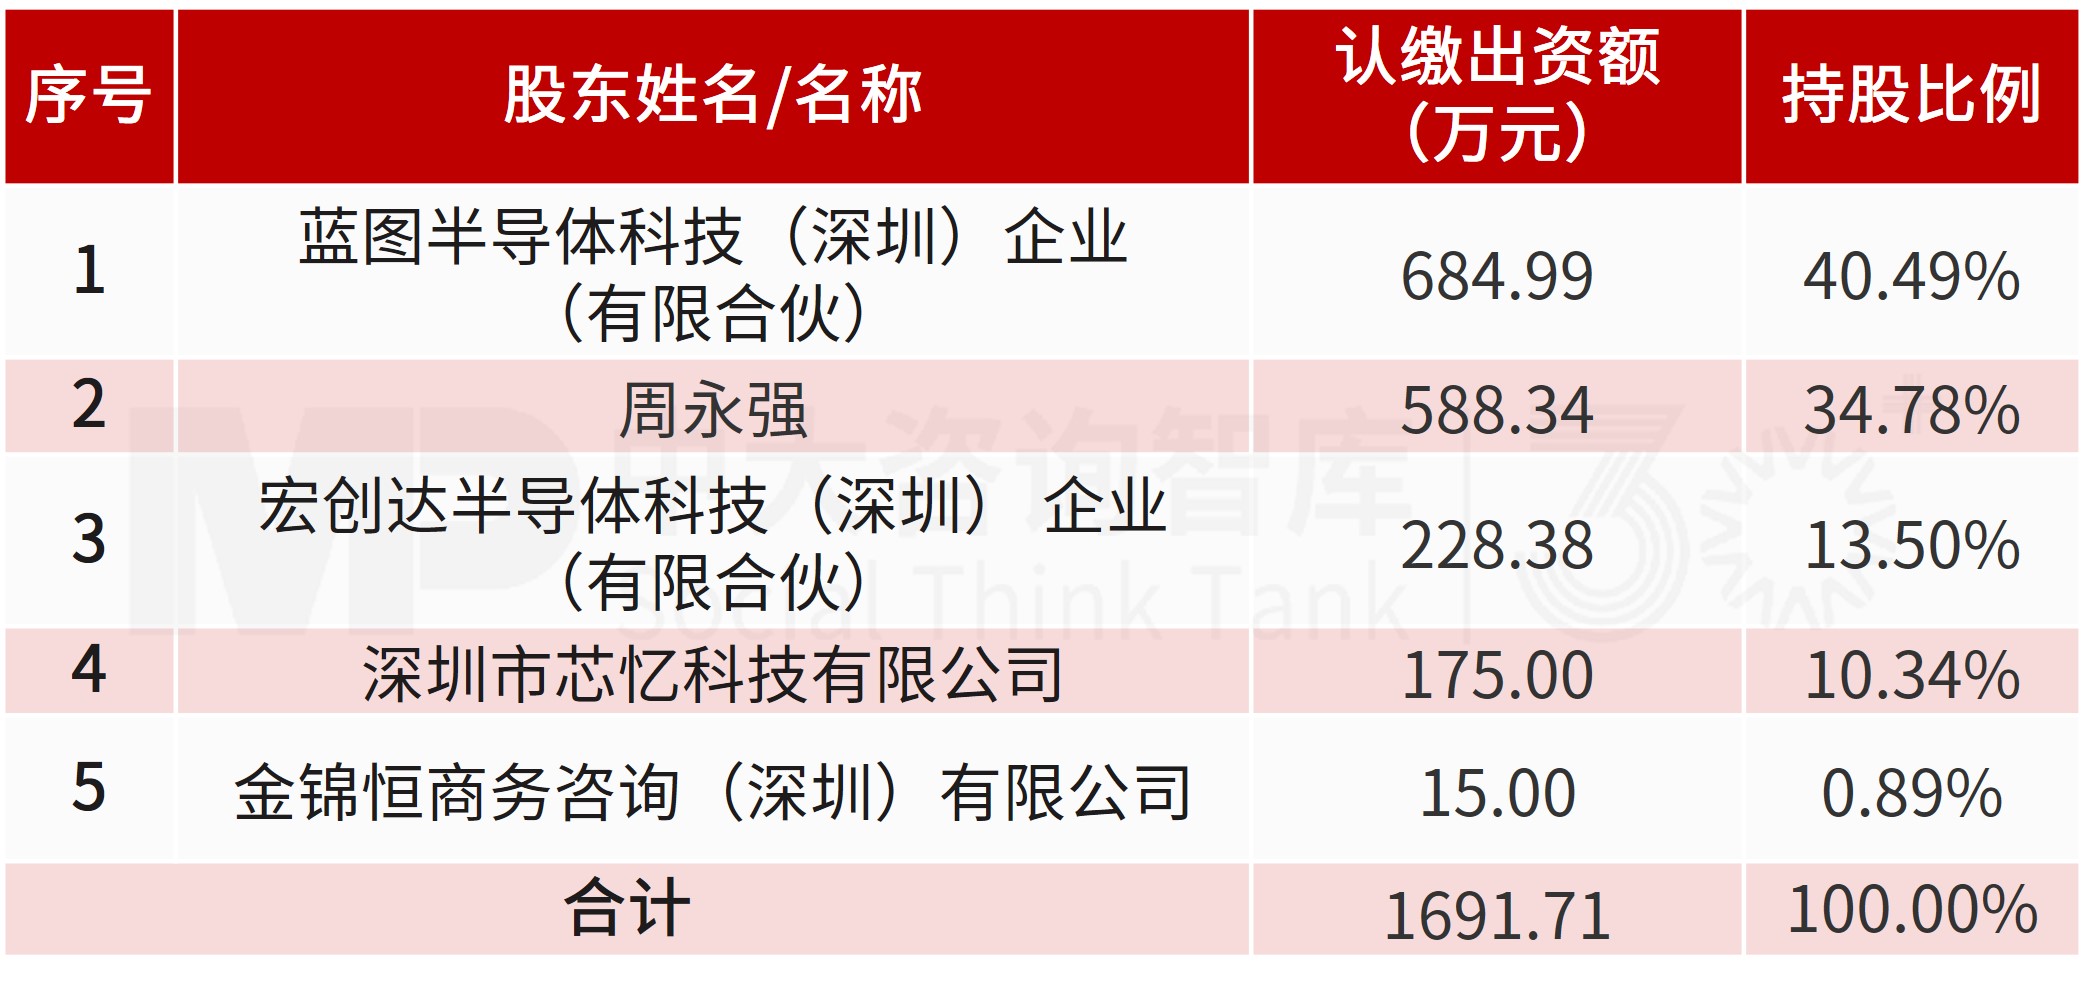
▲亿芯微半导体股权结构(收购时点)
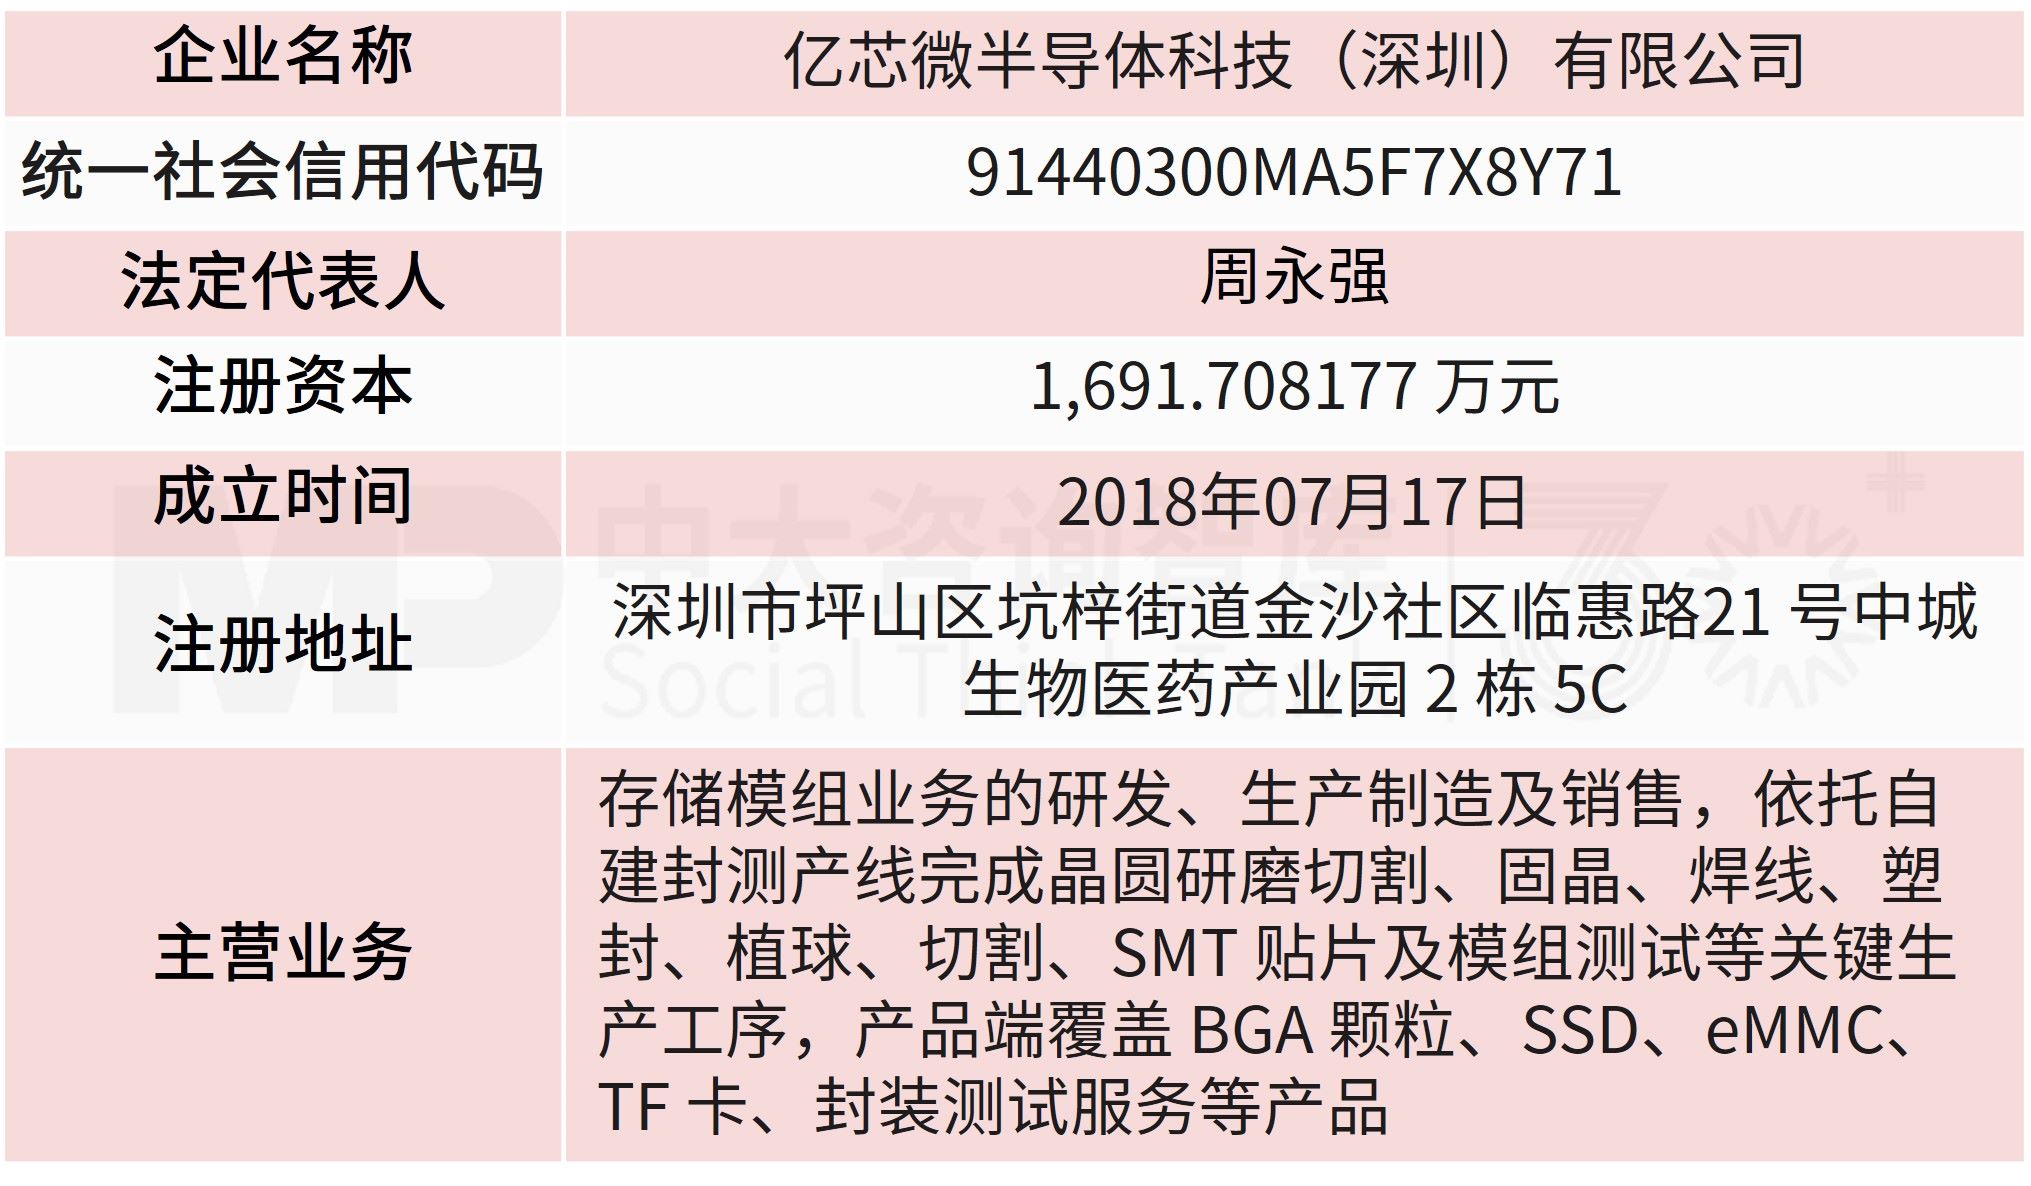
▲亿芯微半导体基本情况(收购时点)
交易方案:交易方案及对价
2026年11月3日,泰瑞机器披露《关于对外投资及购买资产》公告,为积极谋求新业务增长点,增强公司整体竞争力,泰瑞机器与亿芯微半导体科技(深圳)有限公司及其实控人周永强签署《关于亿芯微半导体科技(深圳)有限公司之股权收购及增资扩股框架协议》,拟筹划以增资及股权转让方式收购不低于亿芯微股权总数的51%的股权。公司拟支付现金对价不超过4,480万元受让亿芯微原股东所持16%的股权,公司拟向亿芯微现金增资不超过20,000.00万元,取得增资后亿芯微41.67%的股权,前述股权转让及增资扩股完成后,公司合计持有亿芯微51.00%股权,亿芯微将成为公司控股子公司。根据测算,本次交易不构成《上市公司重大资产重组管理办法》规定的重大资产重组。
本次交易资金来源为泰瑞机器自有及自筹资金。
本次交易的评估/审计工作尚未开展,交易价格尚未最终确定。目前根据交易各方初步协商,交易标的投前整体估值不超过2.8 亿元为基准,股权转让及增资扩股完成后,上市公司合计持有目标公司51.00%股权。
自本协议签署之日起,未经泰瑞机器同意,在不影响亿芯微半导体正常生产经营及业绩承诺的实现的前提条件下,亿芯微半导体不得实施新建及购买厂房和土地。本次交易完成后,三方同意亿芯微半导体后续新增新产线优先落户泰瑞机器要求所在地;本次交易完成后,除亿芯微半导体已设立的经营场所,原则上,其总部及注册地址应优先迁至泰瑞机器要求所在地。
根据业绩承诺方未来三年的业绩承诺,即2027年度、2028年度、2029年度,业绩承诺方承诺目标公司在业绩承诺期每个会计年度经上市公司聘请的会计师事务所审计的扣除非经常性损益后归属于母公司股东的净利润确定,并且剔除交易前已实施股权激励所涉及的股份支付费用后的净利润分别不低于4,000万元、4,800万元、5,800万元,累计不低于14,600万元。即未来三年目标公司平均净利润不低于4,866万元(投后PE≈4.8/0.4866≈9.86)。业绩承诺期内,当期净利润实现数小于当期净利润承诺数的80%,则泰瑞机器有权要求业绩承诺方支付现金补偿。业绩承诺期届满后,若承诺期内累计净利润实现数小于累计净利润承诺数90%,则泰瑞机器有权要求业绩承诺方支付期末现金补偿。