2026年10月16日,国家发改委、民政部、国家卫健委联合印发《关于进一步完善价格形成机制 推动普惠养老服务提质扩面的指导意见》,其核心是“划定范围+倾斜支持+价格引导”的分类定价框架,以价格信号引导资源配置,终结养老收费“糊涂账”。
▲国家发改委官网截图
在价格机制之外,新政的影响还落到政府部门、养老机构、国有企业和医养结合机构四类核心主体身上。本文将分别从这四类主体的视角出发,分析新政带来的影响,并在文末给出下一步行动建议。
全文核心观点梳理
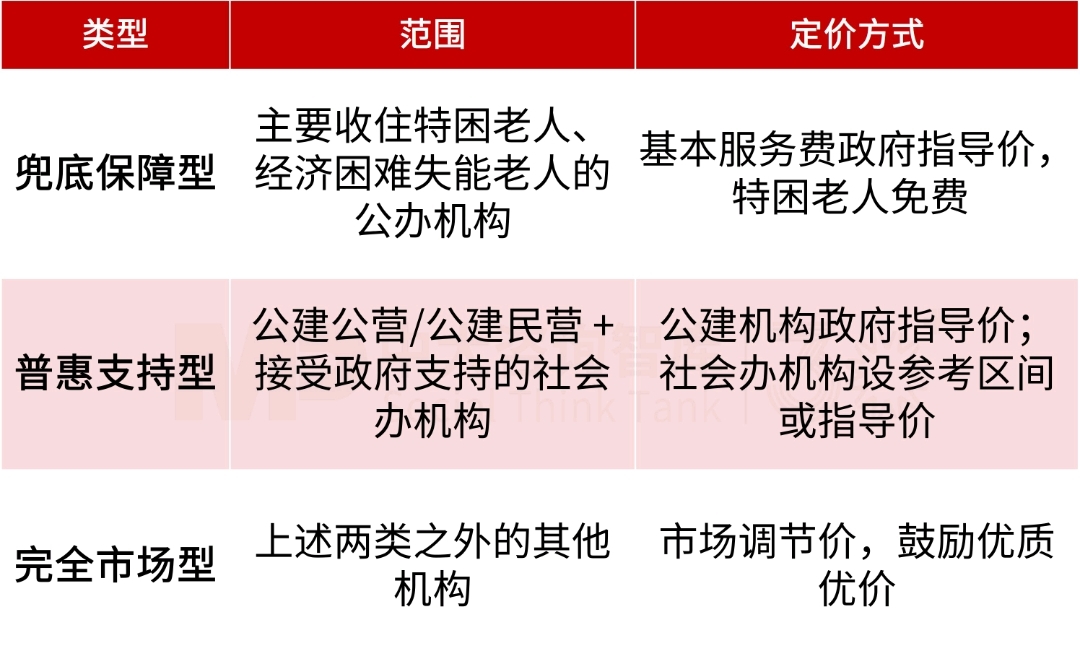
新政首次在国家层面将养老机构划分为兜底保障型、普惠支持型、完全市场型三类,取代过去粗放的“公办/民办”二分法
分类定价制度框架下,“补偿成本、合理盈利”原则为普惠养老机构打开了可持续经营的政策窗口
国企新设养老机构应以扩大普惠养老服务供给为主要方向,存量物业改造迎来政策绿灯
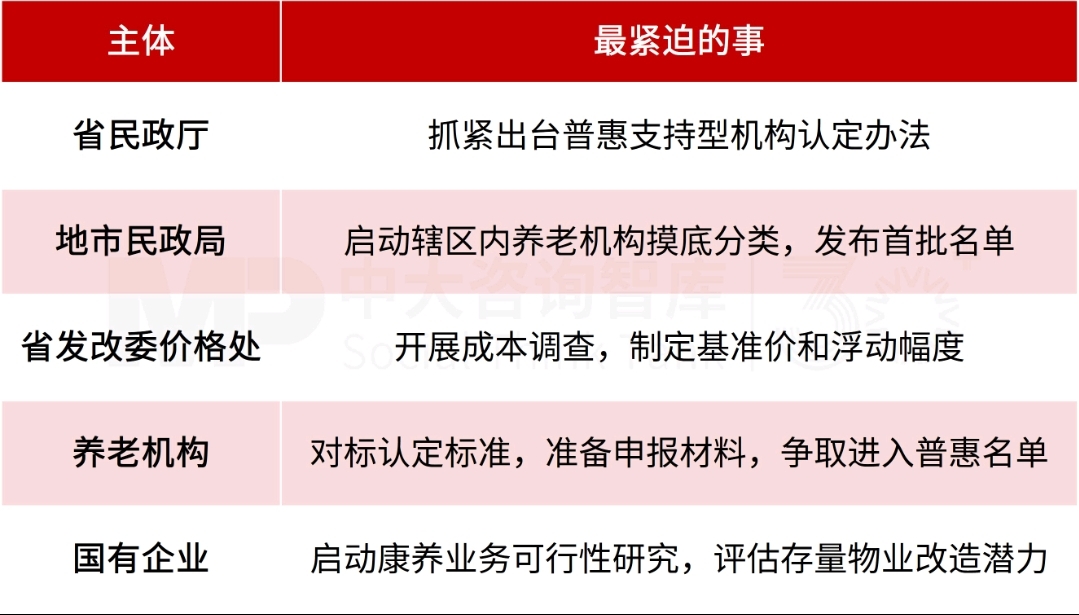
摸底分类是各地当前最紧迫的基础工作——谁先完成,谁就能率先争取上级政策和资金支持
新政对不同主体的影响
对政府部门:三类划分,权责清晰
首次在国家层面明确三类机构范围
过去各地按“公办/民办”二分,大量介于中间的机构(接受政府补贴的社会办机构、公建民营机构)身份模糊。新政打破这一粗放模式,将养老机构分为:
各级政府的分工
提醒各地:摸底分类是当前最紧迫的基础工作,谁先完成分类认定,谁就能率先争取上级政策和资金支持。
对养老机构:合规成本上升,但政策红利窗口已开
合规要求更严
目录清单制度:所有收费进清单,清单之外不得收费
公示要求:经营场所+网站同步公示,未公示不得收费
成本调查配合义务:政府指导价需履行成本调查程序
政策红利同样明显
建议机构:尽快对标认定标准自查,主动申请纳入普惠支持型机构名单——进入名单意味着进入政策扶持通道。
对国有企业:政策明确导向,这是战略机遇期
新政明确提出:“加强国有经济在养老服务领域布局,中央企业、地方国有企业新设立举办的养老机构应扩大普惠养老服务供给。”这意味着:
国企新设养老机构应以扩大普惠养老服务供给为主要方向
国企普遍缺乏养老运营经验——这为专业运营机构提供了合作空间
国企拥有大量闲置物业(培训中心、招待所、旧厂房等),政策鼓励改造为养老设施
建议国企:尽快启动康养板块战略研究,明确“自营还是合作”“轻重资产如何搭配”“存量物业如何盘活”等关键问题。
对医养结合机构:差异化定价空间打开
新政允许公立医疗卫生机构举办的养老机构在普惠基础上,根据成本增加情况适当提高基准收费标准,促进医养结合发展。
这对社区卫生服务中心、乡镇卫生院转型发展医养结合是一个明确的政策利好信号。
下一步行动建议
中大咨询长期追踪康养领域政策动态与产业发展,围绕普惠养老、国企康养布局、医养结合等方向持续开展研究,积累了一线项目经验与行业洞察。如果您对相关政策落地、康养赛道布局或具体项目推进有任何疑问,欢迎与我们联系。