最近这段时间,能源央企的AI项目相关采购不是零星几笔试探,而是同一时间窗口内密集释放。电网侧、发电侧、基建与供应链板块先后挂出AI相关标的,单场景项目、垂类智能体、集团级“AI+”方案同时出现在同一批公告里。
为什么是能源央企先跑?这批项目招标书里藏着哪些真实需求?还没启动的企业,接下来12个月该怎么走?
不可忽视的事实
AI项目招标密度上来了
把近期的公开采购信息放在一起看,最先跳出来的不是某一笔金额,而是密度:能源央企的AI相关采购,已经从“一家试点、多方观察”,变成了“多家同窗口、多种形态同时出现”。
四个可观察的密度特征
主体在扩散:不再是单个集团的孤立动作,电网、发电、基建、供应链等不同板块的企业先后发布 AI 相关采购,行业覆盖面明显变宽。
形态在分层:同一批公告里,既有针对具体业务场景的场景级项目包,也有面向特定知识领域的垂类智能体采购,还有集团层面的“AI+”体系级方案——需求已经分出了层次。
规划与采购并行:场景标书和三年行动方案同步出现,说明企业不是“先规划完再慢慢落地”,而是边搭机制边下单。
金额落在试点量级:从公开信息看,多数为数十万到数百万的单场景/单智能体投入,符合“先验证再放量”的阶段特征,尚未见到全面建设级别的大额一次性投入。
把这些要求是“谁在买”先放到一边,只看“在买什么”,采购内容可以清晰归为三类——它们恰好对应AI落地的三个层级:
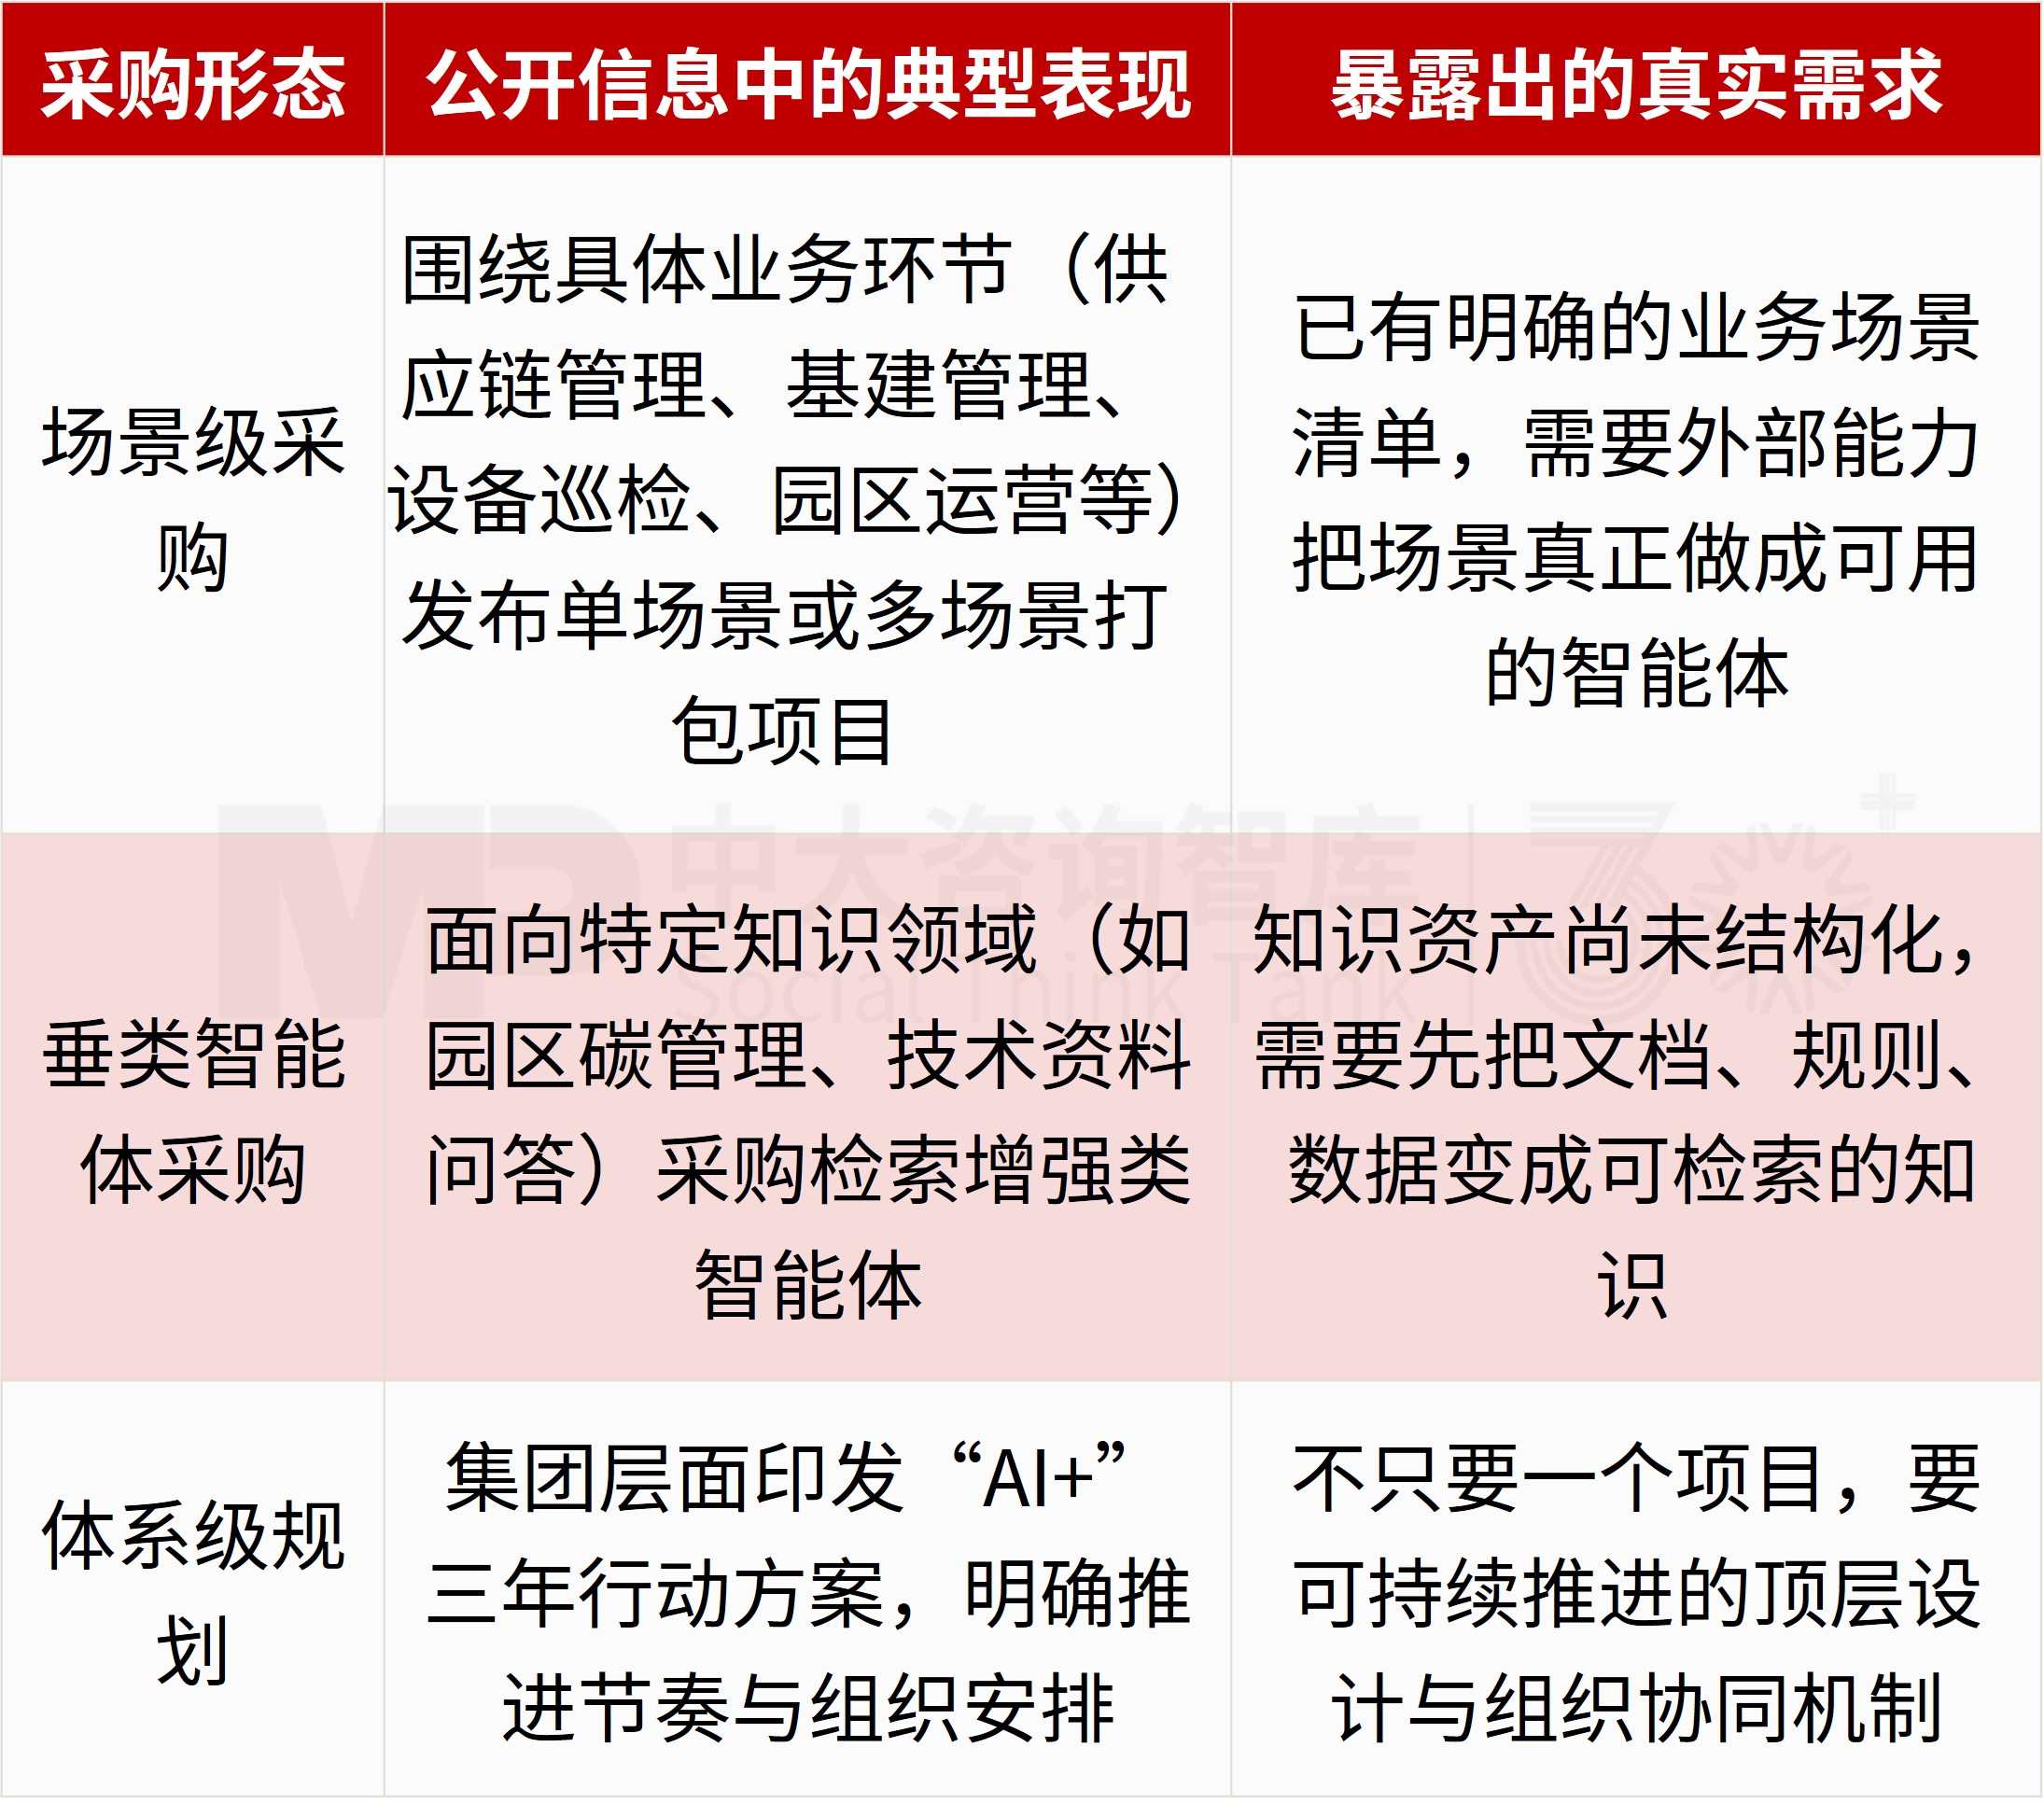
把这三类放在一起看,信息量比任何一份市场研究报告都大:它证明国企AI采购已经从“买平台”下沉到“买场景、买智能体、买机制”。而“印发三年行动方案”与“发出场景标书”同步出现,则意味着规划不再是采购的前置动作,两者正在互相追赶。
密集招标背后的三个关键判断
判断一:能源央企先行,不是偶然
很多企业会问:为什么跑在前面的是电网和发电集团,而不是别的行业?答案在三个结构性条件里,这三点决定了任何一家国企判断自身“能不能快跑”的标准。
场景密度足够高
电网调度、设备巡检、基建管理、供应链、园区运营——能源企业的业务流程长、环节多、文档量大,天然是AI的高适配场景。相比之下,一些流程短、标准化程度低的业务,AI的切入价值需要更长时间验证。场景密度决定AI投入的边际收益,这是先行者敢于下单的底层原因。
数据资产相对成形
过去十年的数字化建设,让电网、电厂积累了设备数据、运行数据和相对完整的管理文档。检索增强类方案之所以能成为采购方向,前提是“有东西可检索”。没有结构化知识资产的企业,AI项目的第一个卡点往往不是模型,而是“没料”。
外部考核在推
电力市场化改革、双碳目标、安全生产与能效指标,构成了对能源企业持续运营效率优化的硬约束。当外部考核指标落在“降本、提效、安全”上时,AI从“创新项目”变成了“经营工具”,预算逻辑随之改变。
对读者的判断价值:如果你的企业同时具备这三条(场景密度高、数据资产成形、有硬考核指标),你可以参照能源央企的节奏推进;如果只具备一两条,建议先做场景与知识资产盘点,而不是先买平台——顺序错了,投入会变成沉没成本。
判断二:标书暴露的不是技术需求,是“AI工程化”缺口
这是本文最想强调的一点。把这一批采购内容拆开看,会发现一个共同特征:它们买的都不是“大模型能力”,而是把大模型变成业务工具所需的工程化工作。
缺口一:从“能对话”到“能干活”的距离
通用大模型能写文案、能回答问题,但它不知道你企业的供应链规则、不知道你的设备台账口径、不知道你的审批流程。这段距离,就是“智能体工程”——包括知识库构建、工具调用设计、与业务系统的集成、权限与审计设计。前述的场景级采购与垂类智能体采购,本质上都是在采购这段距离。
缺口二:知识资产未被结构化
多份标书把检索增强(RAG)单列为技术要求,是一个极具信号意义的细节。RAG 的技术门槛并不高,它之所以需要单独采购,是因为企业内部的文档、制度、技术资料还停留在PDF和文件夹里,需要先完成知识资产的结构化治理。这件事IT部门做不了(不懂业务口径),业务部门做不了(不懂技术要求),因此被推到采购清单上。
缺口三:单场景投入的量级逻辑
从近期公开招标信息看,当前国企AI项目的预算呈现明显的区间特征:单场景试点级的投入大致落在数十万到数百万量级(此处为基于公开信息的区间观察,非精确统计)。这意味着两种策略都可行:一是少量场景做深(单场景投入较高,追求可量化收益);二是多场景并行试点(单场景投入较低,追求覆盖面)。选哪种,取决于企业是要“证明价值”还是“探索可能性”——追求第一种的企业,试点应控制在3-5个;追求第二种的,必须同步准备运营人力,否则上线即闲置。
判断三:真正的分水岭是“三年行动方案”,不是采购金额
这一波密集动作里,最容易被忽视、但价值最大的,不是哪一个具体的采购包,而是部分能源央企集团已经印发“AI+”三年行动方案。原因很简单:
项目制的AI,生命周期是“立项—建设—验收”;体系化的AI,生命周期是“规划—试点—复制—运营迭代”。前者在验收日结束,后者在验收日开始。
我们观察大量国企数字化项目的结论是:AI项目失败的最大原因不是技术选型错误,而是组织机制缺位——业务部门没有成为AI的主人、缺少持续迭代的责任主体、缺少衡量价值的运营指标。三年行动方案解决的正是这个问题:它把AI从“信息部门的项目”变成“全企业的行动”。
从信号到行动
国企如何推进AI落地
国企AI落地的四层结构
把这一批采购内容和我们服务国企的经验对照,可以整理出一套四层结构。每一层对应不同的问题、产出物和责任主体——这四个层级,也正是未来AI采购会出现标段的地方。
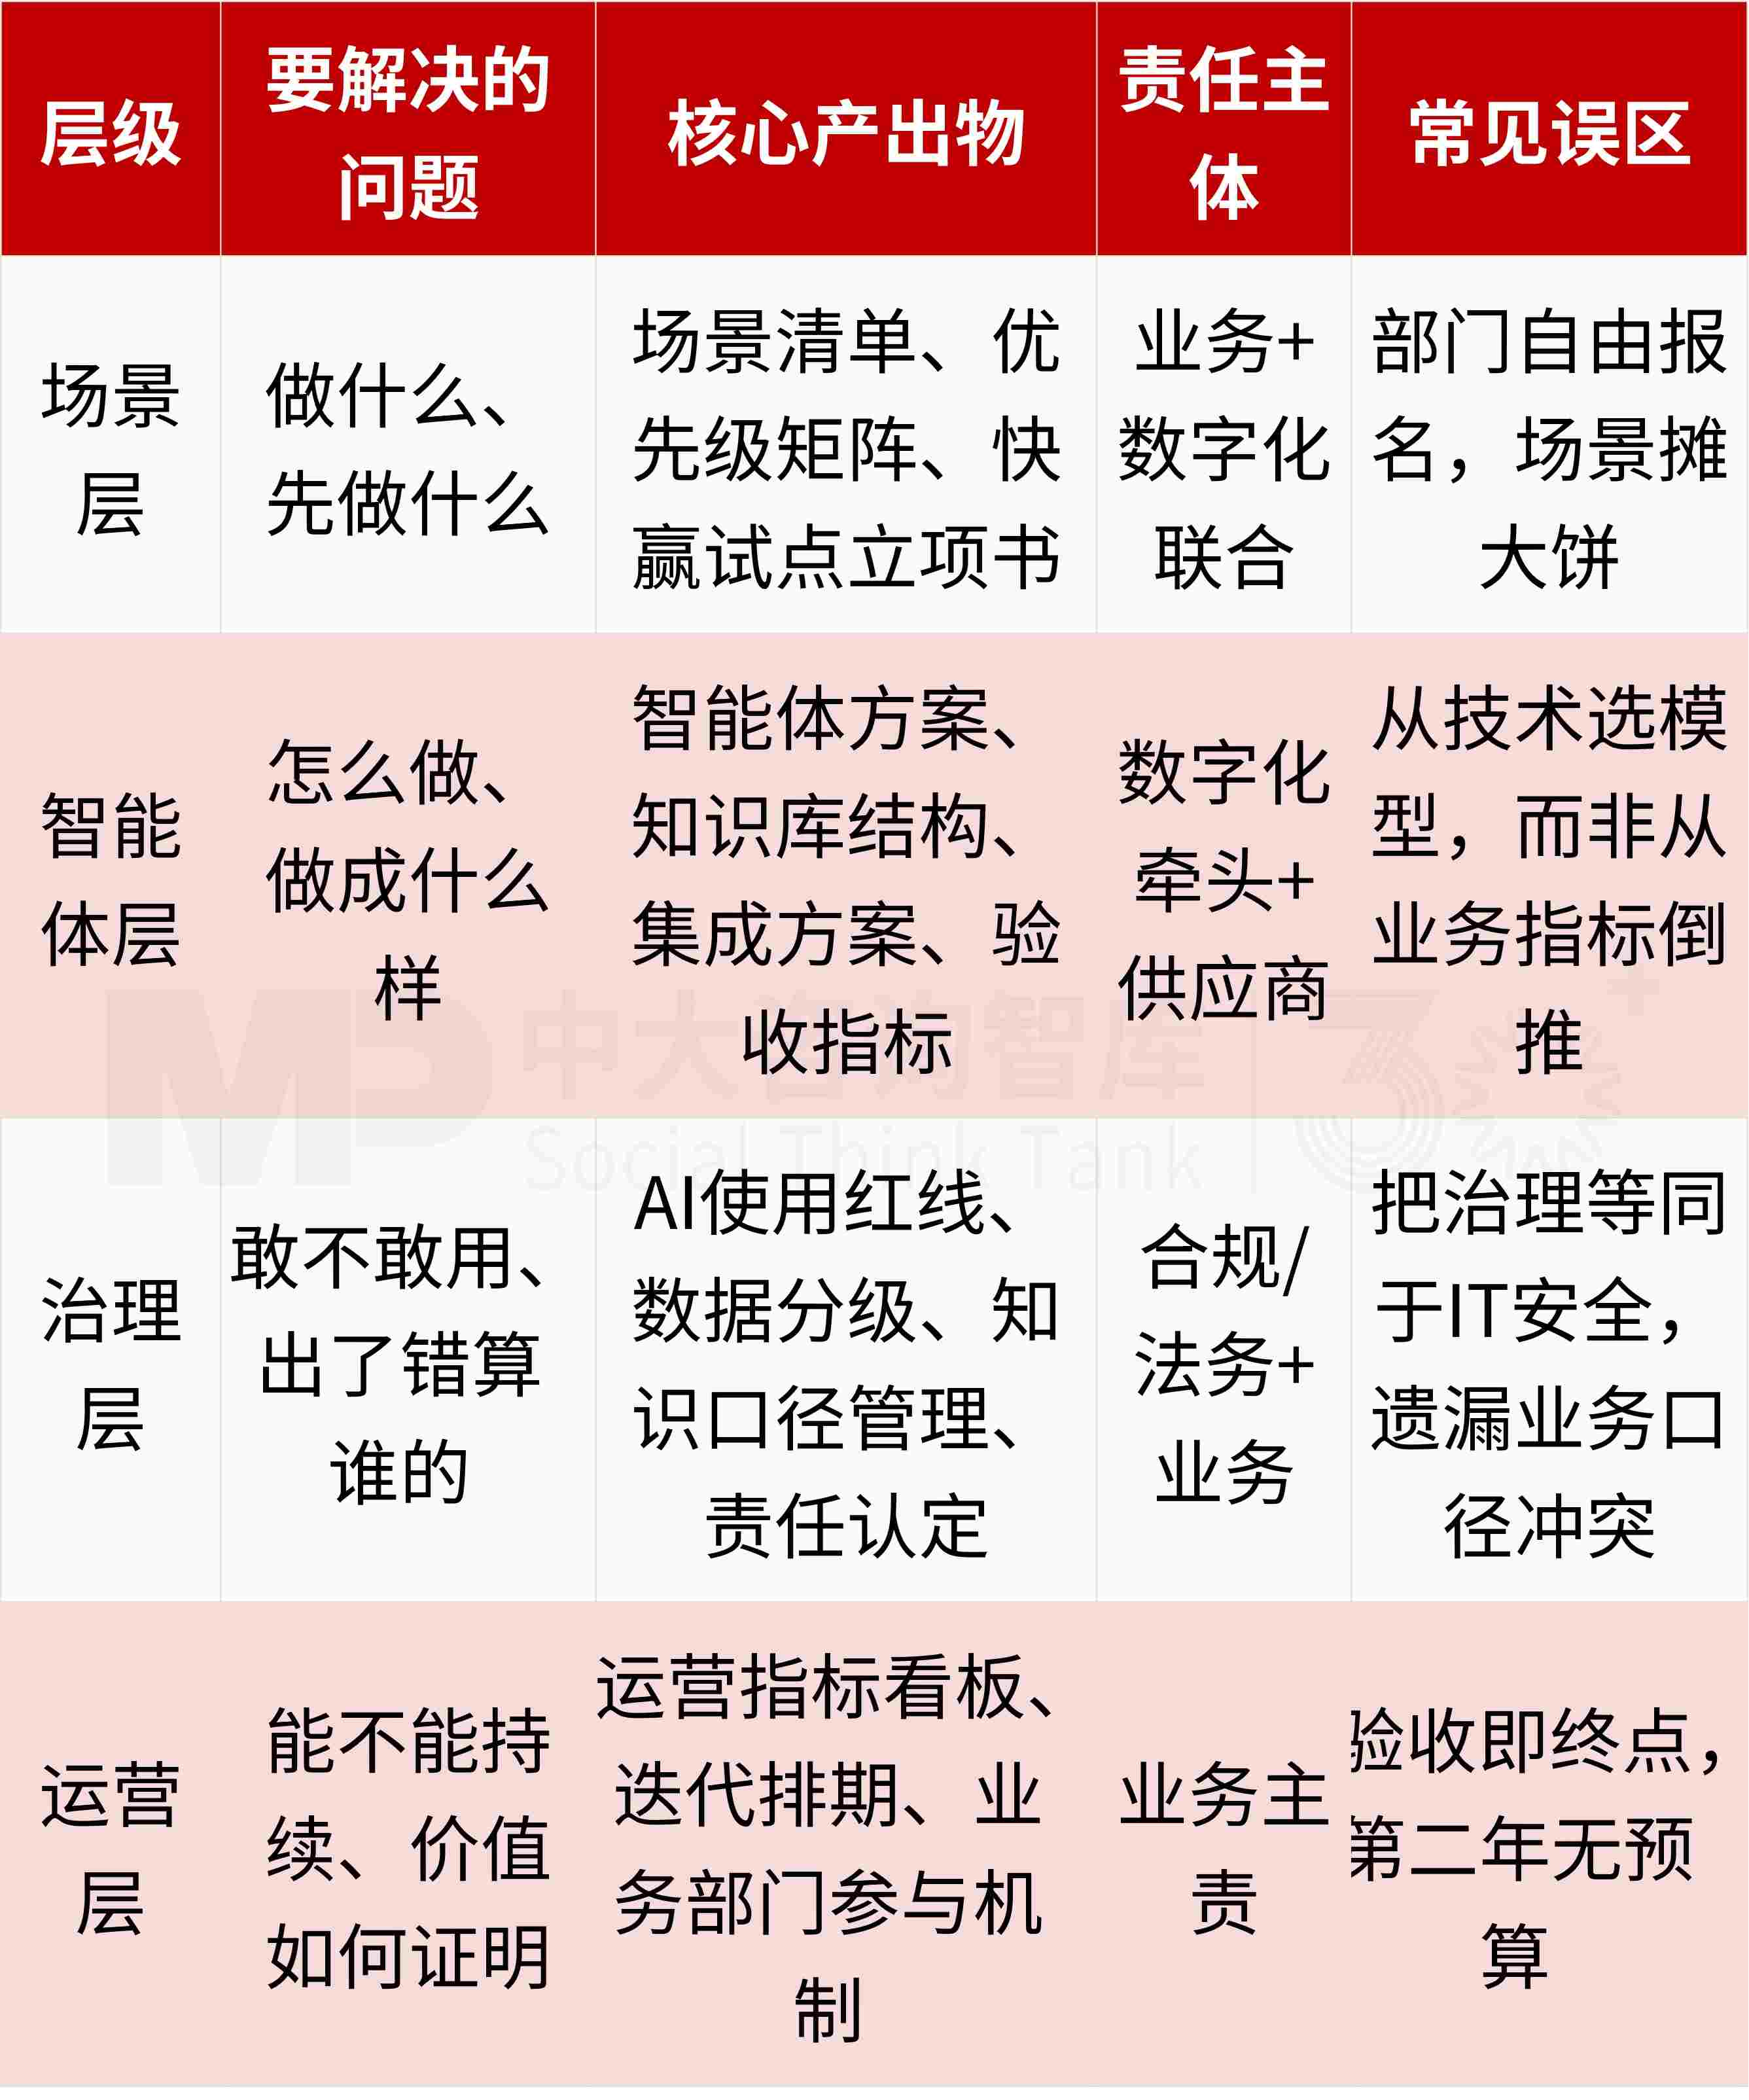
四层之间不能跳步。行业里最常见的失败组合是:先建平台(跳过场景层)、直接做智能体(跳过治理层)、上线后无人运营(跳过运营层)——结果是演示很惊艳,业务用不起来,年底汇报说不出价值。
12个月推进节奏:从0到1怎么排
对多数刚起步的国企而言,第一年不必追求一步到位,而应按“先定场景、再建能力、后做运营”的节奏分阶段推进。下图给出从0到1的12个月排期建议,按四个季度拆解每个阶段的关键动作与产出。
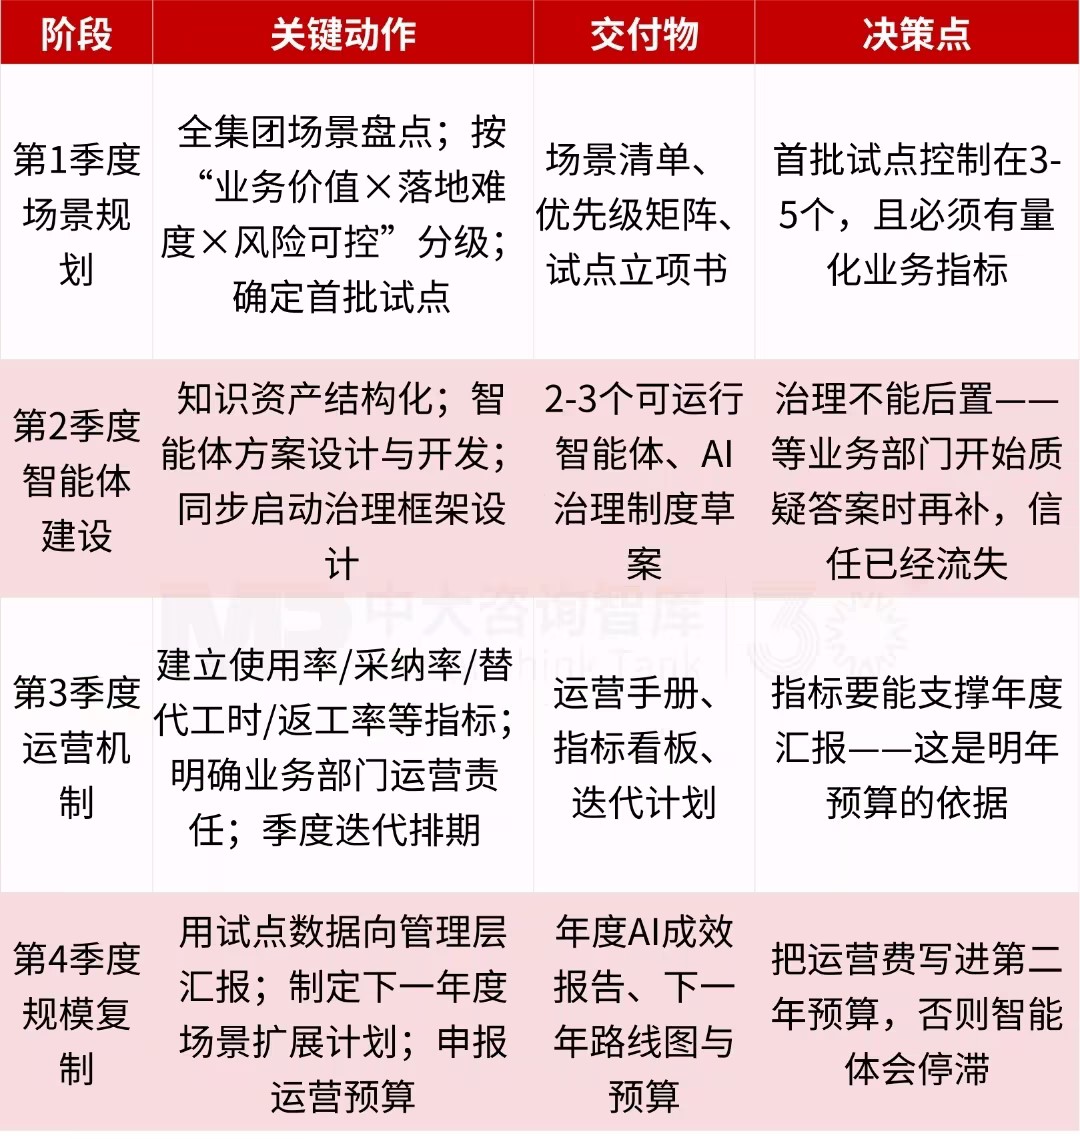
一个反直觉建议:如果只能做一件事,优先做场景规划(第1季度),而不是先采购平台。今年行业里大量“买了平台、找不到场景”的案例,成本远高于一次专业的场景规划咨询。平台可以后买,场景优先级一旦定错,后面全是返工。
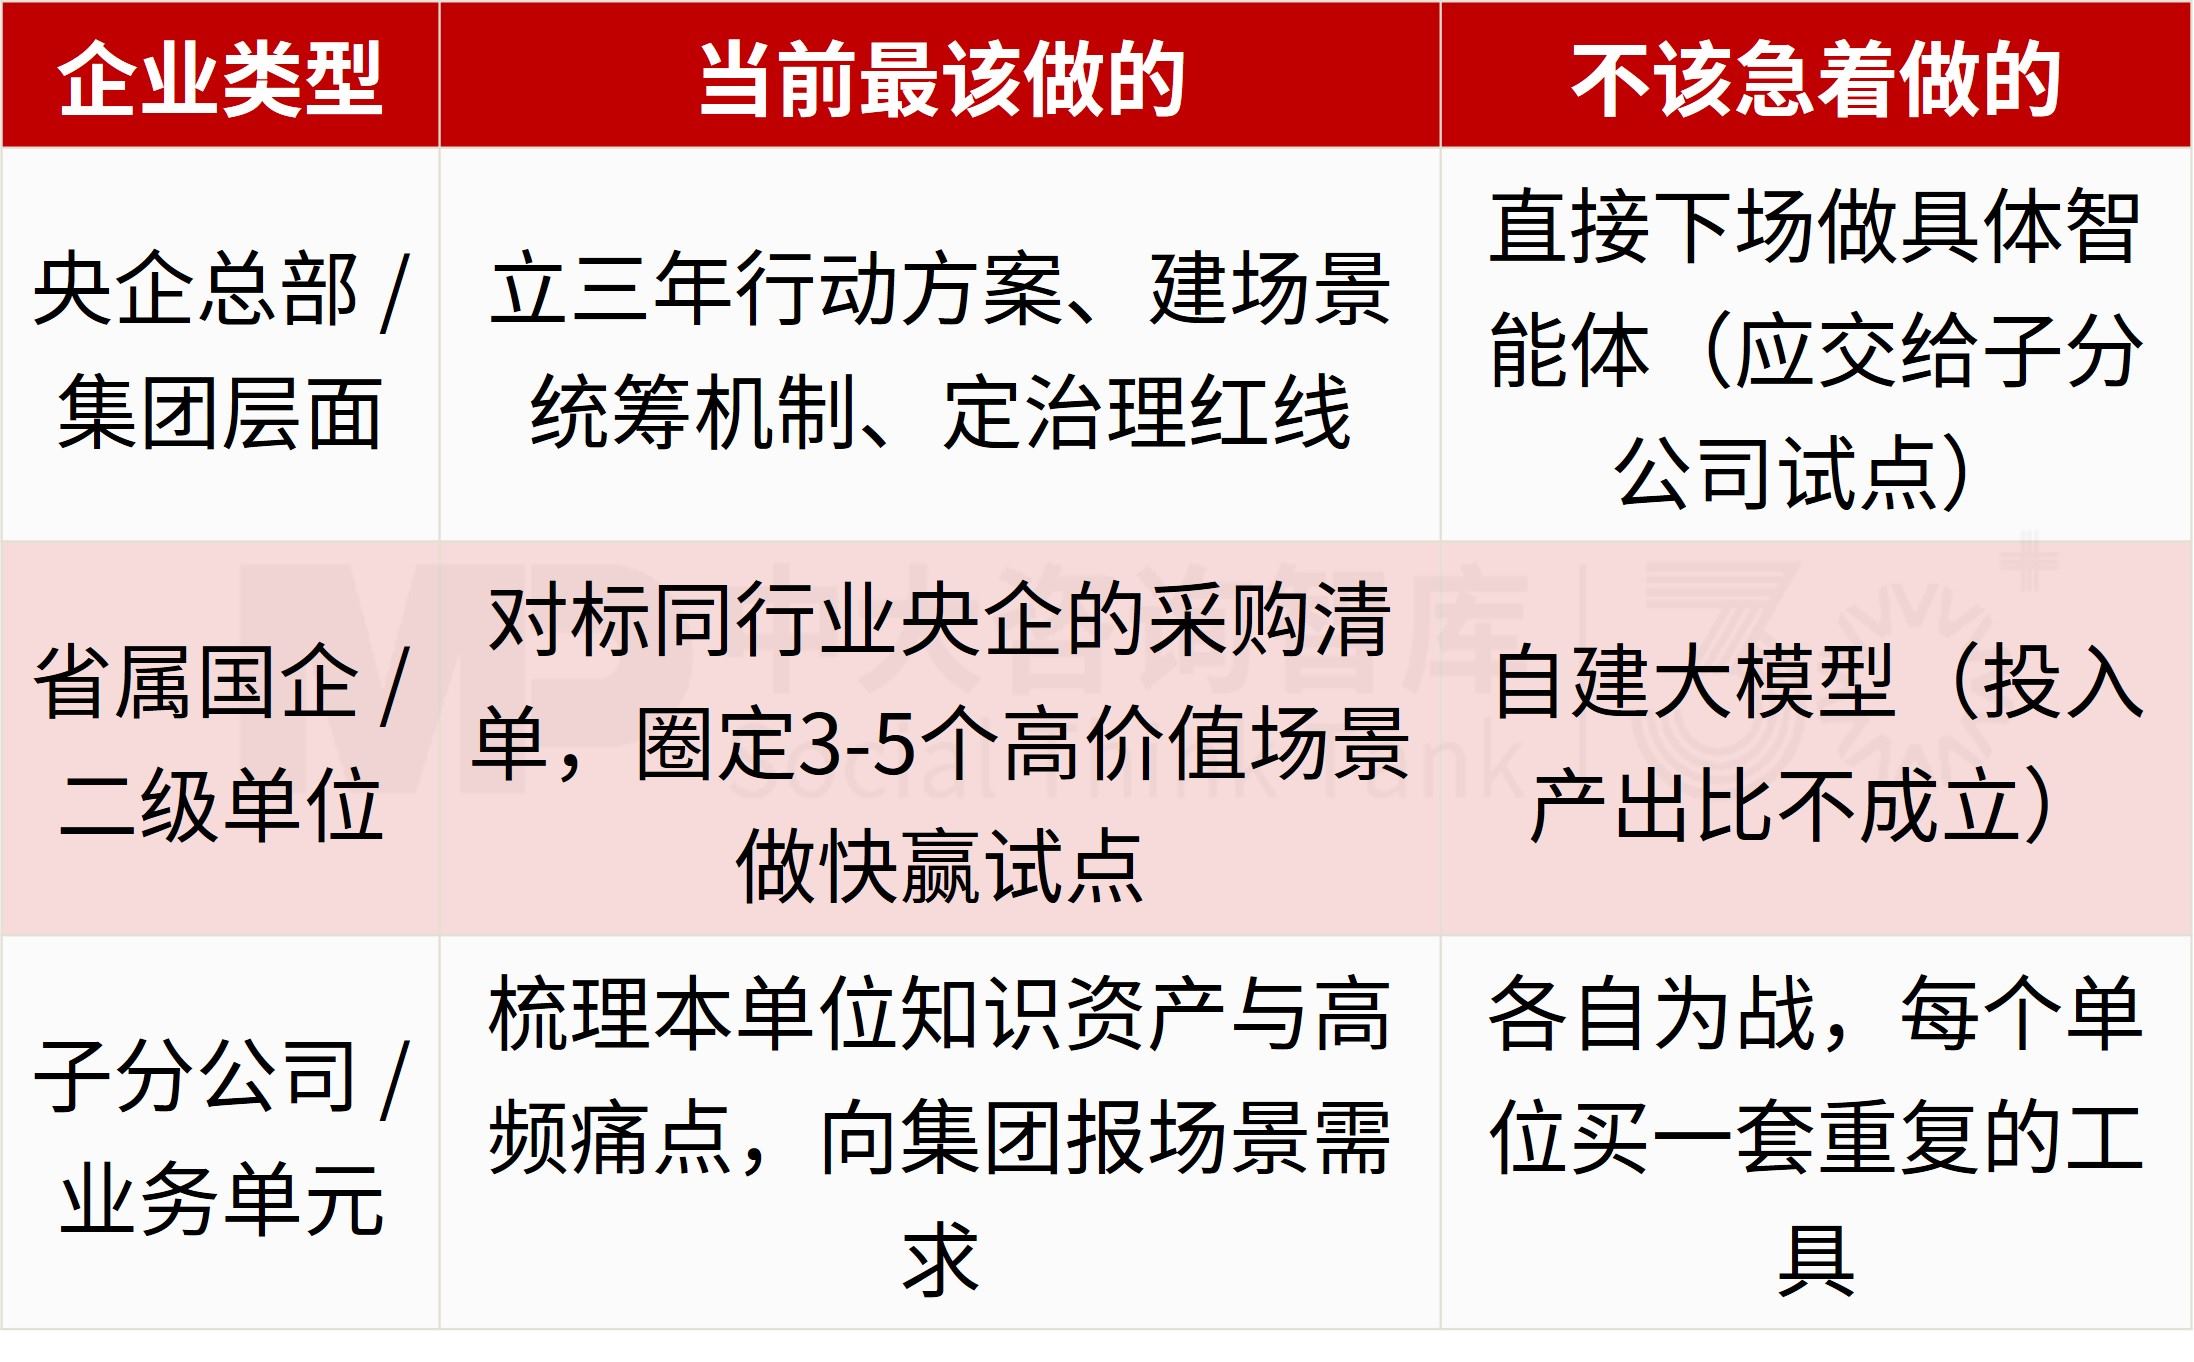
不同类型的企业,该怎么动
不同层级的国企拥有资源与权责不同,起跑动作也该不一样,在AI落地上优先推进的事项需有侧重。下图按企业类型分三档,分别列明“当前最该做的”与“暂不宜急着做的”,便于各层级对照安排。
三种最常见的失败模式
模式一:平台先行的沉没成本
先投几百万建AI中台,再去找场景,结果发现中台能力和真实业务需求对不上。诊断标准很简单:如果你的AI预算里平台占比超过一半,而场景清单还没定稿,这个顺序是危险的。
模式二:场景摊大饼
十几个部门各报一个场景,每个投入几十万,年底每个都半吊子。AI试点不是普惠工程,宁可3个场景做透、做出可量化收益,也不要10个场景各做一半。
模式三:验收即终点
项目验收报告写完,智能体就没人管了。知识库半年不更新,准确率一路下滑,业务部门用两次就放弃。判断一个AI项目是否真启动,看它有没有第二年的运营预算和迭代排期——没有,就是在做演示。
窗口期比预算更稀缺
这一波密集释放的采购信号,最大的意义在于证明了需求是真实的、预算是可批的、路径是可行的。对还在观望的国企来说,当下最稀缺的不是钱,是时间窗口:预算正在分配、场景正在圈定、机制正在定型。等到同行的智能体已经跑出运营数据,再启动就得从追赶开始。
先行者已经用标书把答案写在了公开信息里。剩下的问题只有一个:谁来把这份清单,翻译成你自己企业的12个月行动计划。
限时福利 免费评估
如果您的企业正在规划AI专项,或已有的AI项目停在演示阶段,欢迎扫码回复“AI落地”,我们将安排顾问做一次免费的四层结构现状评估,并输出一份针对性的推进建议。(名额有限,不容错过)