碳排放权成为真正的“发展权”
“十五五”期间,新型电力系统建设正加速推进,“双碳”战略也已进入攻坚阶段。作为能源消费的最终环节,负荷侧的发展引导以及投资与消费的良性循环,成为构建我国绿色发展可持续循环的关键所在。负荷侧,正站在治理范式切换的起点。
发展条件成熟后的治理范式升级
从“要素投入控制”到“环境影响控制”
随着非化石能源装机占比从44.8%提升至61.7%,非化石能源发电量占比从33.9%提升至42.3%,国家对负荷侧治理范式向碳排放双控制度的转变支撑初步成熟。碳排双控并非考核指标的简单更迭,而是国家资源配置方式与产业竞争规则的根本性重塑。
我们认为整体将呈现出“三步走”路径:“十四五”之前为要素管控期,“十五五”进入双轨过渡期(碳强度控制为主、总量控制为辅),“十六五”后将全面迈入碳总量绝对控制的价值引领期。
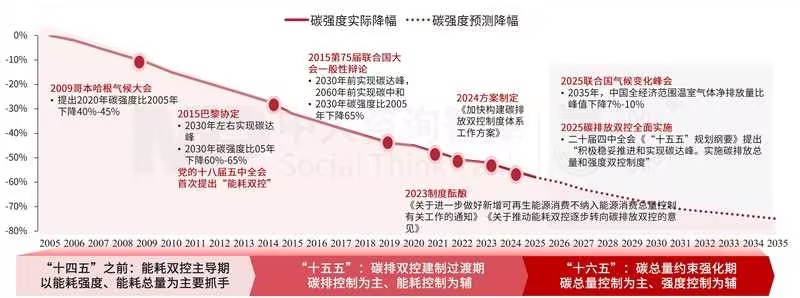
图1 碳排放指标纳入我国经济和产业规划
始于2015年的“能耗双控”,将能源视为同质化的投入要素,以行政强制力倒逼落后产能淘汰(“十三五”至“十四五”前四年,全国单位GDP能耗累计下降超20%)。但随着新能源的快速发展,其内在局限日益显现:
一是误伤清洁能源。在“标准煤”的统一度量衡下,风电光伏与煤电被一视同仁地限制,导致部分省份因能耗指标耗尽,不得不限制由绿电支撑的高技术产业。
二是锁死发展空间。能耗总量控制实质上为区域经济活动设定了物理上限。对亟需承接产业转移的中西部省份而言,能耗指标刚性约束时常与招商引资发生激烈冲突。
三是偏离“降碳”初心:纯粹控制能源消费,无法适配100%可再生能源驱动下的“能耗增长但碳排为零”的经济形态。
“碳排放双控”的提出,标志着治理思维从“要素投入控制”向“环境影响控制”的深刻跃迁。其核心逻辑在于承认能源的差异性,即“黑电”与“绿电”在碳排放属性上有本质不同。
在能耗双控框架下,一千瓦时风电和一千瓦时煤电在考核中等价;而在碳排放双控框架下,风电的碳排放为零(或接近零),煤电的碳排放约为0.7-1.0千克二氧化碳,两者的差异被完整地纳入考核体系。这意味着企业用多少能不再是核心问题,用什么能、排多少碳才是。
2023年至2024年,国家发改委密集发文,明确新增可再生能源消费不纳入能源消费总量控制,释放了一个明确的信号:能源消费本身不再是发展的天花板,碳排放才是。
三个层面下的影响
“碳排放权即发展权”
这场治理逻辑的转变,正沿着“微观企业-中观资产-宏观版图”的路径层层穿透,引发系统性连锁反应。
▎微观层面:企业“发展账”的重塑——“绿电=增长许可证”
在旧范式下,“能耗指标”是制约企业和区域发展的稀缺资源,拿到了能耗指标就能上项目、扩产能。在新范式下,碳排放权成为真正的“发展权”,而其最直接的途径就是使用绿电。
逻辑链条清晰而直接:企业使用绿电→不产生碳排放→不占用碳排放配额→不受碳排放总量约束→可以持续扩大生产。无法获取绿电的企业将在物理上(因碳排放配额不足而被迫限产)和经济上(因购买高价碳配额而利润被蚕食)面临双重挤压。
这一逻辑将影响企业的战略决策。当绿电供应能力成为企业扩张的前置条件之一,“能否获取充足且低价的绿电”在企业进行选址、扩产和供应链布局决策时的权重将会持续提高。
▎中观层面:行业资产价值的重塑——碳风险调整后的估值
这部分需求不依赖国内补贴,具备较强的市场内生动力。当碳排放切实影响企业的“内部账面成本”时,所有资产的评估模式将会发生改变。
高碳资产面临“搁浅”。若2030年全国碳价涨至机构预测的150-200元/吨,老旧高耗能产线将因叠加碳成本而彻底丧失经济竞争力,资产价值将会受损。
绿电资产“结构性溢价”。绿电资产(分布式光伏、储能、PPA协议)的价值构成升维为“电能价值+环境权益价值(绿证/CCER)”。随着碳价推升,环境权益将持续增厚资产收益。金融体系将据此重估抵押物,碳资产成为硬通货。
▎宏观层面:经济版图的重塑——从“跟着市场走”到“逐绿而居”
中国70%以上的风光资源分布在胡焕庸线以西。当绿电成为发展影响的重要因素之一时,传统的“产业跟着市场走”将向“跟着市场与绿电双向驱动”演变。
“十四五”中后期已经出现一个很明显的变化,西部地区不再只是一个单纯的能源输出地,它开始越来越多地承接制造业环节。2025年,西部地区电气制造业用电量,占全国这个行业的比重达到21.9%,比2020年提高了13.6个百分点。非金属业占比达到39%,比2020年提高6个百分点。有色行业占比更是达到69.7%,比2020年提高了6.7个百分点。
这并不意味着沿海经济中心的地位会被颠覆,市场腹地、技术人才、供应链密度等传统区位优势依然强大。但胡焕庸线的“经济分界”属性可能在特定产业领域出现松动,西部地区凭借绿电成本优势吸引高载能产业集群,进而带动就业和服务业发展,形成新的区域增长极。“十五五”期间,我们预计将看到“绿电招商”有可能成为中西部省份吸引产业转移的重要筹码,绿电供应能力正在成为区域竞争力的新维度。
绿能刚性增长的
两大主要场景机遇
在碳排放双控的引导下,通过“以电代煤、以绿代黑”的结构置换,带来未来十年电力消费的刚性增长。预计2030年全社会用电量将达到13万亿千瓦时以上,复合增速约5.5%。这种“刚性”不仅源于GDP稳增长,更重要的驱动力来自“两个替代”的叠加效应。
▎机遇一:传统产业“去重向绿”——存量替代释放的电力需求
高耗能行业的碳减排,绝非通过粗暴的“关停限产”来实现,而是通过“提高电气化率+全额绿电消纳”来实现。碳减排的主战场,恰恰是新增用电的主战场,以作为东部负荷中心为例,《新型能源体系建设“十五五”规划》要求其70%的新增用电由本区域生产保障。
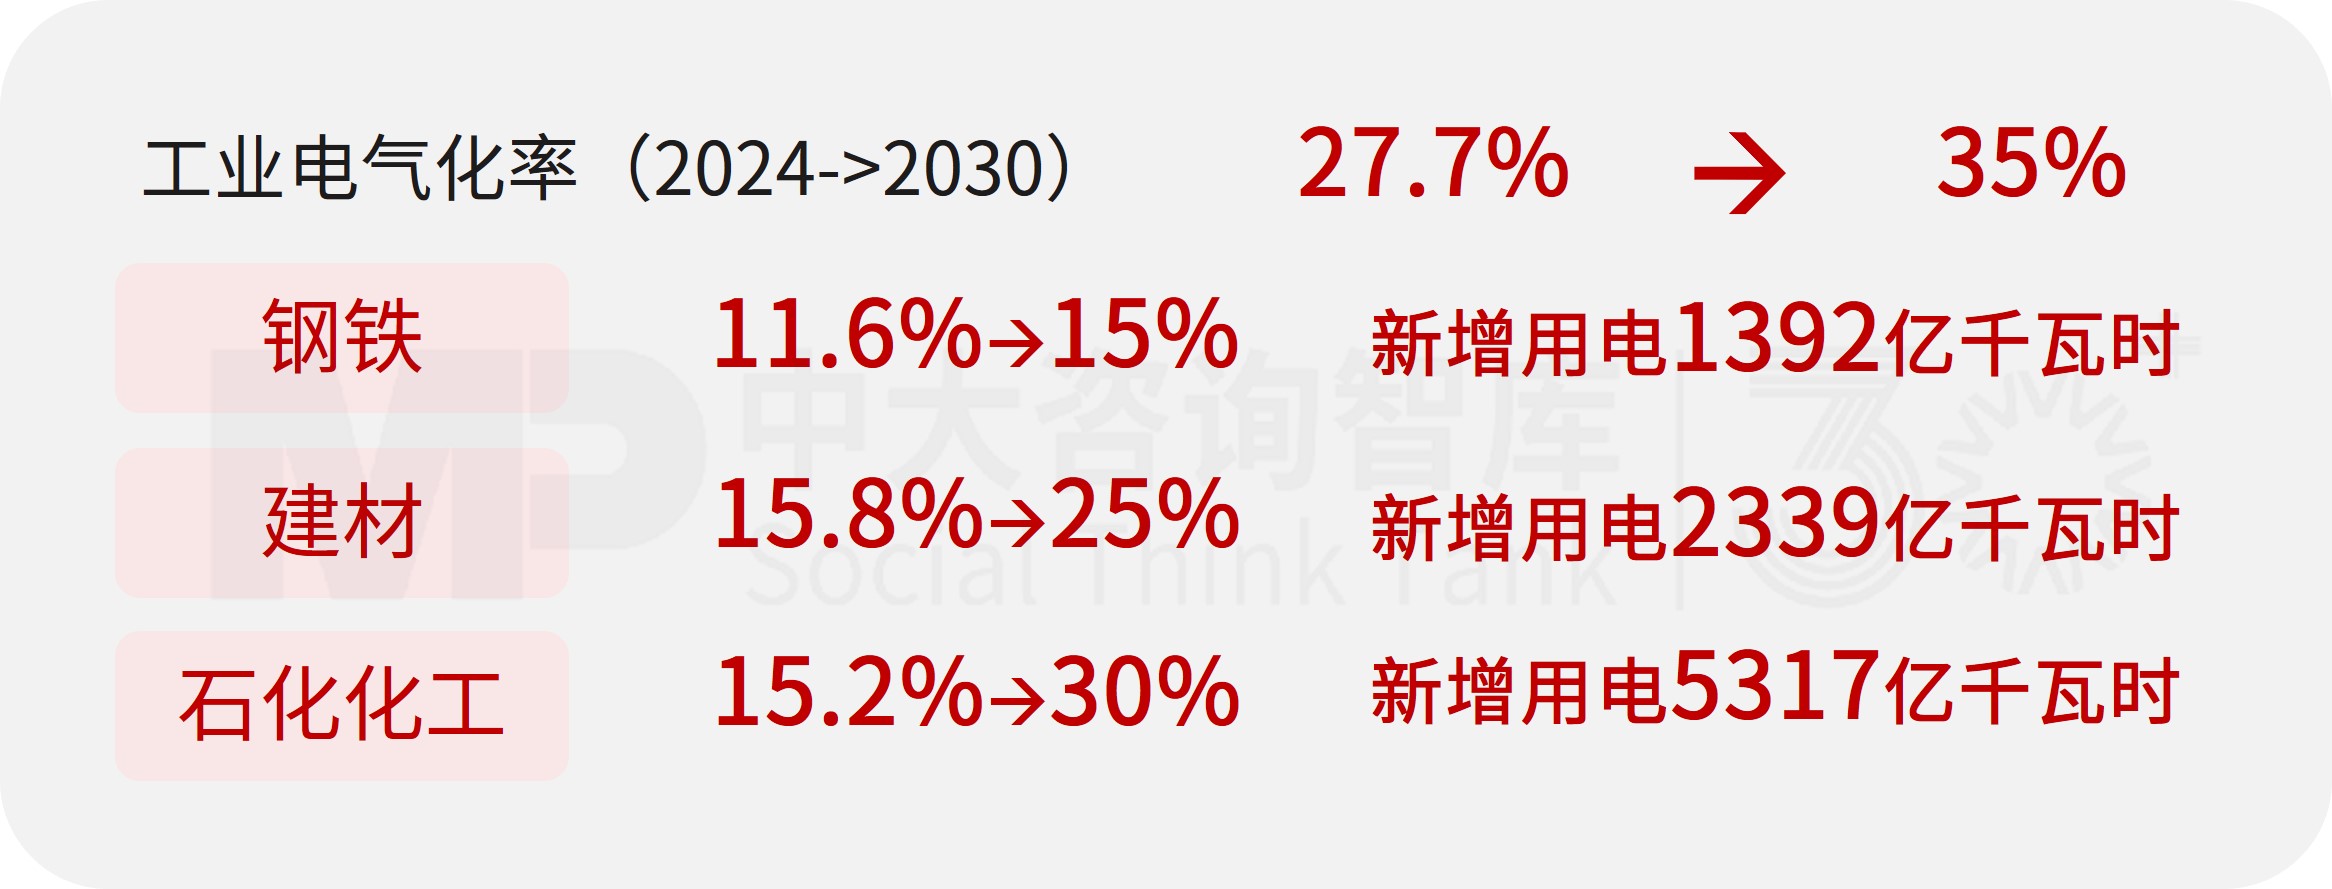
随着2024-2025年节能降碳方案的落地,特别是钢铁、水泥、电解铝正式纳入全国碳市场,碳成本已从“政策威慑”变为“真金白银”。目前这四大高耗能行业占全国工业碳排超50%,若通过电气化改造按预期目标降碳,仅钢铁、建材、石化三大行业带来的新增电气化用电量就将超过9000亿千瓦时,相当于2024年全社会总用电量的9%。
▎机遇二:新质生产力重塑负荷特性——增量爆发的三个新增长极
如果说传统产业的电气化是“存量替代”,那么新质生产力带来的则是“增量爆发”。以算力基础设施、新能源汽车和绿氢为代表的三大新兴领域,正在构建“高电力弹性”的增长极,其合计新增用电量对“十五五”全社会用电量增长的贡献率预计超过40%。
算力基础设施2024年用电量约3500亿千瓦时,占全社会用电量约3.5%。到2030年,这一数字预计将增长至约11000亿千瓦时,占全社会用电量的8%-9%,五年增长超过两倍。7×24小时稳定基荷特性使其成为消纳波动性绿电的理想载体。通过“算随电调”将非紧急任务动态迁移至绿电富集区,算力产业不是抢占电网资源,而是为新能源消纳创造高价值场景。
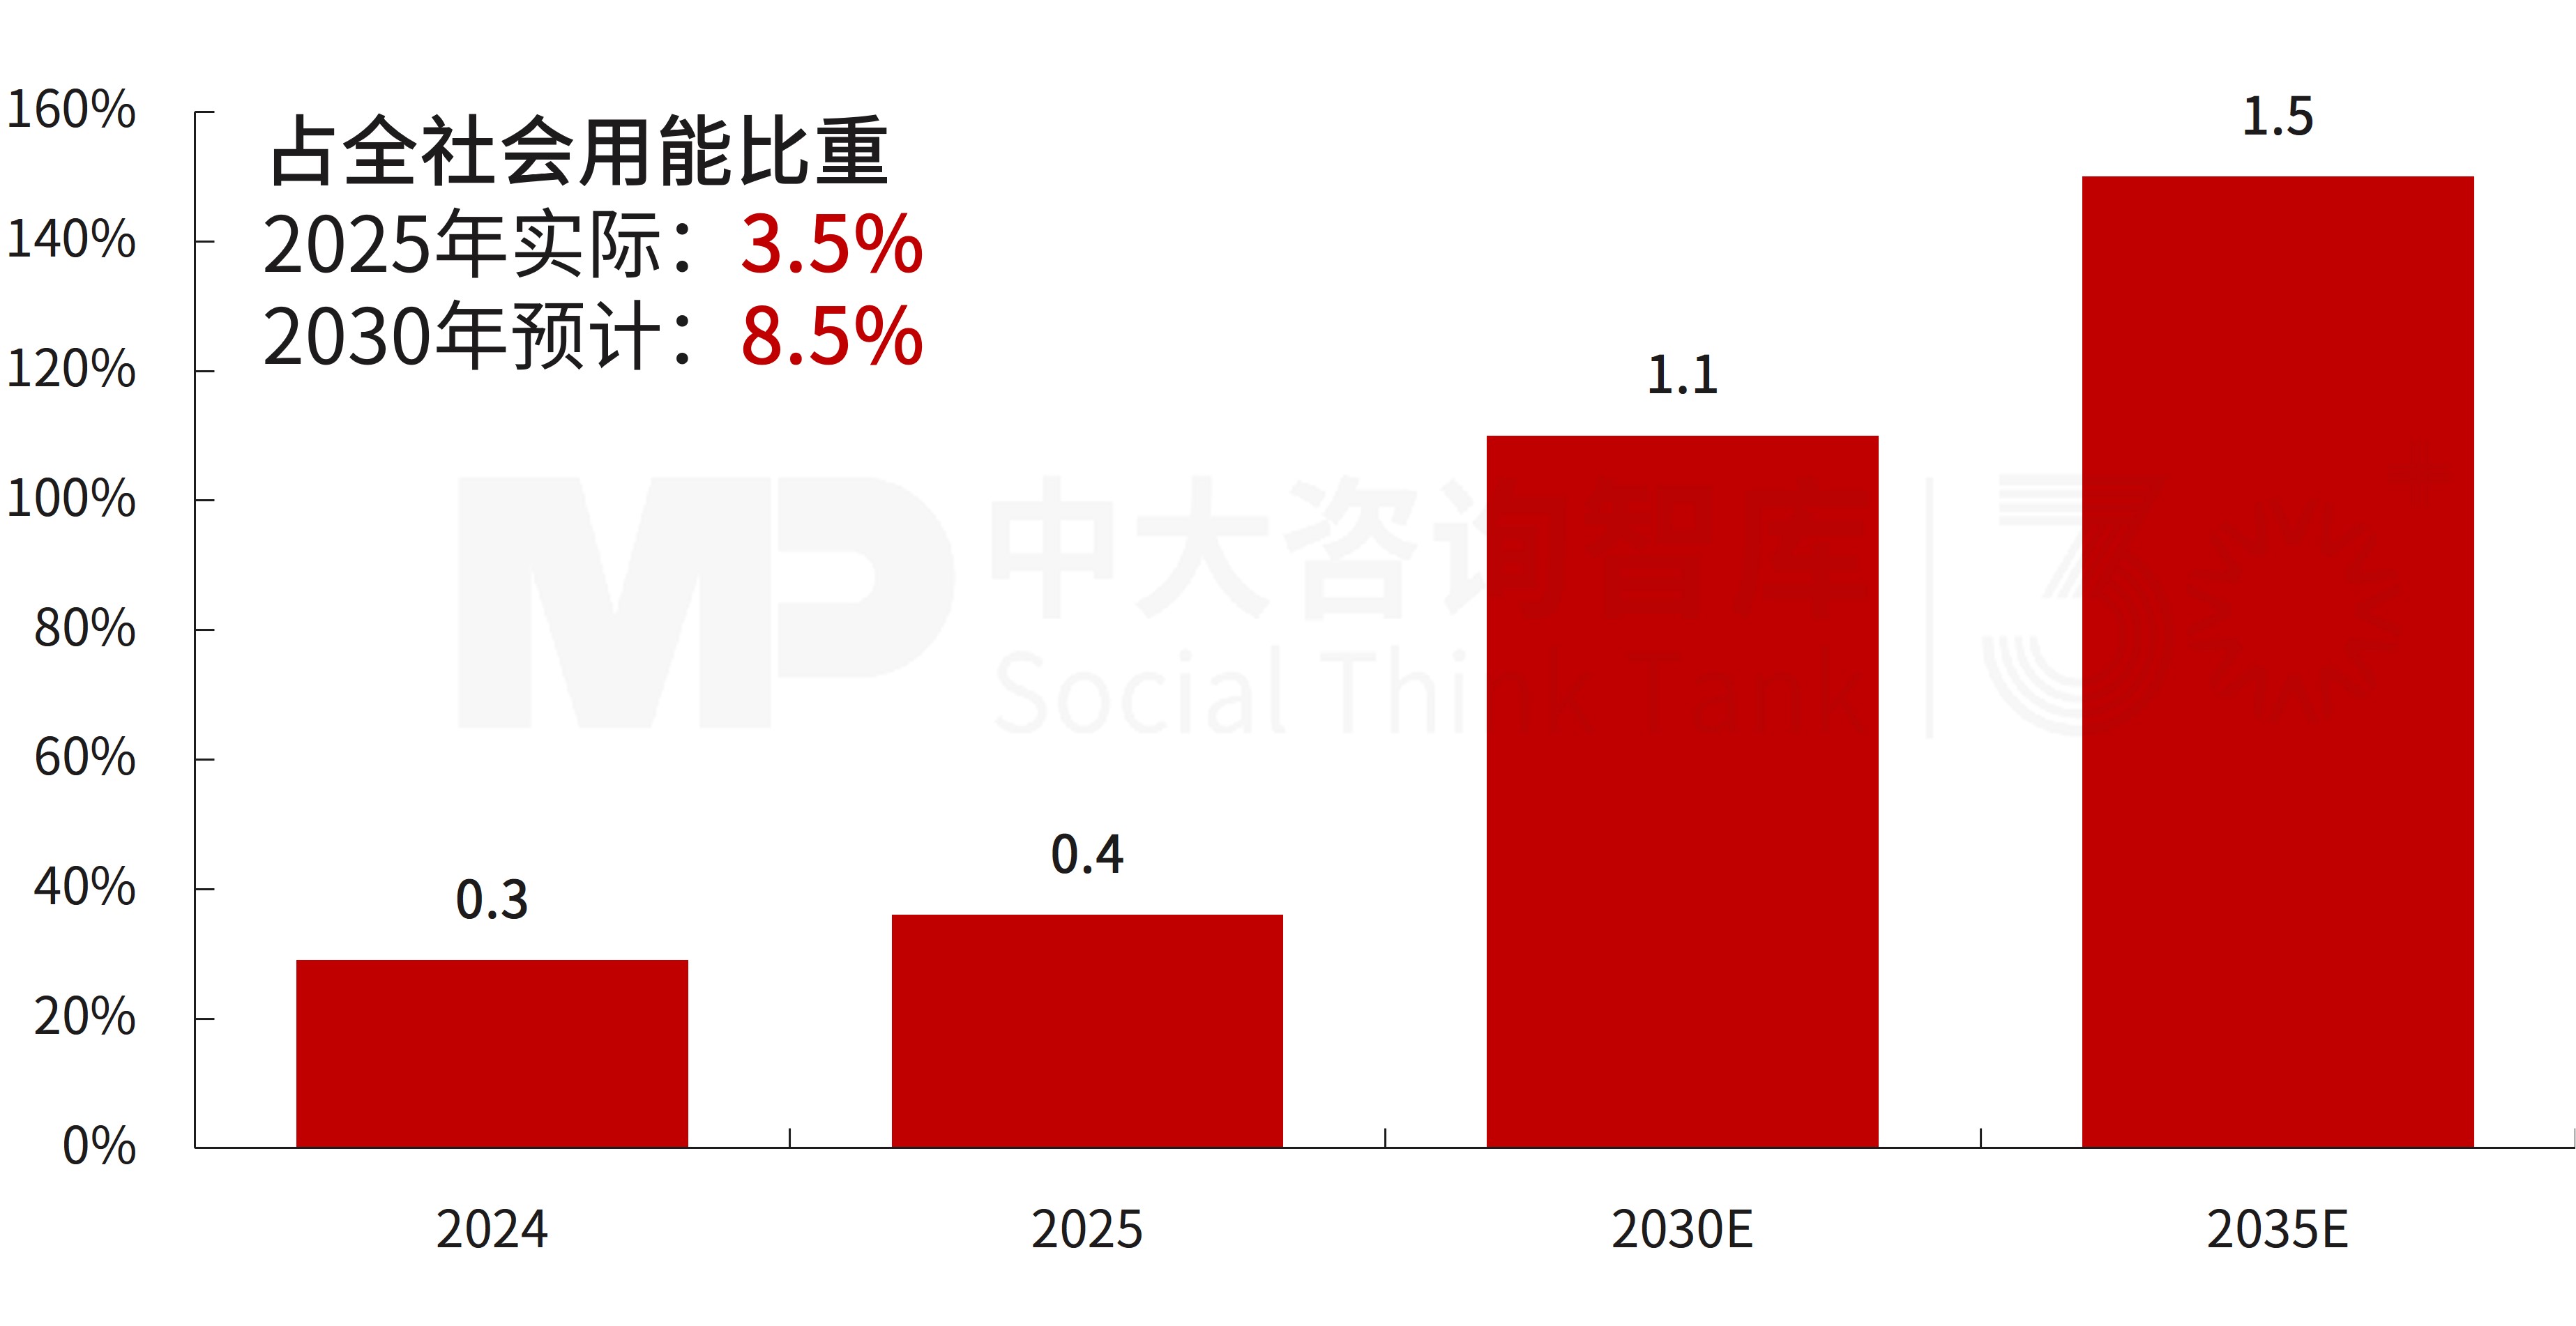
图3 2024-2035年算力基础设施用电量预测(万亿千瓦时)
新能源汽车预计2030年保有量将达到8000万辆以上,年均充电需求约4800亿千瓦时,占2030年全社会用电量的3.5%-4%。2025年10月公布的《电动汽车充电设施服务能力“三年倍增”行动方案(2025-2027年)》明确到2027年建成2800万个充电设施,形成超3亿千瓦充电服务能力。这不仅是充电基础设施的建设目标,更是配电网必须承载的新增负荷。但新能源汽车对电力系统的价值远不止于“新增负荷”,48亿千瓦时的分布式储能池通过“光储充换放”一体化站点、车网互动转化为主动双向调节资源。
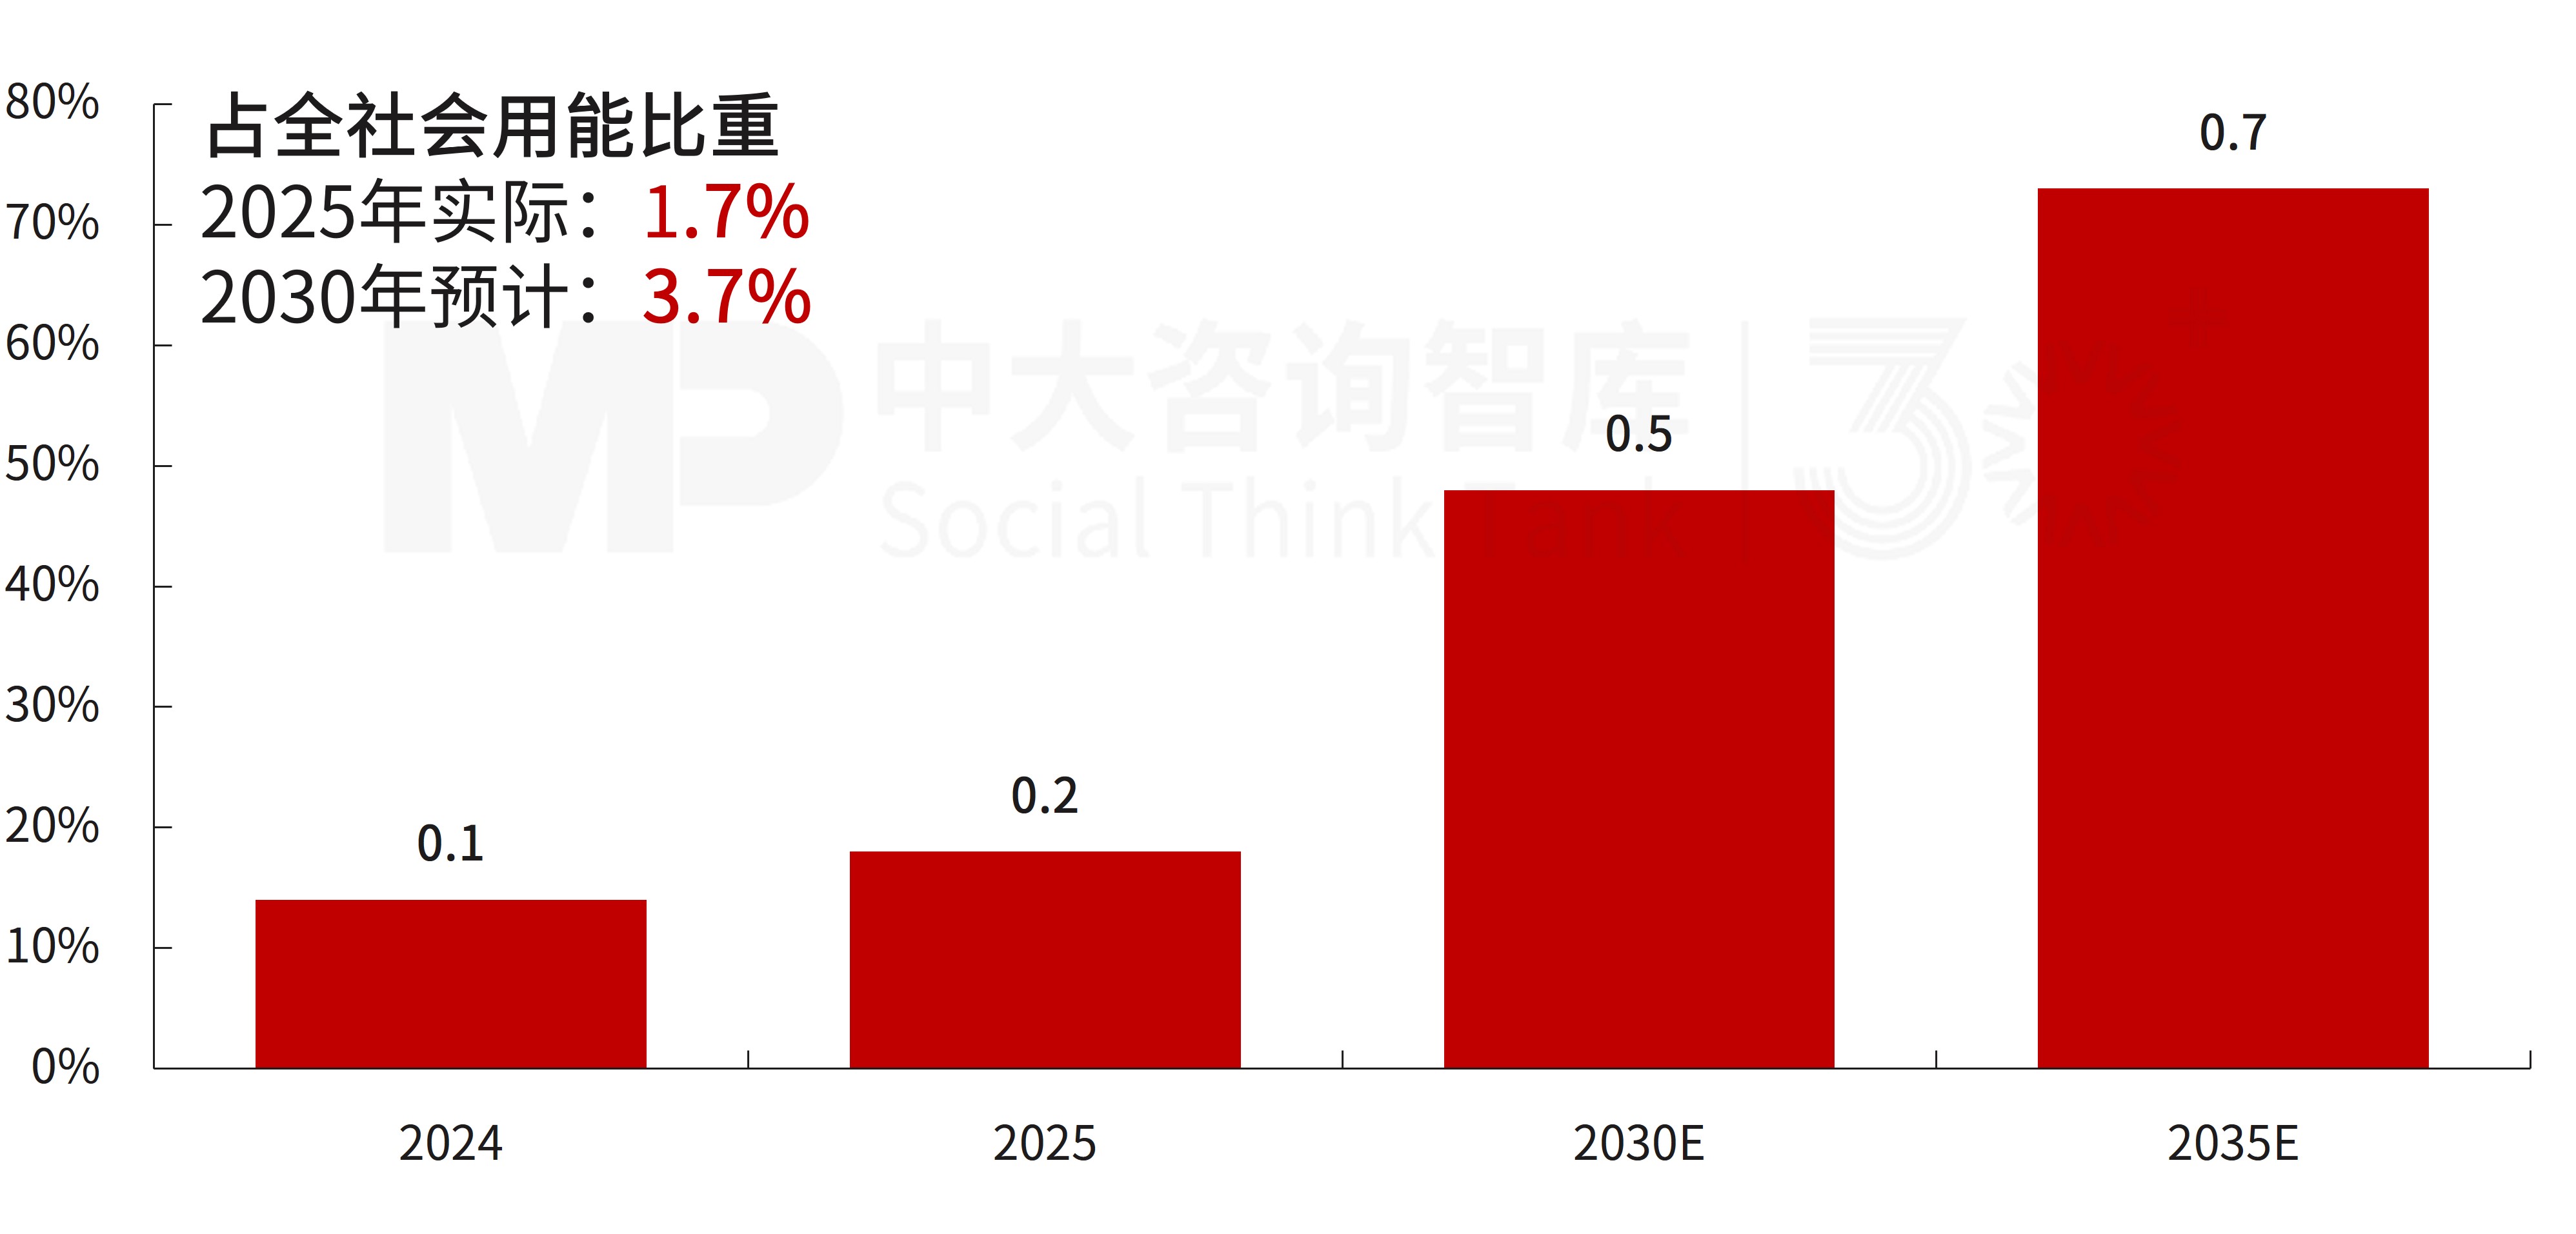
图4 2024-2035年新能源汽车用电量预测(万亿千瓦时)
绿氢承担的角色更为独特。电解水制氢设备具有极宽的功率调节范围和快速响应能力。这意味着制氢装置可以在风光大发时段全功率运行、在风光出力不足时迅速降低功率甚至停机,天然具备“源荷双向适配”的柔性特征。
1360号文等文件已明确绿氢作为“灵活负荷、储能载体、跨产业融合媒介”的战略定位,完美解决了“弃风弃光”问题的最后一公里。当所有其他消纳手段都已饱和时,其“可调节性”赋予它在系统层面远超其规模的战略价值。
负荷侧角色的主动进化
从“消费者”进化为“产消者”
范式革命不仅改变了用能的规则和规模,更在根本上改写了负荷侧参与者的角色定位。
在传统的“电网供电、企业用电”的单向模式下,负荷侧是被动的电力“消费者”。企业对自身的用能行为没有优化动力,也缺乏优化工具。能源账单是一笔不可避免的固定成本支出。
碳排放双控打破了这一被动模式,当碳成本被显性化、当绿电获得环境溢价、当电力市场化改革释放价格波动空间,负荷侧主体将从“消费者”向“产消者”进化,逐步发展能源生产、消费、调节和交易四项能力。
一是生产能力。企业不再只是用电的“买方”,同时成为绿电的“卖方”或至少是“自供方”。自产绿电附带的绿证和碳减排量,为企业提供了额外的环境权益收入。
二是消费能力。柔性消费能力的核心不是“少用电”,而是“在对的时间用电”,在电价低谷时段增加用电、在电价高峰时段减少用电。这种“择时用电”的策略既降低了电费支出,又减少了碳排放,经济效益和环境效益在同一操作中实现了统一。
三是调节能力。商业建筑的中央空调系统可以在预冷/预热模式下提前蓄能、在电网高峰时段降低功率运行而不影响室内舒适度;电动汽车充电桩通过智能管理在负荷低谷有序充电、在负荷高峰时参与V2G放电。这些智能调节技术使负荷侧不再只是能源的终端消耗点,而成为系统平衡中的主动参与者。
四是交易能力。通过参与“电-碳-证”多维市场,实现收益组合优化。这要求企业建立专业能源交易能力,或自建交易团队,或委托售电公司和虚拟电厂聚合商代理。
从“管住能耗”到“管住碳排”,变化的不仅是指标,更是负荷侧发展的底层逻辑。当绿电成为增长许可证、当西部地区“逐绿而居”、当负荷侧从“消费者”跃升为“产消者”,谁先读懂这场范式革命,谁就把握住了“十五五”的增长机遇。
更多能源电力深度研判,将在中大咨询能源电力行业蓝皮书完整呈现。欢迎扫描下方二维码,预约获取。后续我们还将针对电力消费场景、储能发展趋势等关键议题分享专题洞察,敬请持续关注!
微信扫描下方二维码
回复“能源蓝皮书”预约领取