土地财政加速退潮、隐性债务严控增量、内生造血持续走弱……当传统“土地+基建”模式难以为继,城投平台正站在转型与撤并的历史分岔路口。如何穿越周期、找到可持续的市场化转型路径?
中大咨询深耕城投转型领域多年,基于对全国城投企业财务数据的系统梳理与大量项目实践的一手洞察,推出核心研究成果《察势致远——平台公司发展困局与未来路径》。蓝皮书立足“察势、诊局、破局”三大维度,深度剖析城投行业面临的现实困局,系统梳理转型路径与实践范式,助力城投平台在变局中找准方位、破局重生。
(文末扫码联系我们,预约获取蓝皮书)
【本文观点源自——平台公司蓝皮书·诊局篇】
当前城投平台正面临四大困局相互交织、层层递进的严峻局面:财政之困削弱了政府托底能力,融资之困切断了外部输血通道,盈利之困暴露了内生造血不足,转型之困则直指存量模式的不可持续。四大困局环环相扣,共同构成城投平台亟待破解的系统性命题。
01
财政之困
土地财政加速退潮
基建依托逐步收窄
土地市场的持续萎靡,正从源头切断城投的传统生存逻辑。过去二十年,城投平台深度嵌入“土地征收—基建投资—土地增值—再投资”的循环体系,土地出让收入是地方财政向城投项目输血的核心通道。然而近些年土地市场颓势加快演绎。中大咨询城投蓝皮书指出,对于城投而言,这意味着地方可腾挪的资金大幅缩水——新增项目无法及时上马,存量委托代建项目的回款周期被大幅拉长,收益返还和补贴金额急剧减少。更关键的是,围绕土地红利的城市发展逻辑正在发生根本性转变。
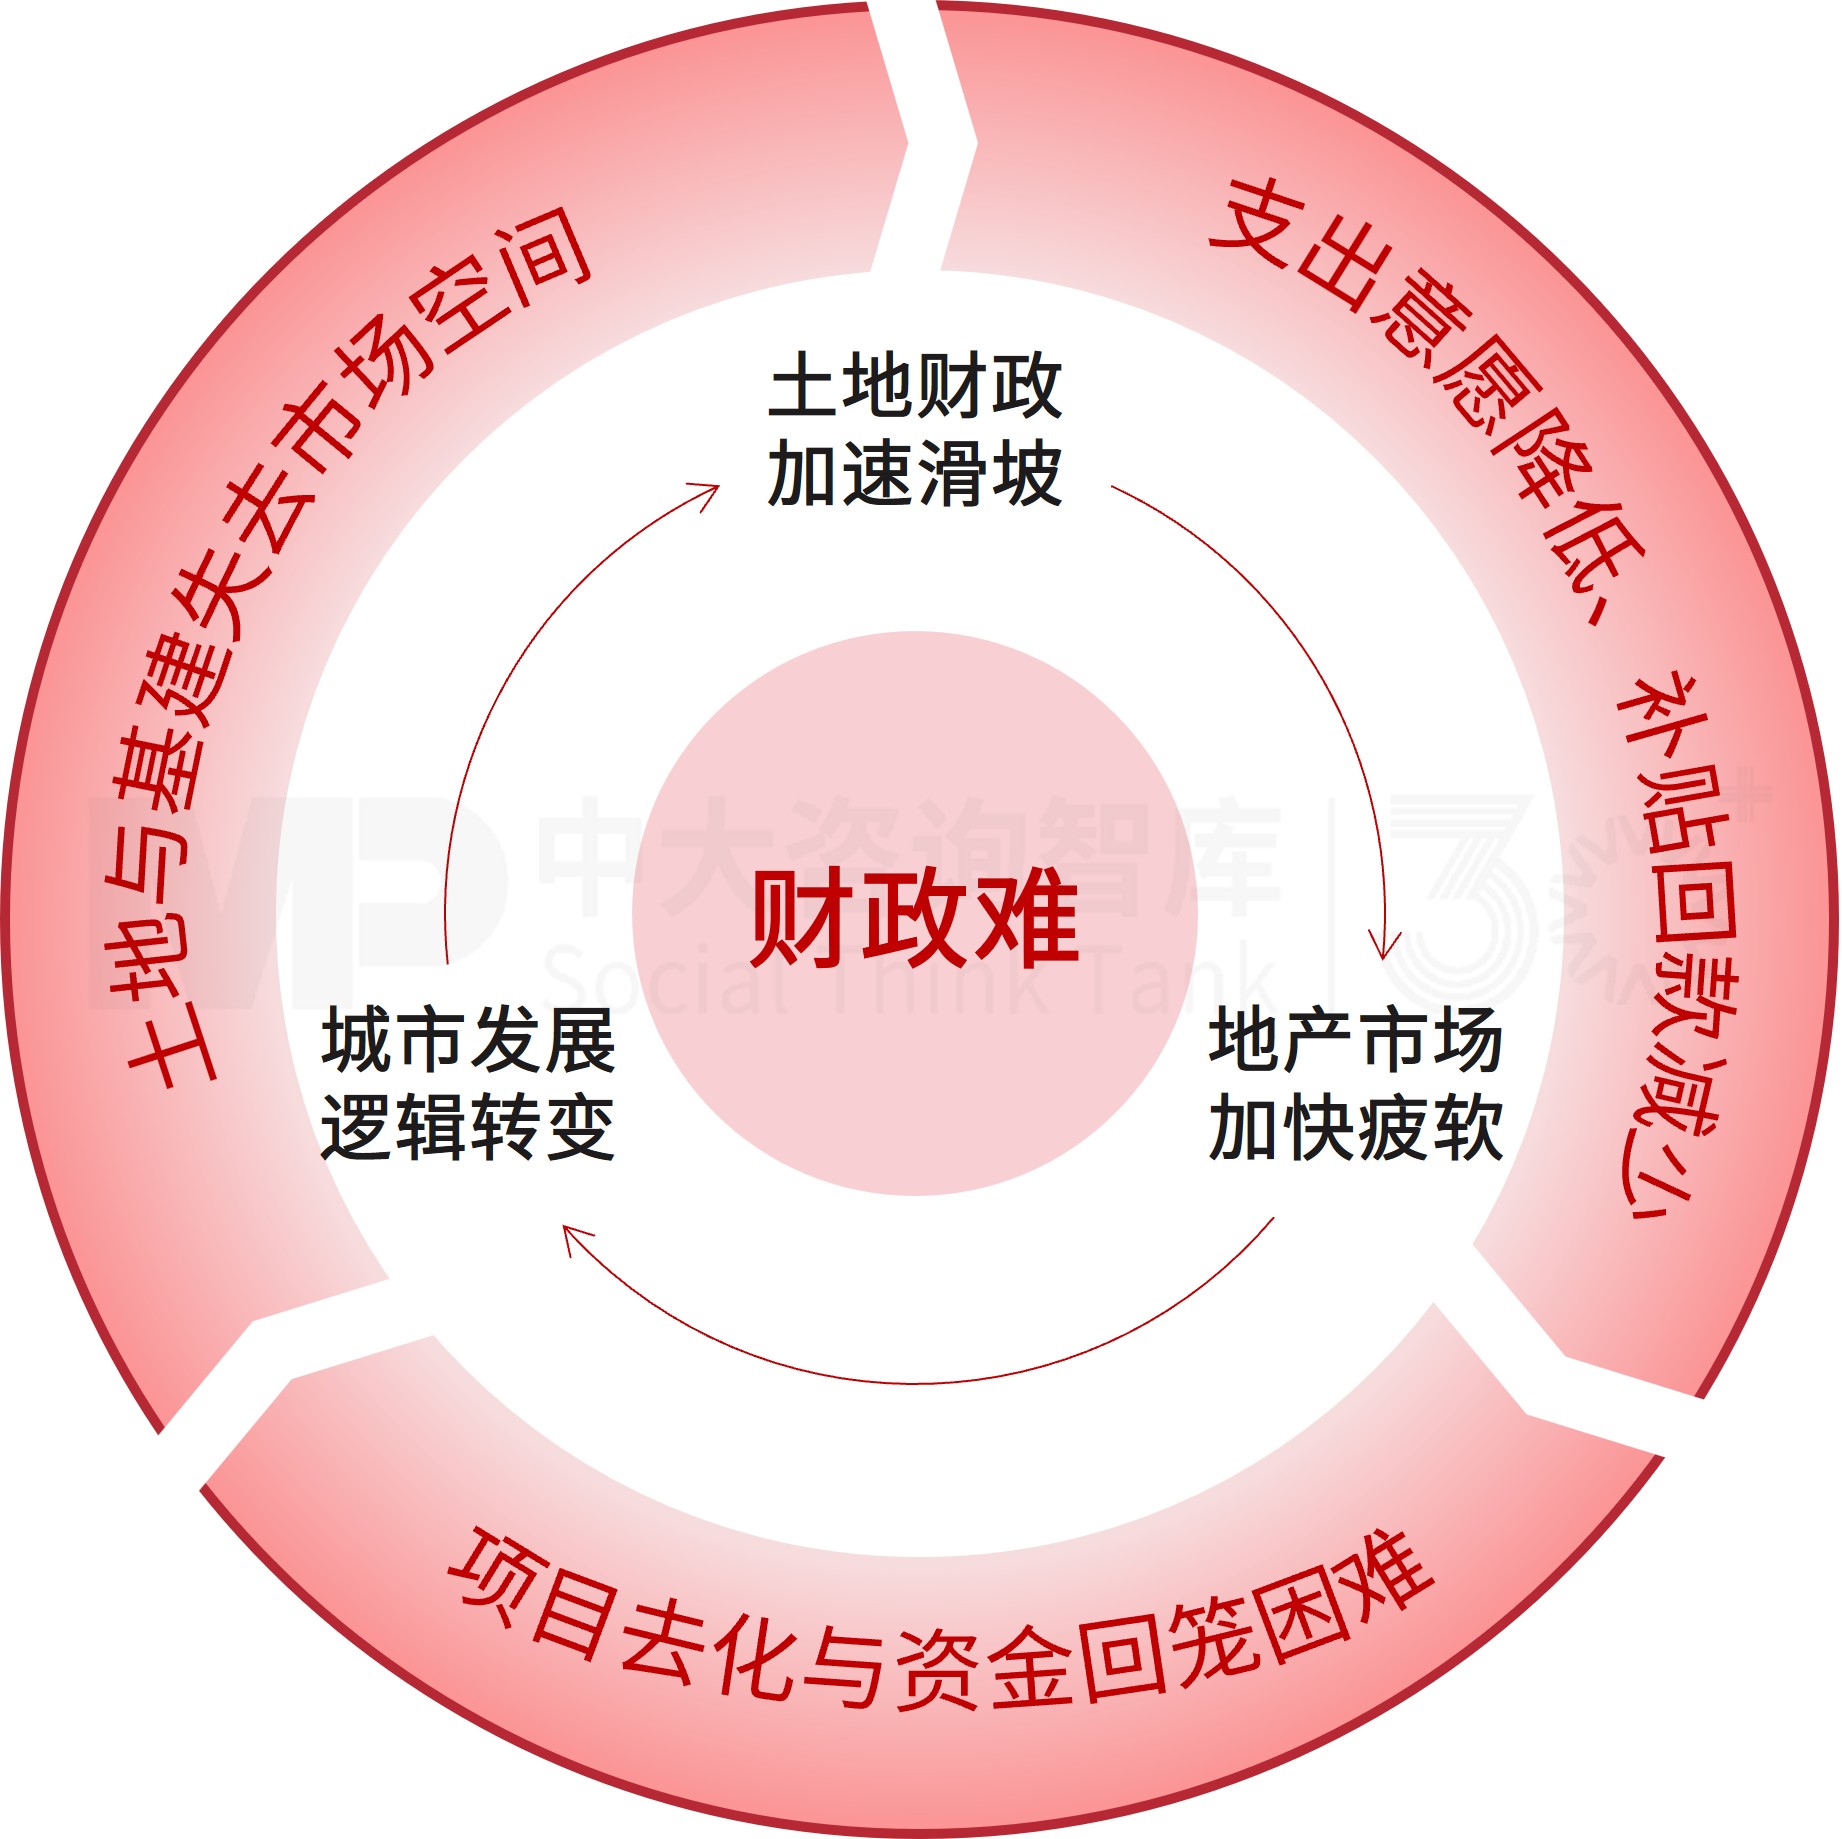
图1 城投平台面临的财政收支恶性循环
土地出让收入连续下滑至低位水平,土地财政依赖度降低是长期趋势
2025年国有土地使用权出让收入仅为4.15万亿元,与2021年峰值相比骤降52.31%,土地财政依赖度跌至19.22%。土地这一曾经最稳定的“压舱石”,正加速演变为流动性压力的“策源地”。
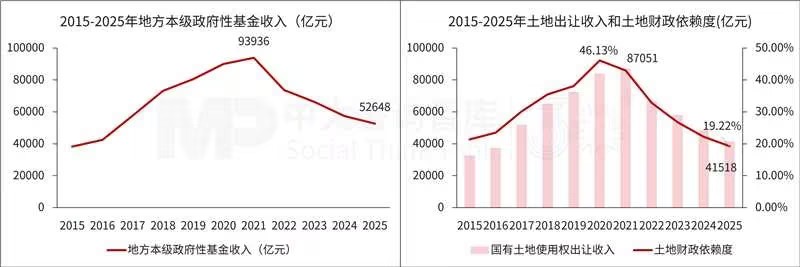
图2:2015-2025年地方本级政府性基金收入、土地使用权出让收入与土地财政依赖度
数据来源:Wind、中大咨询研究院
地产市场供求关系发生重大变化,已然失去高速增长的客观条件
中大咨询城投蓝皮书指出,2025年的房地产开发投资金额为自2012年以来的最低值;2025年的房屋新开工面积为近十五年的最低值;2024年的房屋累计销售面积为近十五年的最低值。在此背景下,房企拿地愈发谨慎。城投不得不发债借钱承担“托底”重任。
城镇化推进步伐放缓,城市发展底层逻辑快速发生转变
2009-2018年这10年间增长了25432.89平方公里,部分地方基建投资已明显出现前置迹象。但此后随着经济模式的转变,对房屋住宅需求减少,地产供给已远快于实际需求,2018—2022年城区面积减少9679平方公里,部分城市不仅停止扩张甚至呈现萎缩态势。
02
融资之困
隐性债务严控增量
融资链条抬升滚续成本
中大咨询认为,在“控增化存”的监管总基调下,城投平台的融资环境正经历前所未有的紧缩。一方面,近两年迎来债务集中到期偿还的最高峰,存量城投债到期规模达近十年之最,而大部分城投的经营性现金流在项目回款滞后的拖累下,已难以覆盖短期债务;另一方面,融资通道的持续收紧导致境外和非标高息融资升温,边际融资成本被动抬高。从总量看,2025年城投债净融资规模正式转负,行业进入全面净偿还阶段,融资滚续难以为继。
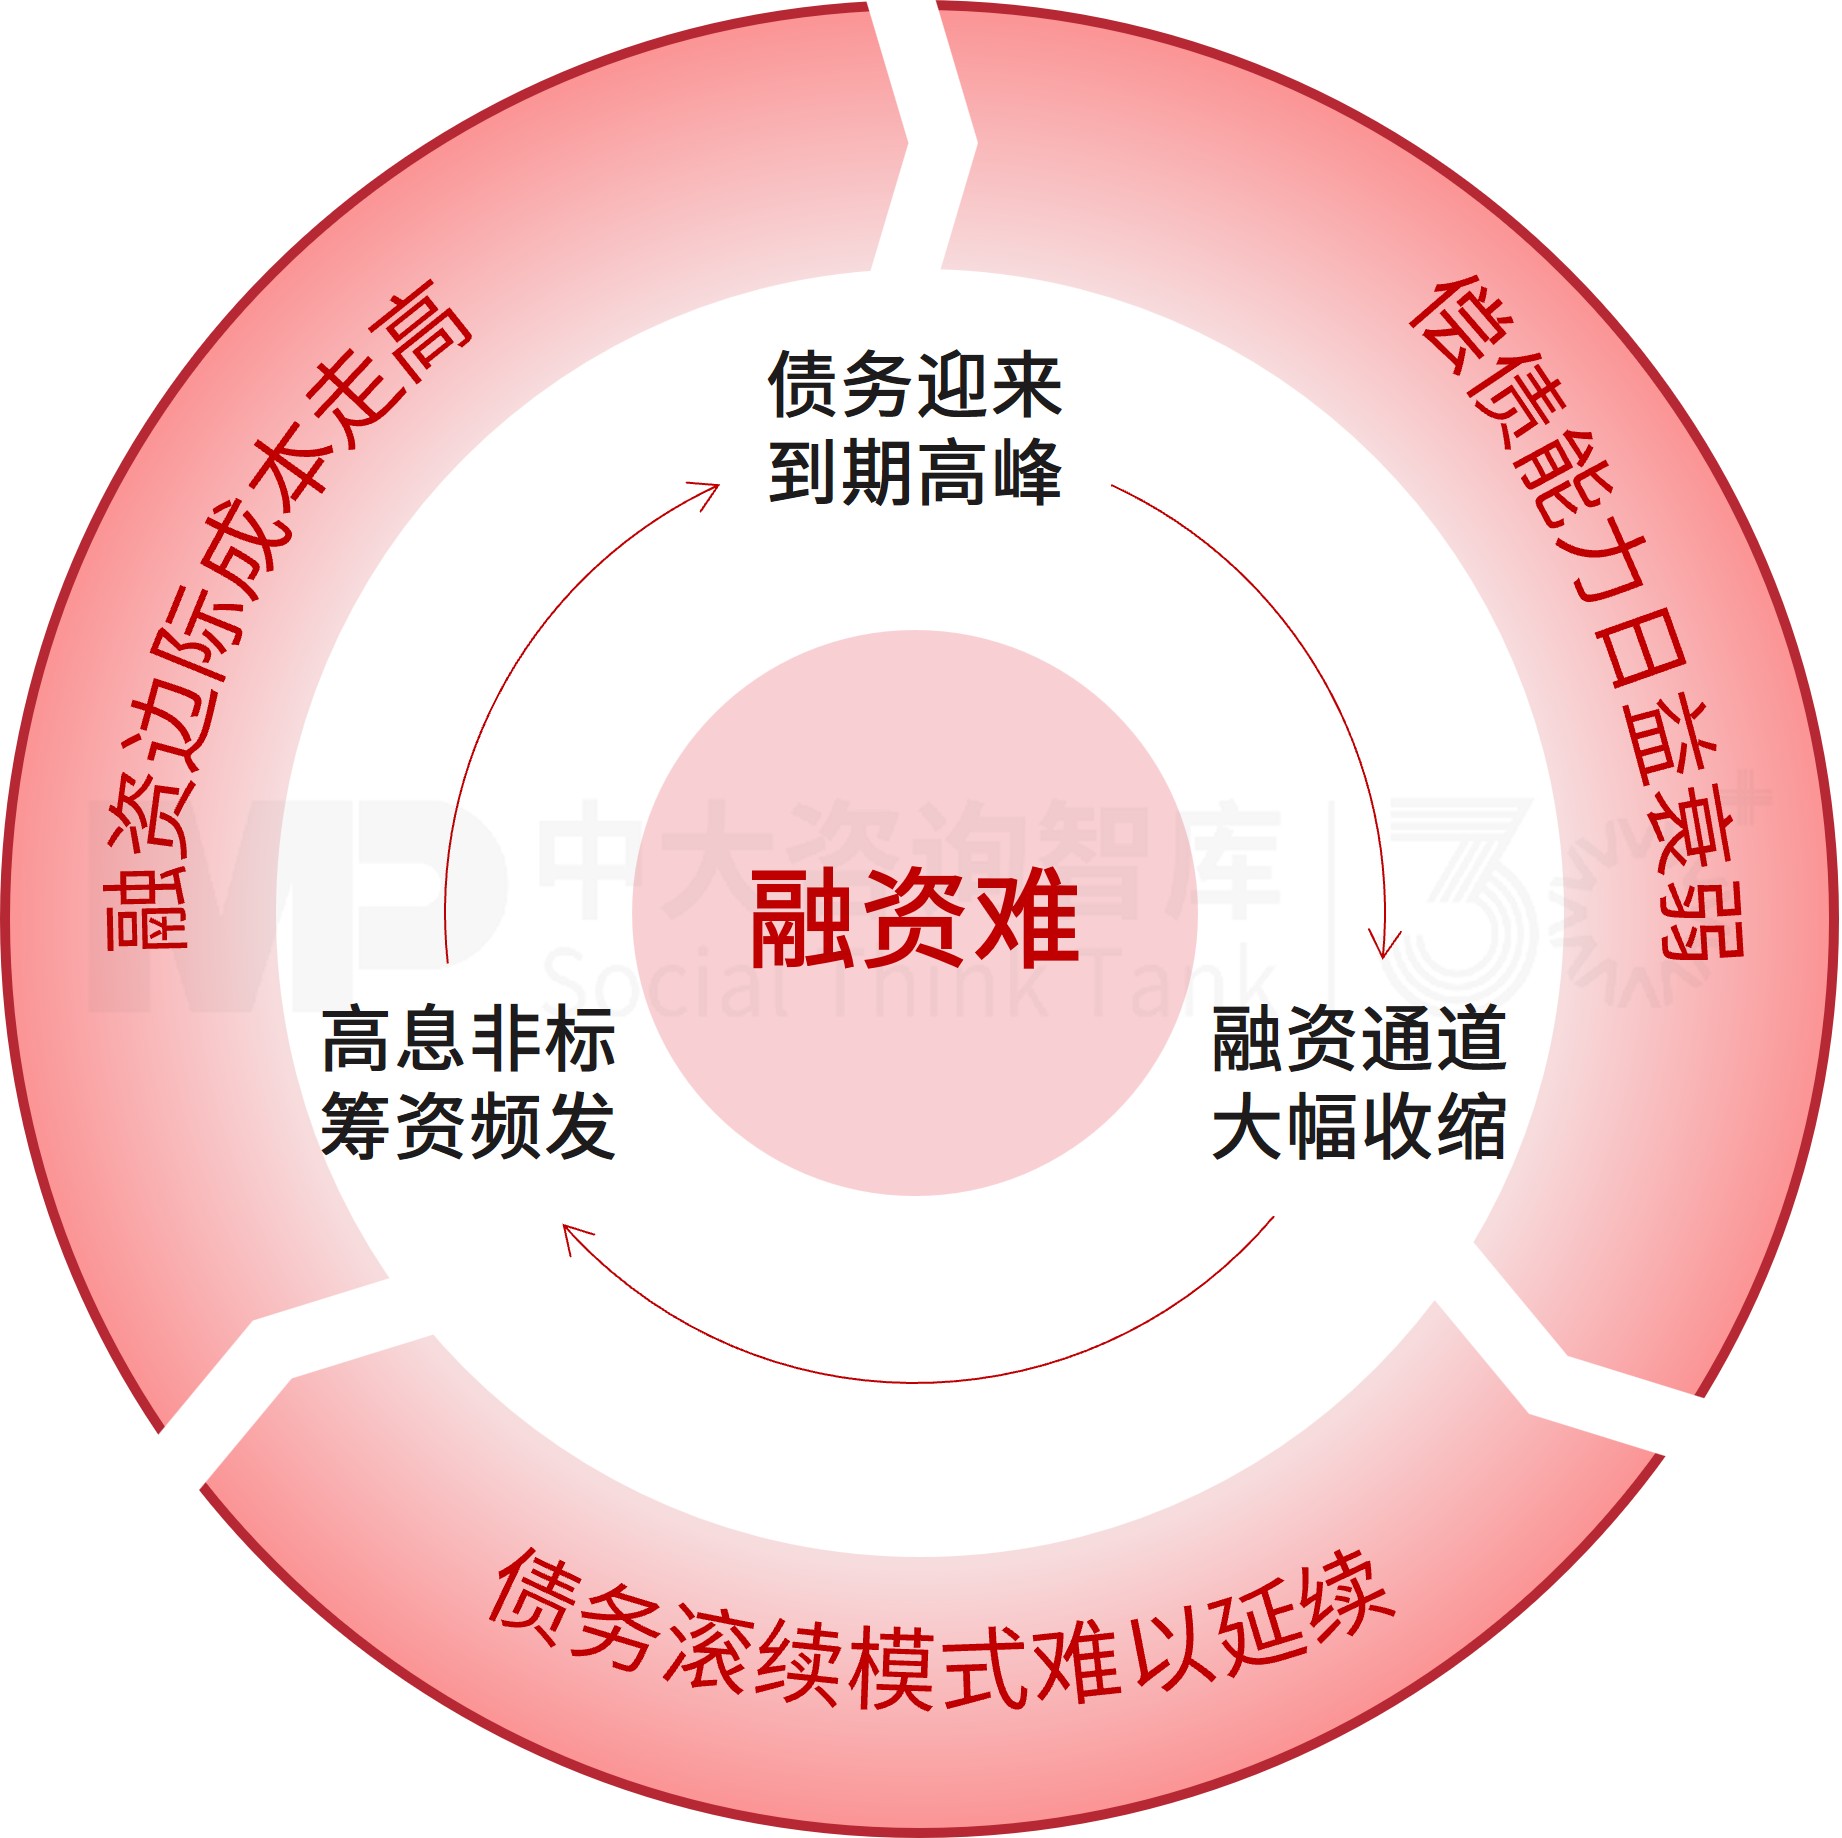
图3:城投平台面临的融资化债恶性循环
资料来源:中大咨询研究院
城投债务迎来偿还高峰期,短期偿债能力遭受巨大挑战
中大咨询城投蓝皮书显示,2024年是疫情时期大规模发债的集中到期爆发年,2025年总偿还量超5万亿元,占城投债存量余额的27.18%。在财政收支矛盾加大、项目回款滞后的情况下,还本付息压力严峻。
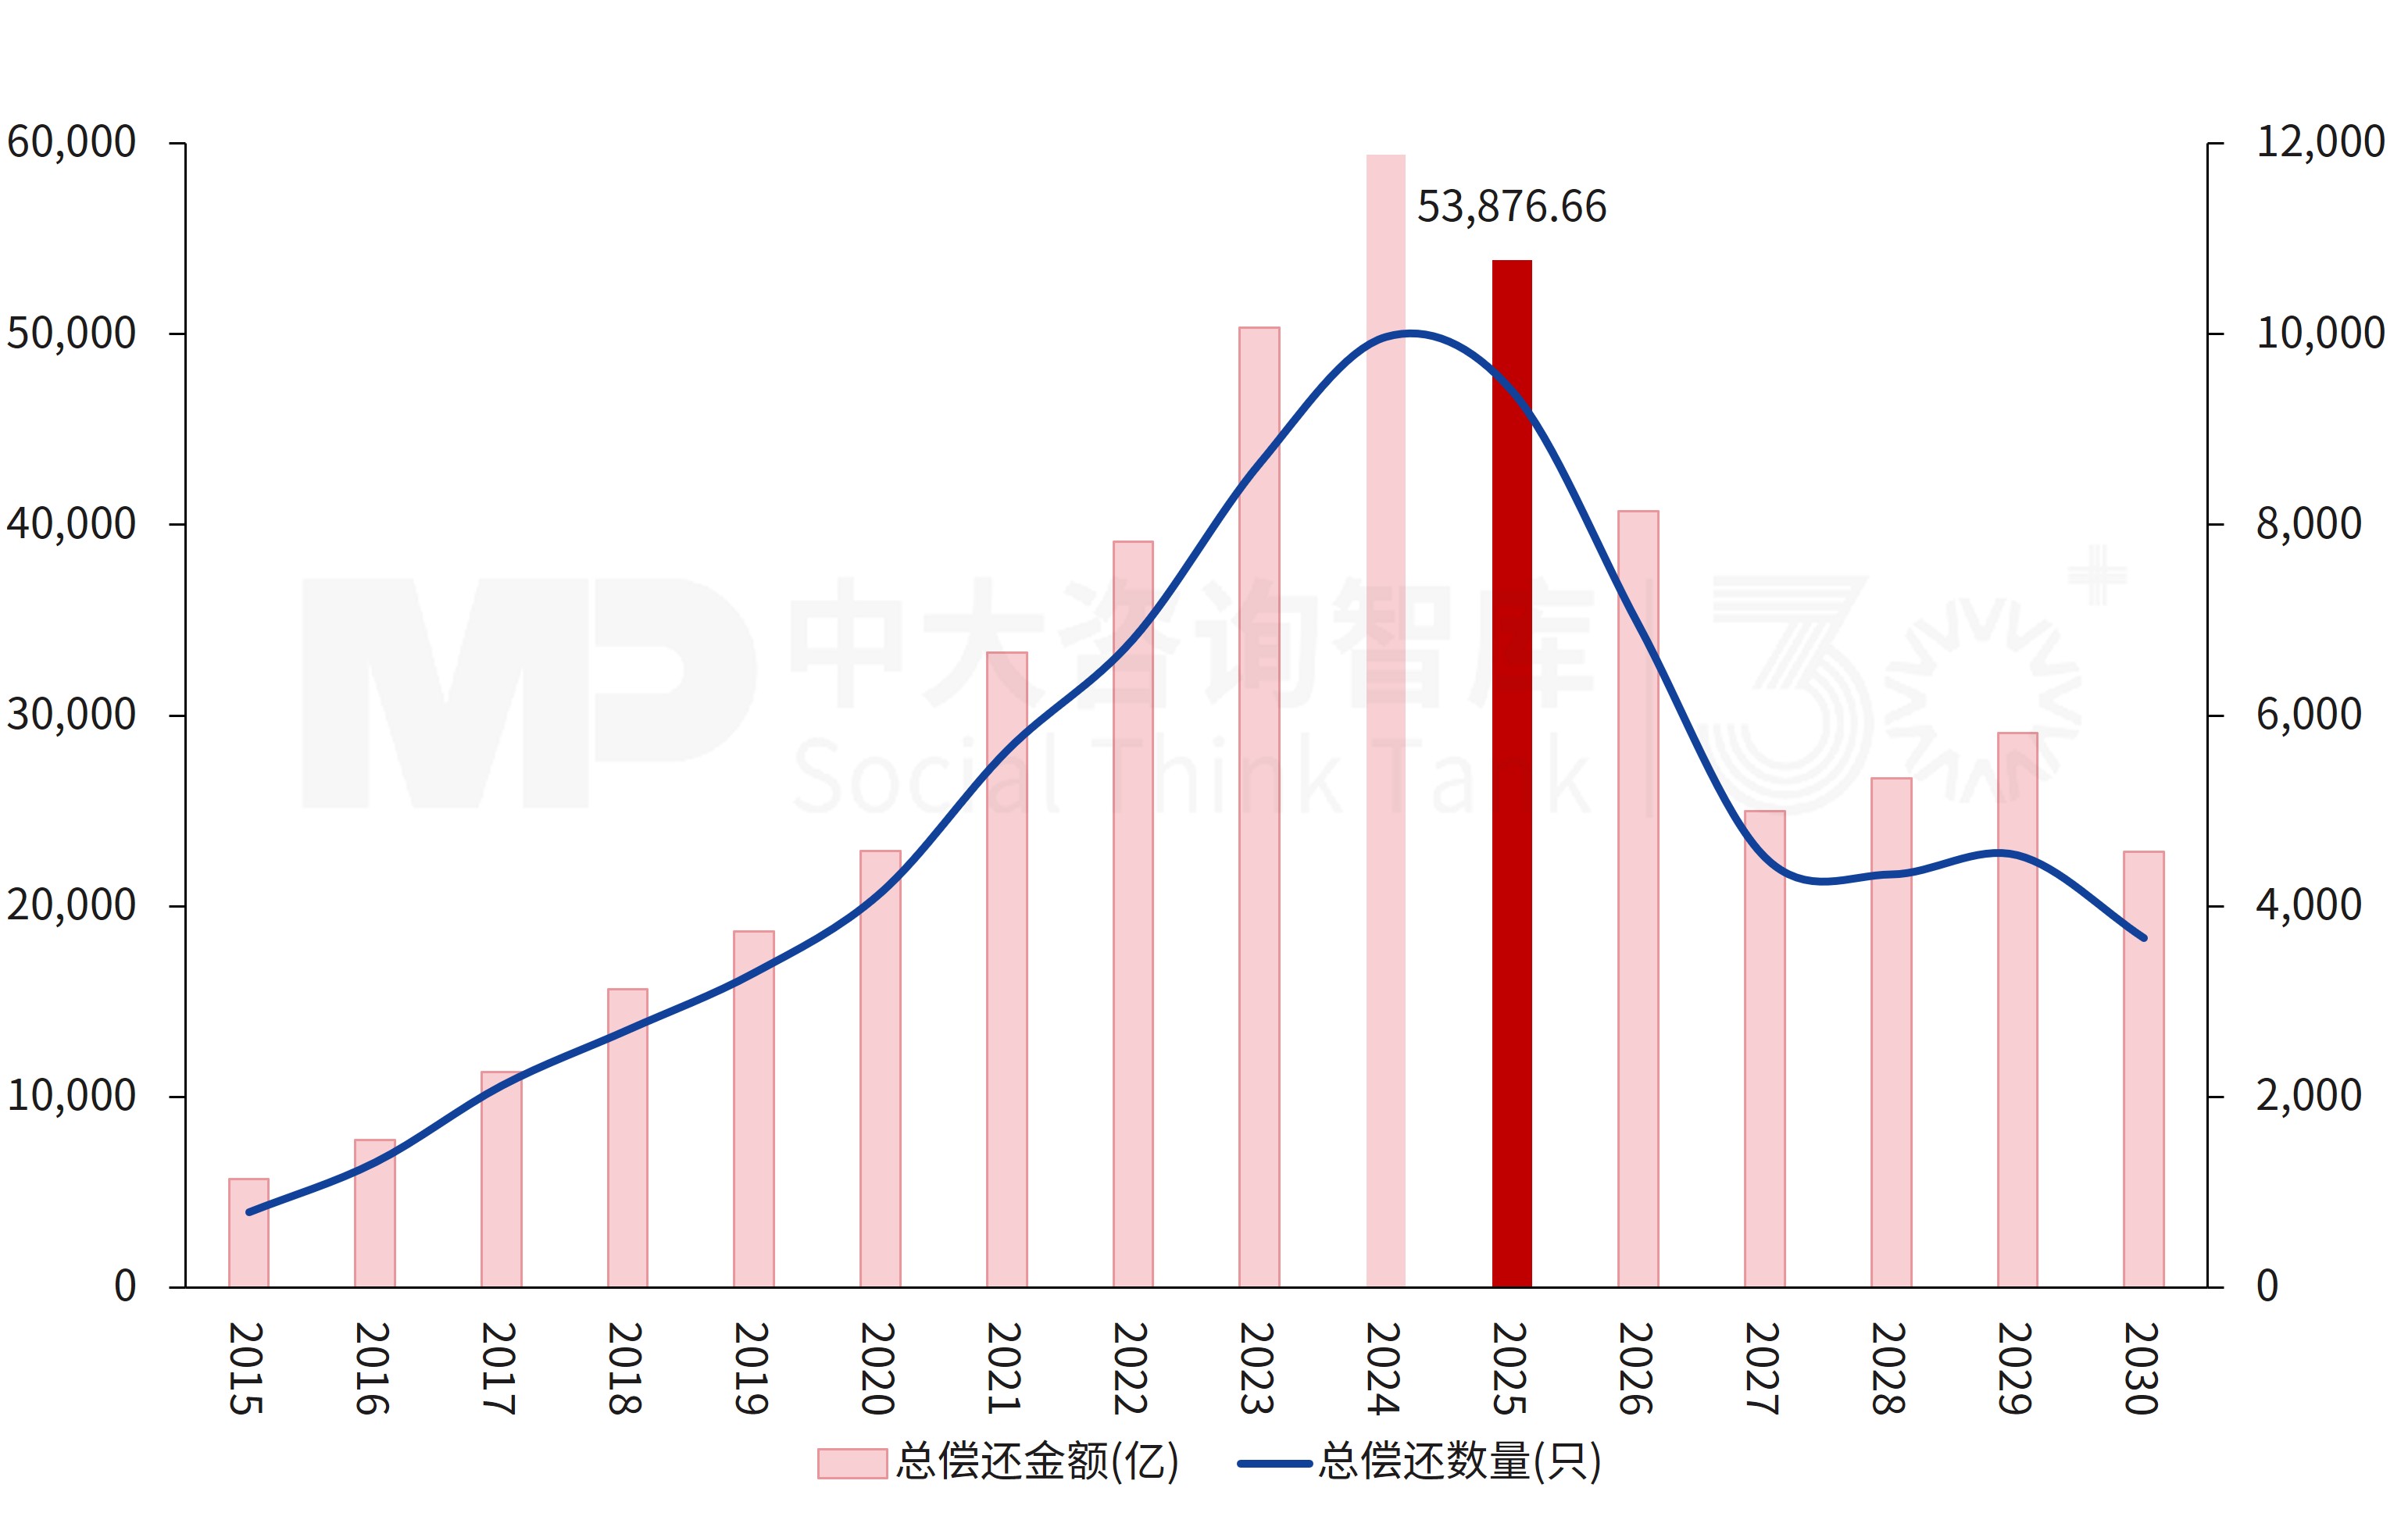
图4:2015-2030年城投债到期规模与数量
数据来源:企业预警通、中大咨询研究院
城投融资迎来艰难时刻,地区分化趋势逐渐凸显
2025年全年城投债净融资规模正式转负,行业进入全面净偿还阶段。江浙鲁地区仍是发行主力,合计约占全国的65.53%;而十二个“化债大省”净偿还规模持续扩大——强者恒强、弱者愈弱的马太效应加速显现。
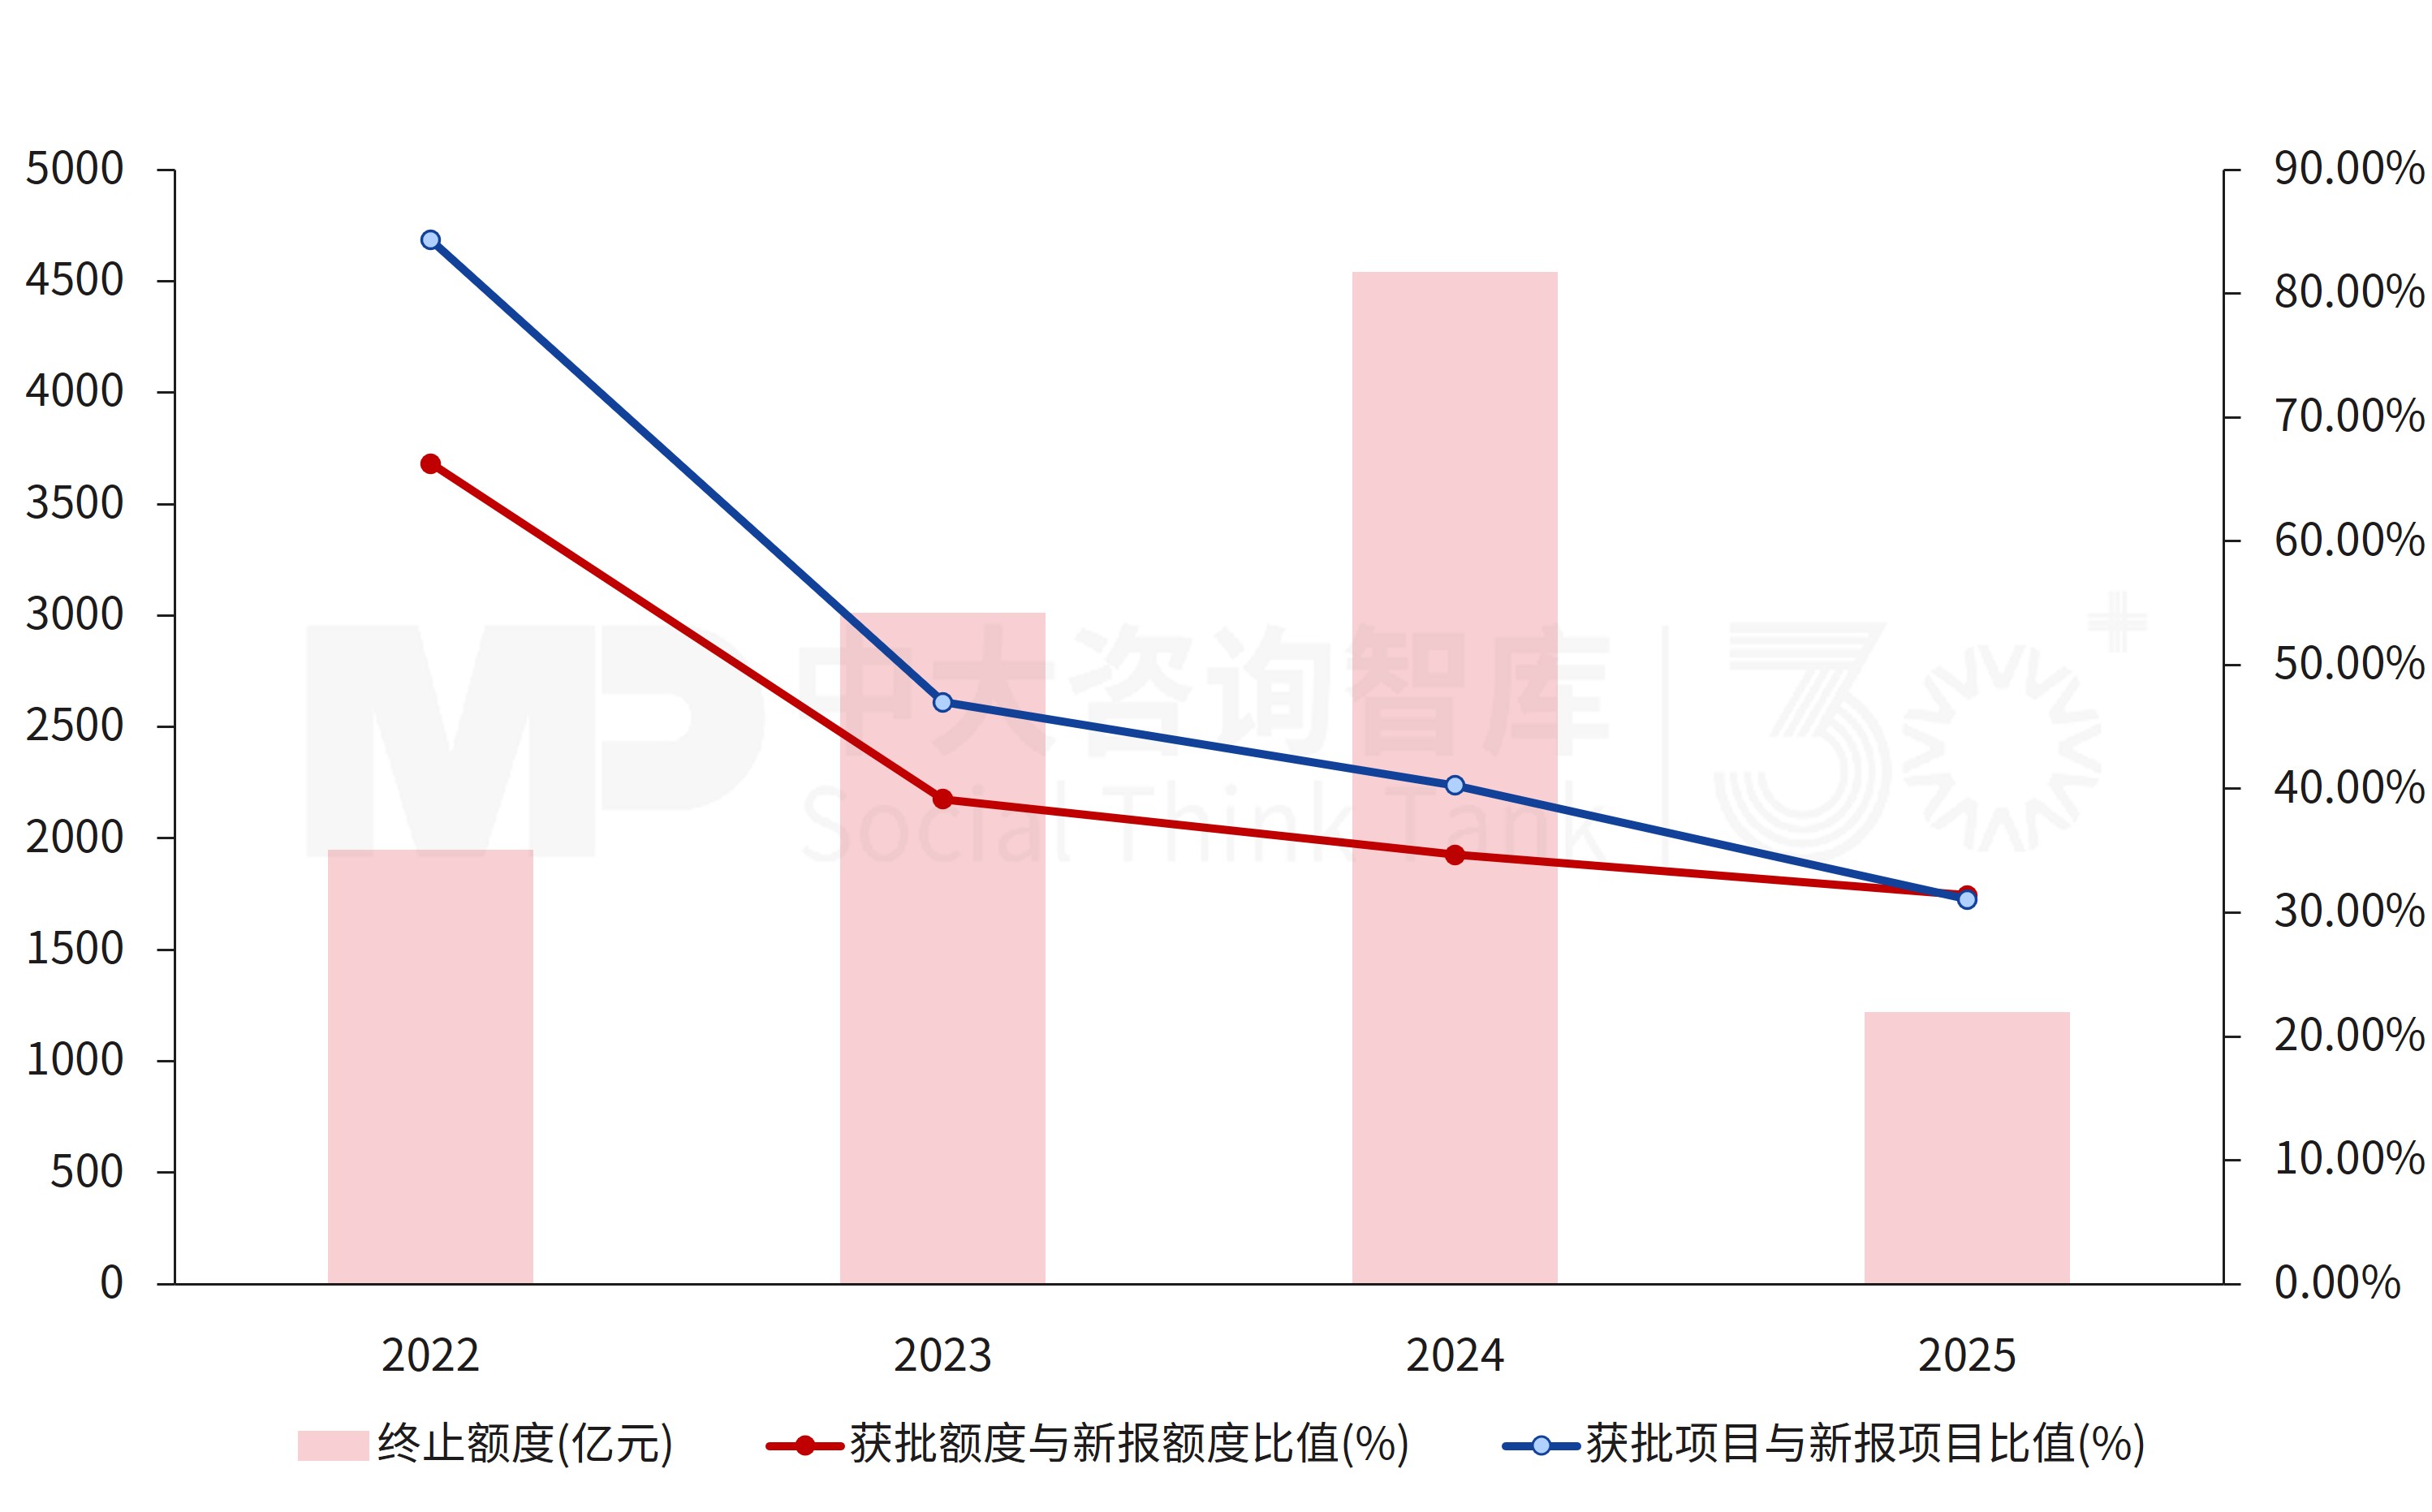
图5:2022-2025年城投债终止审核情况
数据来源:Wind、中大咨询研究院
03
盈利之困
内生造血持续走弱
经营收益创下周期低位
全国城投企业的净资产收益率、资产回报率、净利润率三大指标已连续四年走低,创下周期低位。中大咨询城投蓝皮书分析,经营恶化主要归结于三大核心原因:一是主营业务营业利润亏损幅度扩大;二是财政紧平衡下政府补贴增速放缓;三是长期股权投资收益不及预期,投资规模逐年上升但收益并未同步增长。更值得关注的是,盈利能力的分化正在加速——行业正从“普遍承压”走向“结构性分化”,不同层级、不同区域的城投平台面临的处境截然不同。
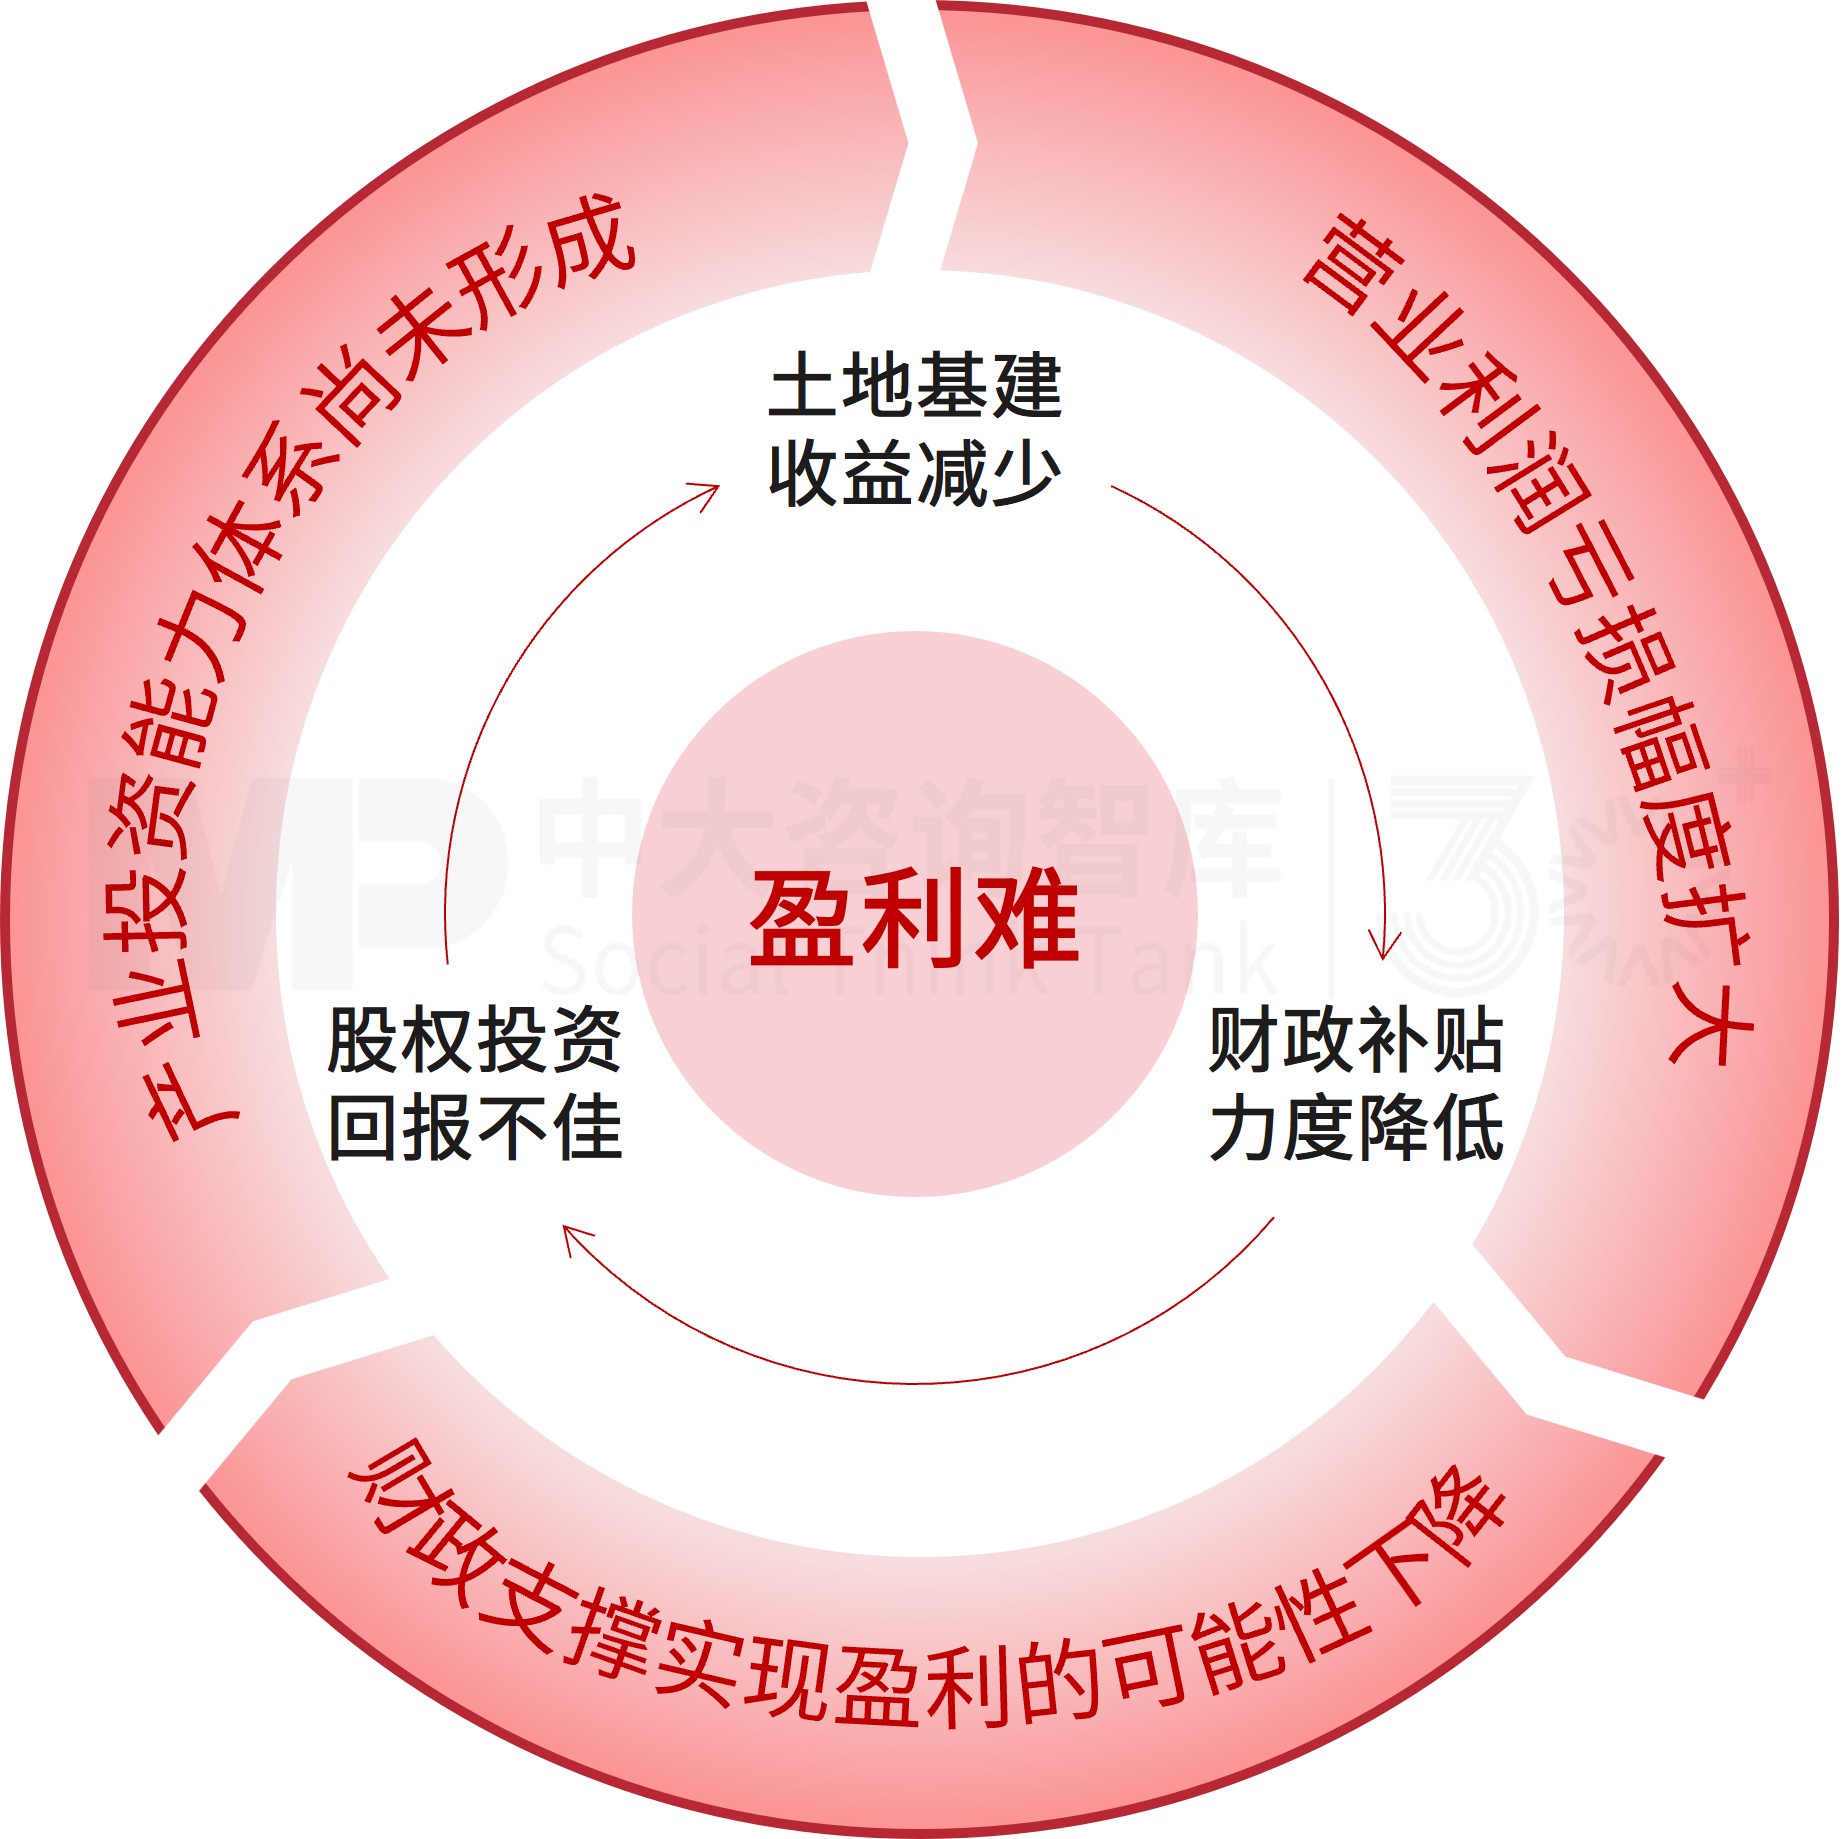
图6:城投平台面临的盈利能力恶性循环
资料来源:中大咨询研究院
盈利能力创近四年新低
以全国城投企业对应指标的行业中位数值为参考,净资产收益率(ROE)、资产回报率(ROA)、净利润率均呈逐年下滑态势,其中,ROE中枢由2021年的1.42%降至2024年的0.88%,ROA中枢由0.60%降至0.33%,净利润率中枢由11.46%降至8.62%。
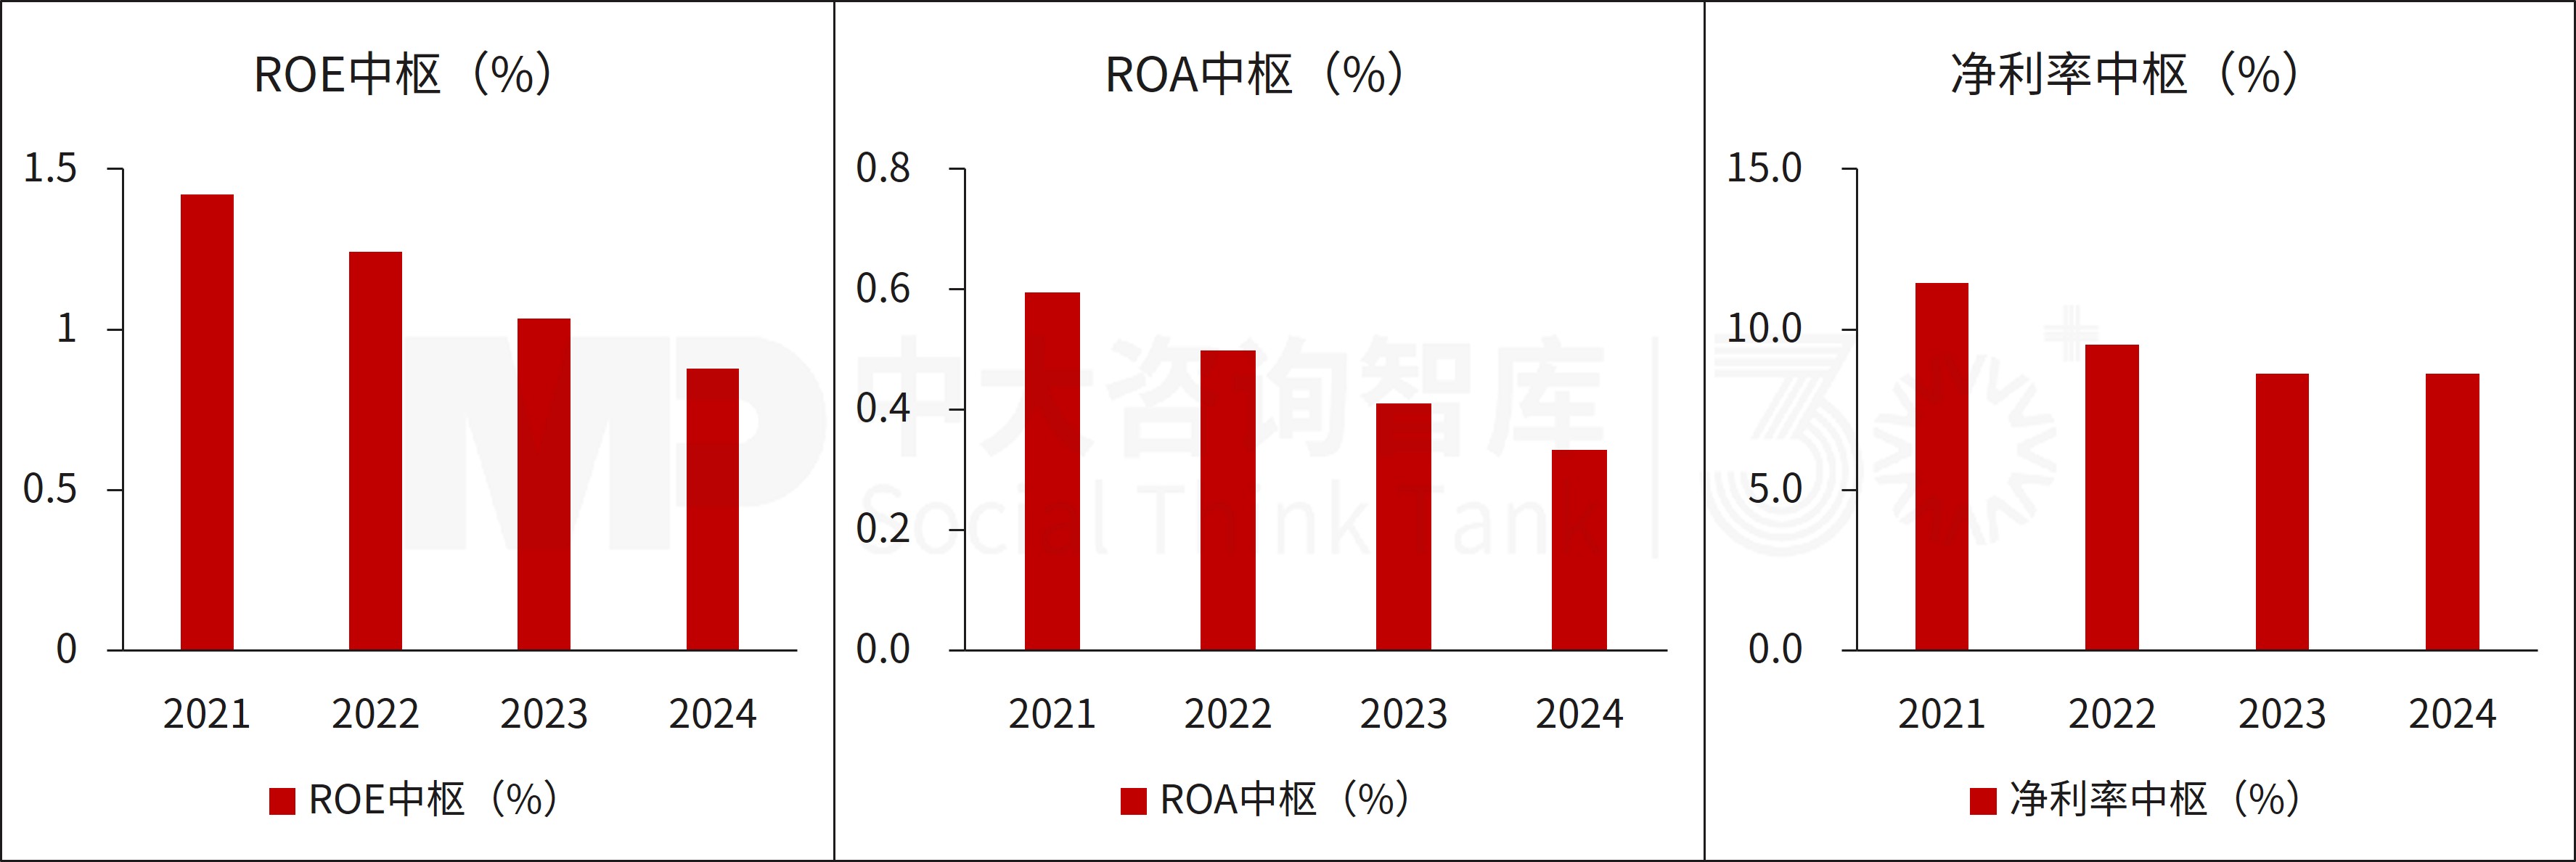
图7:2021-2024年全国城投企业ROE、ROA与净利润率中枢(单位:%)
数据来源:Wind、中大咨询研究院
盈利能力分化趋势加剧
分层级看,除省级平台外,市级、区县级和园区级城投的净资产收益率均显著下降,且呈现出层级越低、经营情况越恶化的趋势。分地区看,土地依赖度越高的区域,城投平台盈利下降越严重。
04
转型之困
业态迭代滞后收缩
弱势平台直面格局抉择
在土地财政加速退坡和基建投资明显放缓的双重压力下,城投的传统业务空间正在快速收窄。“土地+基建”主业随城镇化放缓而大幅缩量,城市运营、交通运输和公共事业等板块也出现增长停滞。尽管城投平台普遍意识到转型的紧迫性,纷纷在产业投资、贸易经营等领域试水布局,但受制于自身能力基础,经营性业务尚未形成足以弥补传统业务缺口的规模效应。如何实现从“政府融资工具”向“市场化经营主体”的角色切换,是大部分城投平台需要解决的难题。
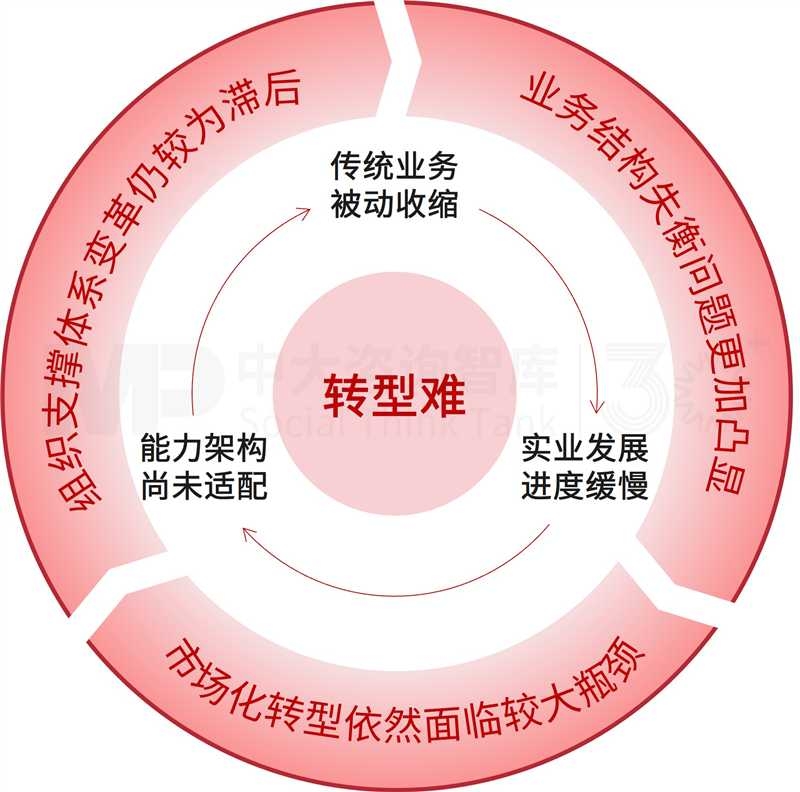
图8:城投平台面临的业务转型恶性循环
资料来源:中大咨询研究院
城投转型正加速,但经营性业务拓展仍尚未取得实质性突破
产业类方面,部分平台顺应地方资源禀赋或优势产业,在资产整合、招商引资上有所发力,但产业投资市场化决策体系缺失、战新产业参与深度不够、资源整合力度不足、产业协同效益弱等问题依然突出,整体转型进度较为缓慢。贸易类方面,全年约五分之二的城投涉足贸易业务,主要目的是美化报表和规避融资限制,但贸易业务盈利水平低、真实性风险高的问题显著。
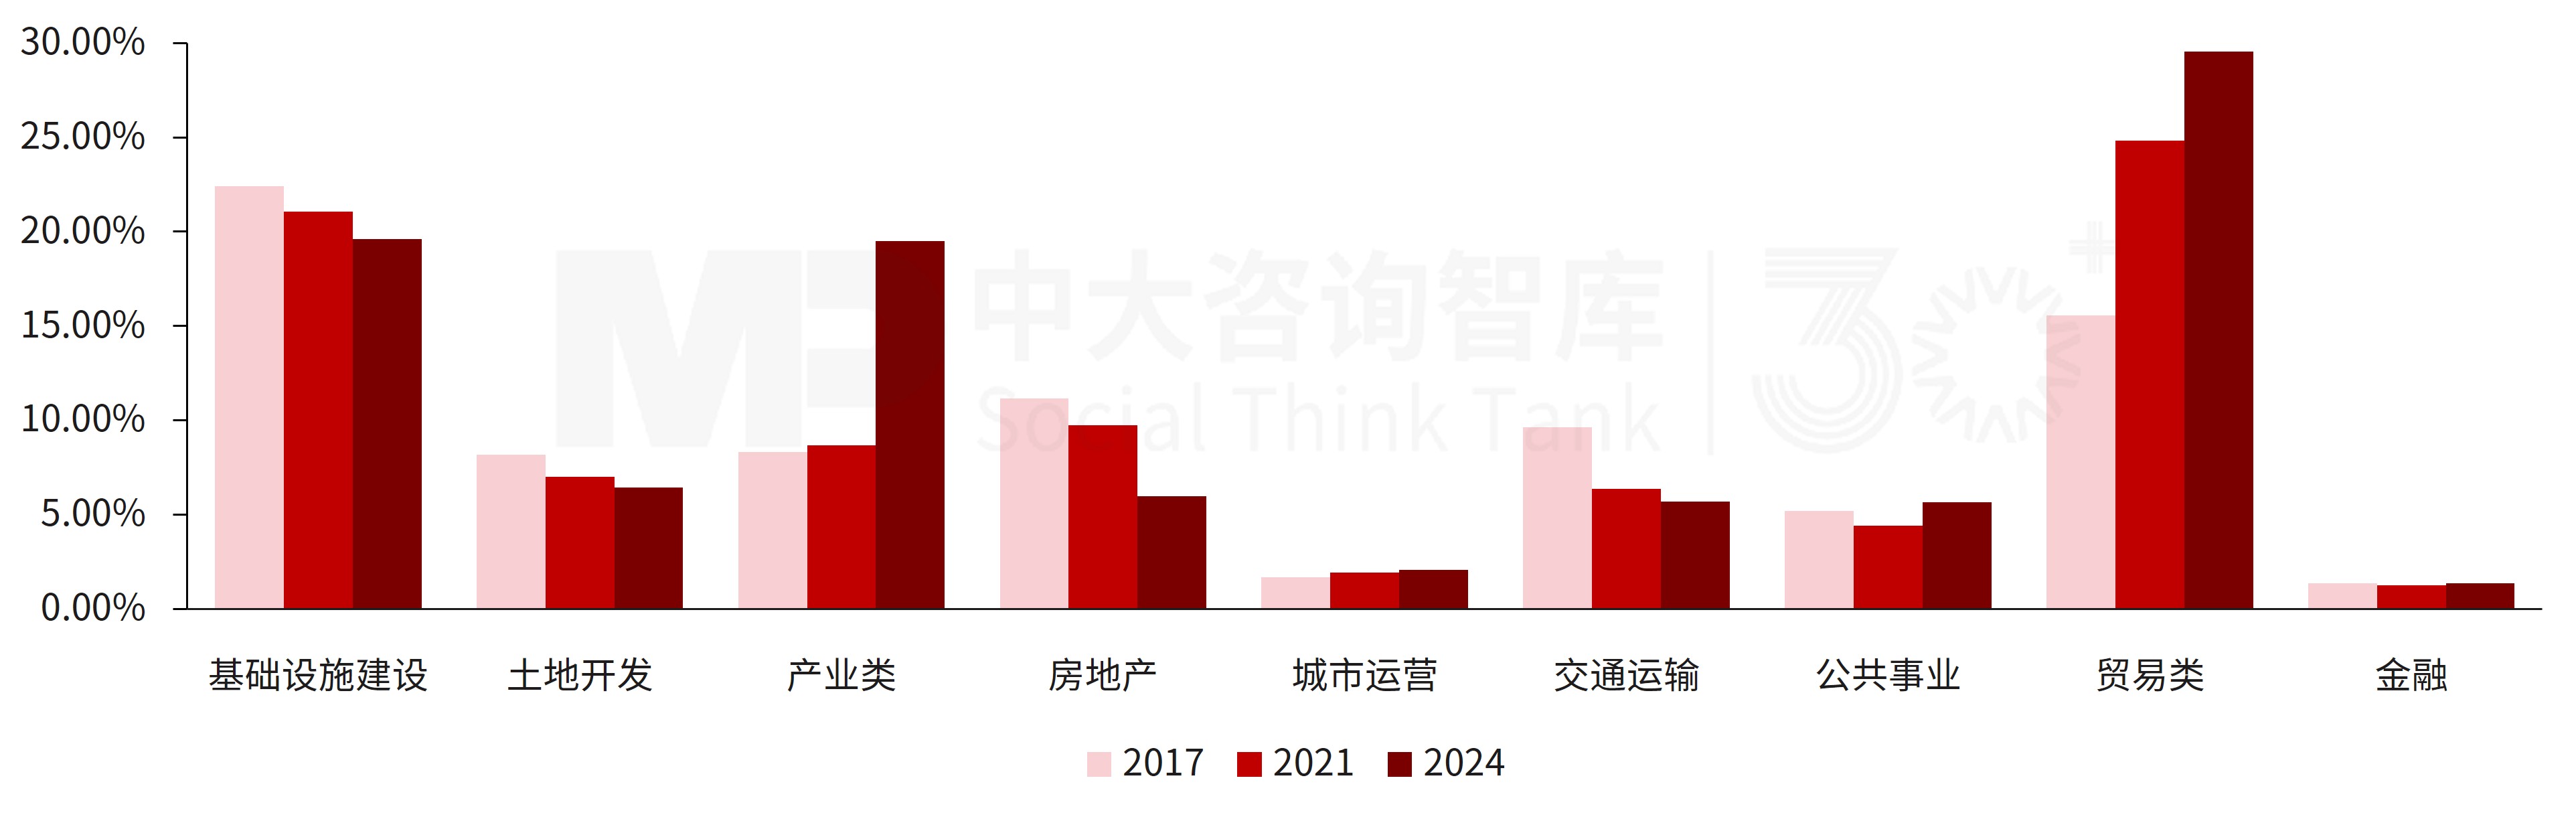
图9:城投公司业务结构变化趋势(按营业收入)
数据来源:Wind、中大咨询研究院
维持现状已不现实,弱资质城投已行至转型与撤并的分岔路口
相较于少数强资质城投已在房地产、实业产业和资本运作等领域实现成功转型,大部分弱资质平台依然处境艰难。区县级城投传统业务营收占比仍超过50%,园区级超过40%,过度依赖土地资源的模式仍是主流。在传统业务加快收缩的确定性趋势下,弱资质平台的发展前景随着政府偿付能力和腾挪资源空间的压缩而愈发不明朗——要么加速转型实现实体化突破,要么在剥离政府融资职能后被注销和重组。
四重压力交织之下,城投平台已很难再靠“拖”和“等”渡过难关。对多数平台而言,转型不再是方向选择,而是生存前提。蓝皮书对四大困局的成因、演化路径及不同类型平台的破局策略均有更完整的梳理,也结合了我们在一线项目中的实践观察。如需获取,欢迎联系我们。
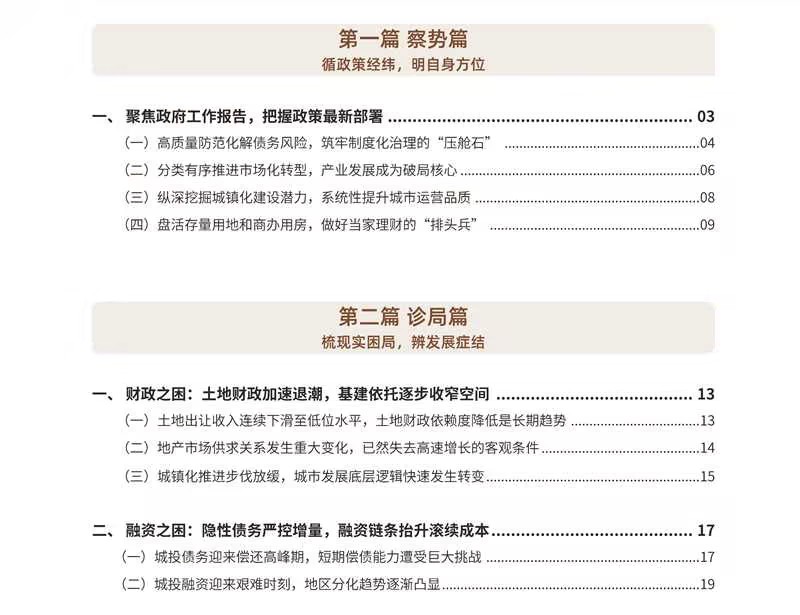
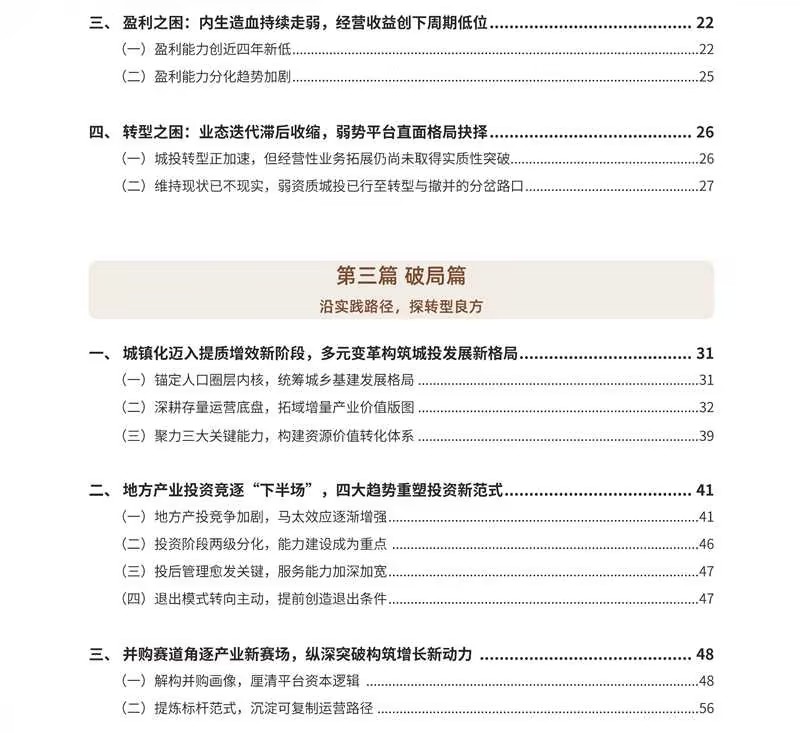
<蓝皮书目录>
扫描二维码
获取完整蓝皮书