引言
“十五五”电源侧正在经历一次根本性的角色重置。煤电、核电、水电、风光电……每一类电源都要重新定义自身角色与价值,判断优劣的标准也不再是“谁发得多”,而是“谁在正确的时间与领域做对的事”。
谁挑大梁?谁在托底?谁在待命?答案正在形成。
01
发展全景
从“增量竞赛”到“角色分工”
过去十年,电源侧行业发展主题更接近于“跑马圈地”——今年新增了多少装机?风光装机又刷新了什么纪录?进入“十五五”,这套以增量规模为核心的叙事逻辑正在发生变化。
根据《新型能源体系建设“十五五”规划》与《可再生能源发展“十五五”规划》,到2030年,全国发电总装机将达到约54亿千瓦,其中风光电装机比重超过50%,达到28亿千瓦以上,新能源发电量占比达到30%。
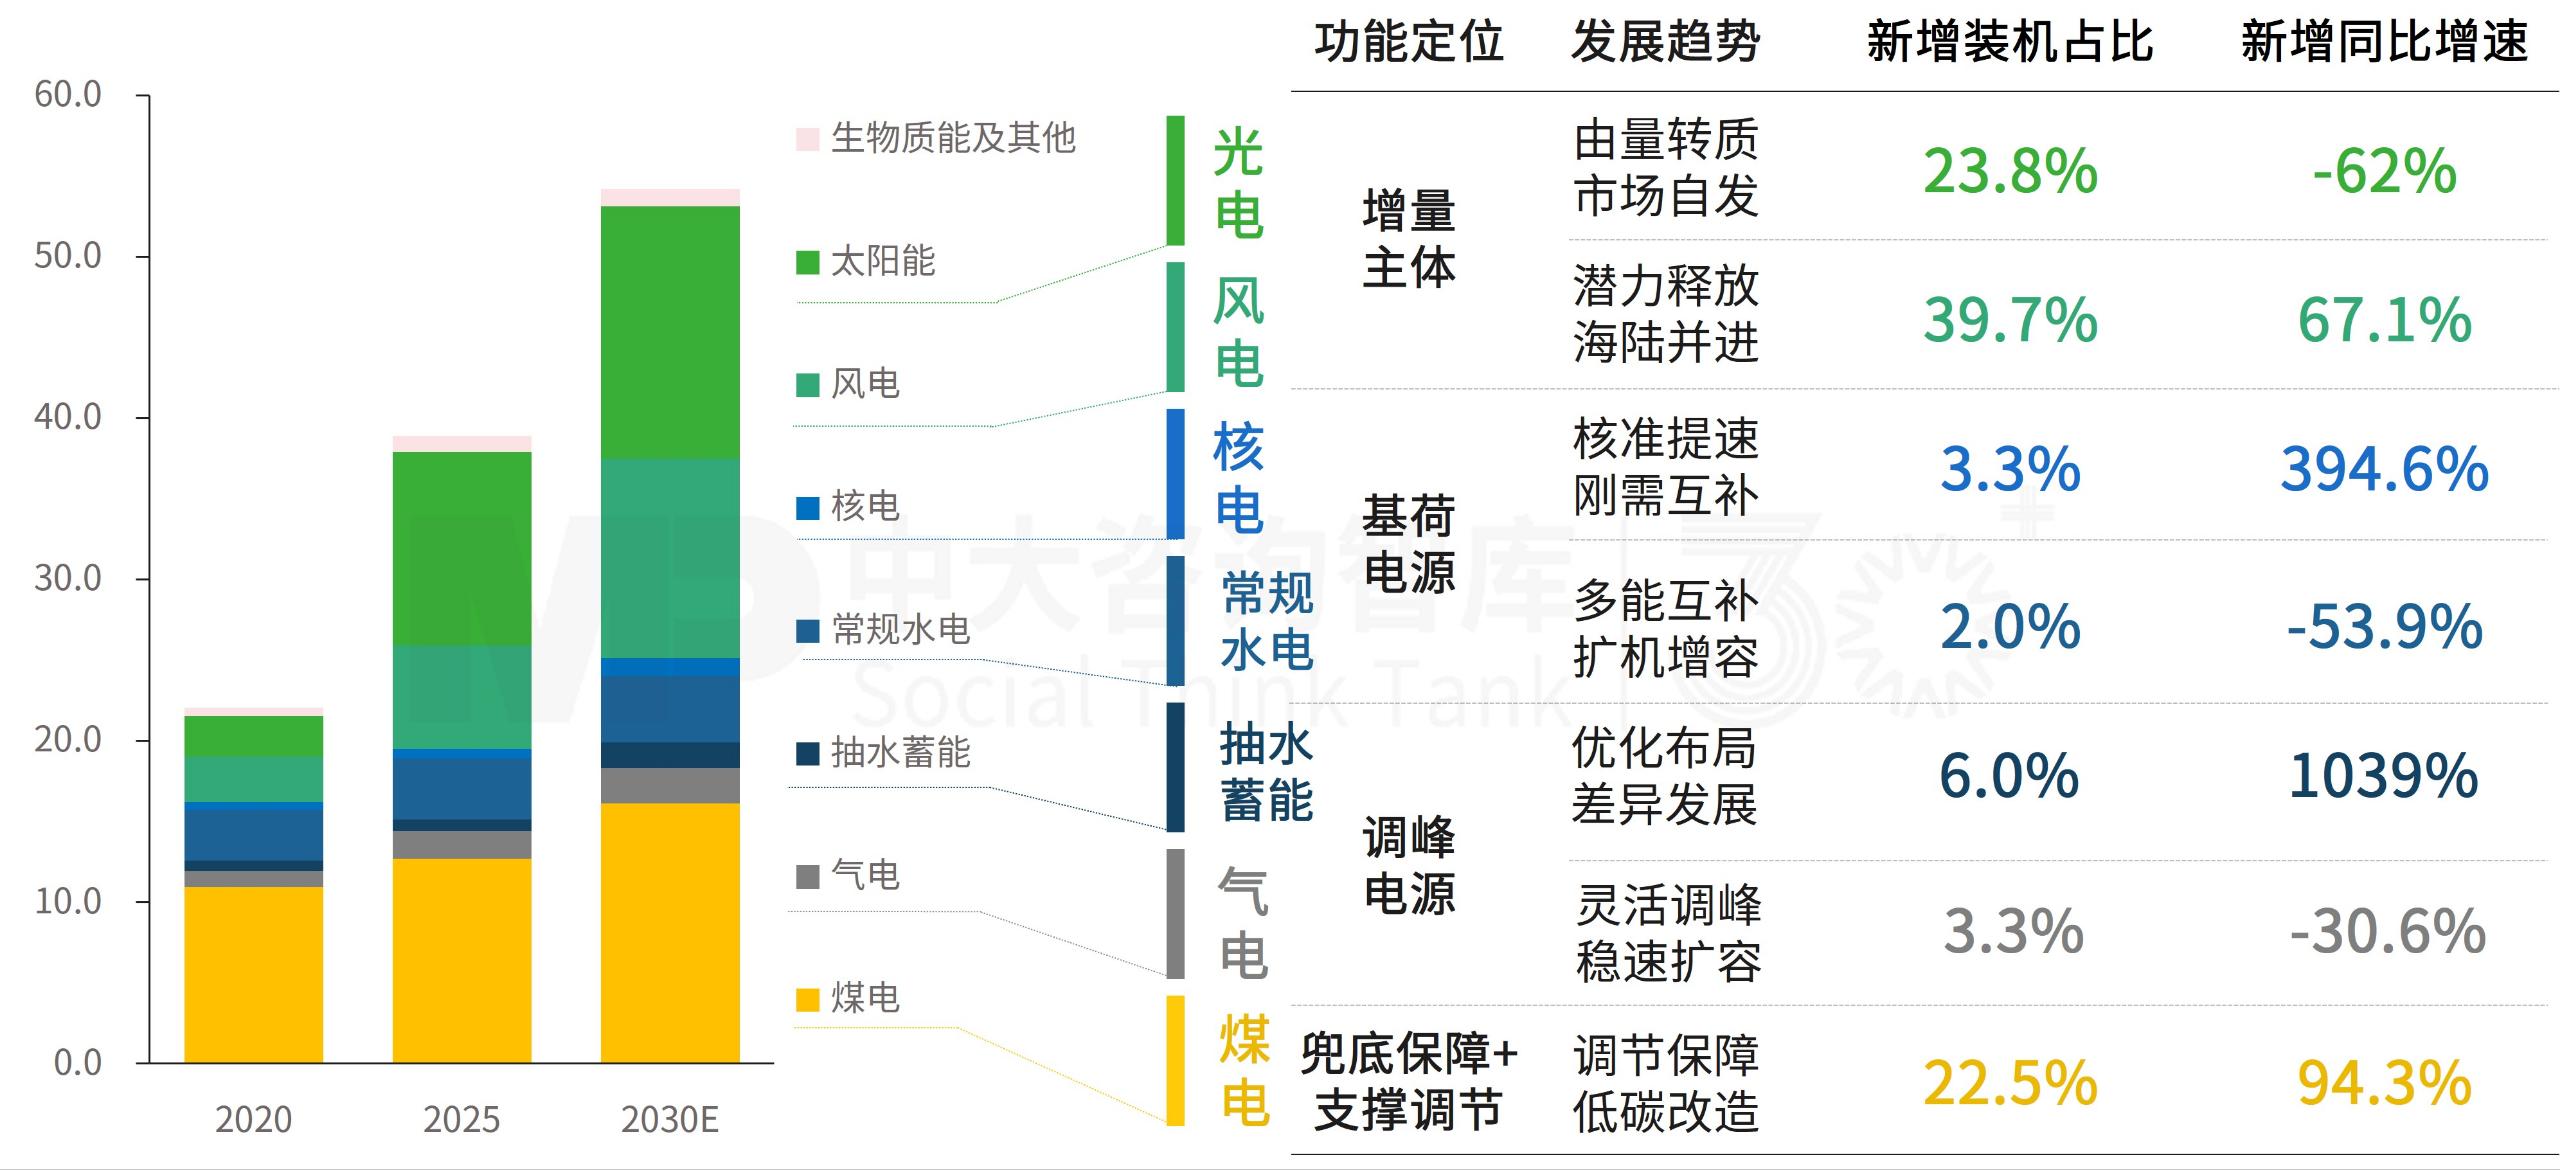
图1 我国电力装机容量预测(单位:亿千瓦)
数据来源:国家能源局、中电联预测, 中大咨询研究院整理分析
从图中数据可以发现:增量仍在延续,但增长的内核正在改变。具体到新增装机结构来看,风电仍是增量主体,但“增量独大”的格局正在被“多元分化”所替代。光伏新增装机增速已明显回落(同比增速约-62%),而风电加快布局(同比增速约67.1%);与此同时,煤电(+94.3%)、核电(+98.9%),抽水蓄能(+1039%)新增装机增速均大幅攀升。
中大咨询认为:“十五五”能源电力供给的核心叙事,不是“谁替代谁”,而是“谁负责什么”——从“同质化竞争电量”转向“差异化提供系统价值”。
02
各类电源角色重定义
煤电:从“基荷电源”到“兜底保障+支撑调节”——电力供应的“压舱石”
煤电正呈现出“增容减量”特征。2025年煤电新增装机约9121万千瓦,但发电量同比下降0.7%。装机规模不降反升,是因为电力系统仍然需要煤电在极端情况下提供“保底出力”的容量价值;发电量持续下降,则是电量价值自然转移的结果。换言之,煤电正在从一个“干活多、全年满转”的基荷电源,变成一个“平时待命、关键时刻顶上”的调节性电源。
这一转型带来了两个清晰的发展方向:
技术侧,核心是“存量挖潜、增量优化”,灵活性改造与降碳改造是未来煤电技术研发的重心。
对于存量煤电,《新一代煤电升级改造专项实施方案(2025—2027年)》已明确路径,持续深化推进存量煤电“三改联动”,其中灵活性改造是重中之重。对于增量煤电,政策明确要求按“新一代煤电”高参数、低排放、智能化标准建设,并预留CCUS(碳捕集、利用与封存)接口,为进一步降碳提供技术通道。
机制侧,核心是“运行协同、经营耦合”,明确煤电灵活性电源的角色与保障机制,推动其与新能源形成“一对一”帮扶关系。
《关于推进煤炭与新能源融合发展的指导意见》已释放明确信号:政策旨在将煤电与新能源的关系,从“此消彼长”转变为“共生共济”。物理层面,依托大型基地统筹布局“风光火储”一体化项目;资本层面,鼓励煤电与新能源企业通过资产重组、交叉持股形成利益共同体;市场层面,《关于完善发电侧容量电价机制的通知》(下称114号文)明确煤电容量电价回收比例提升至不低于50%,为煤电从“电量获利”转向“容量价值获利”提供了直接的制度保障。
核电:“零碳基荷”——稀缺的确定性
核电是定位最为明确、政策信号最为积极的电源。2021-2025年,核准机组数量分别为5/10/10/11/10台,已形成稳定的规模化推进态势。“十五五”期间,核电建设将提速,《新型能源体系建设“十五五”规划》要求2030年在运核电装机达到1.1亿千瓦左右,较2025年增加5000万千瓦。
在高比例新能源时代,核电的战略价值不降反升,根本原因在于它同时具备两个极为稀缺的系统属性——零碳与确定性(容量因子90%以上,全年不间断稳定出力)。在波动性电源占比越高的系统中,这种确定性就越珍贵。
“十五五”期间,核电发展呈现三个清晰方向:
一是技术攻关。全面迈入三代核电技术的批量化建设阶段,实现核心技术自主可控。同时,加快第四代核电技术和小型模块化反应堆的研发工作,为未来更灵活的部署场景形成技术储备,强化可控核聚变的理论研究和技术创新,进行前瞻性布局。
二是与产业耦合发展。核电利用方式从单一发电向“核能供热、核能制氢、海水淡化”等综合利用拓展,因地制宜推进核能综合利用,推进核电与石化行业耦合发展试点。
三是空间布局优化。坚持“沿海先行、内陆审慎”原则,沿海核电规模化推进已成共识。对于湖南、湖北、江西等已规划的内陆核电厂址,核心任务仍是“保护资源”,防止非核项目挤占厂址,为长远需求留有余地。
气电:灵活调峰的关键支撑——成本困局中的破冰
天然气发电长期面临一个困境:从技术特性看,气电启停快速、碳排放约为煤电的一半、调节性能优良,是电力系统中理想的调峰电源;但从经济性看,天然气价格居高不下,发展速度始终受限。
“十五五”期间,气电的功能定位被进一步明确为“支撑性调节性电源”。破解气电“有用但不经济”困局的关键制度安排,正是114号文中首次在国家层面系统性提出的气电容量电价机制。
早在2024年,《关于加强电网调峰储能和智能化调度能力建设的指导意见》就明确提出“在气源有保障、气价可承受、调峰需求大的地区,适度布局一批调峰气电项目”,提升系统短时顶峰和深度调节能力。其核心设计逻辑是:气电的价值不在于全年发了多少电,而在于系统需要时能否快速顶上。广东已于2025年8月执行差异化的气电容量电价标准,并通过气电价格联动机制打通天然气成本向电价的传导路径。
常规水电:从“电量为主”到“电量供应与灵活调节并重”——夯实清洁能源供给
过去,水电的价值主要体现在发电量上——年发电小时数高、度电成本低、清洁可再生,是优质的基荷电源。但在新型电力系统中,水电正被赋予新角色:灵活调节电源、能源低碳转型的重要抓手。水电具备快速启停、大容量调节的独特能力,在风光大规模接入后,这种调节能力变得异常珍贵。
“十五五”期间,水电发展将聚焦于“建龙头”与“扩增容”两条主线。
“建龙头”方面,重点推进金沙江中上游、澜沧江上游、雅砻江中游、大渡河中上游等大型水电项目,并加快实施雅鲁藏布江下游水电开发——这是“十五五”规划纲要中居于首位的战略性工程。同时,推进电力行业与水网融合发展、水电基地与国家水网协同融合、跨流域水网工程协同发展,借助水资源调配布局水风光一体化等绿色协同场景。
“扩增容”方面,聚焦已建成的十四大水电基地,通过增容扩机挖掘存量项目的调节潜力。但更重要的变化不在装机数字,而在发展模式的创新。以西南地区“水风光一体化”开发模式为代表,利用水电的快速响应能力,通过一体化、规模化发展,实现优势互补,一定程度上提升极端天气下可靠容量的供应能力,持续稳定地提供可预测、可承诺的清洁能源。
抽水蓄能:从“辅助手段”到“调节中枢”——加速建设的“巨型充电宝”
抽水蓄能是当前技术最成熟、规模最大的长时储能手段,“十五五”建设速度将明显加快。《新型能源体系建设“十五五”规划》与“十五五”规划纲要要求2030年全国抽水蓄能装机达到1.6亿千瓦左右,相较于《抽水蓄能中长期发展规划(2021-2035年)》的建设目标提高了4000万千瓦,较2025年末新增约1亿千瓦。
但“十五五”对抽水蓄能的政策定调出现了一个值得关注的变化:从“十四五”的“加快建设”转为“科学布局”。这一措辞调整并非力度弱化,而是对前一阶段“一哄而上”风险的纠偏。抽水蓄能项目投资大、建设周期长(通常6-8年)、选址条件苛刻,“十四五”期间部分地区出现了不顾站址条件和系统需求盲目上马的现象。《抽水蓄能电站开发建设管理暂行办法》针对性地强调“规范开发建设管理,有序推进项目建设”,确保“建得起、管得好、用得上”。
区域布局上,我们认为抽水蓄能在“十五五”的功能定位将因区域而异:在京津冀、长三角、粤港澳大湾区等负荷中心地区,重点参与移峰填谷、调频调相,支撑系统安全稳定运行;在新能源开发潜力大、消纳压力集中的“三北”地区则侧重于配合风光基地实现多能互补外送。
风电与光伏:从“增量补充”到“供能主力”——最大的机遇也是最大的挑战
风电、光电是我国新型能源体系建设中扩大非化石能源供给规模的核心。《关于促进新能源消纳和调控的指导意见》明确“到2030年,新增用电量需求主要由新增新能源发电满足”,这意味着新能源不再是对传统电源的“边际补充”,而是要承担起支撑全社会新增用电需求的“基本盘”责任。但新能源从补充性辅助电源升级为主体性主力电源,意味着能力要求发生了质的飞跃:不仅要能大量“发电”,更要能为系统提供可靠的“支撑”。
具体到风电和光伏,各自面临的命题有所不同:
光伏进入由量转质的稳定增长阶段,核心趋势是“场景突围”。技术极致内卷已将集中式光伏度电成本压至0.2元/千瓦时以下,但成本红利的最大战略价值不在于集中式项目的继续扩张,而在于为分布式光伏打开了全场景渗透的经济可行性。
根据《可再生能源发展“十五五”规划》及国家相关部署,“十五五”期间,光伏新增装机量约4亿千瓦,相比“十四五”增长放缓,其中能源基地增量约1.24亿千瓦。光伏产业正在从“大基地集中开发”的单一模式,转向“工商业屋顶、户用光伏、光储充一体化、建筑光伏一体化(BIPV)”等多元场景的全面下沉。因此,场景开发、产消融合将成为光伏行业在“十五五”期间的发展主线。
风电潜力持续释放,形成海、陆、分散式齐头并进的格局。《风能北京宣言2.0》提出“十五五”期间每年风电新增装机容量不低于1.2亿千瓦,全国海上风电新增开工规模1亿千瓦左右。预计到2030年,风电累计装机容量达到12.1亿千瓦,新增装机量较“十四五”同比增长58.8%。陆上集中式风电在经历了“十四五”的爆发式增长后,其优质资源点的开发正在逼近瓶颈,近海风电资源也日趋饱和。
“十五五”风电增量将越来越依赖两个方向:一是深远海大型化突破。《关于进一步加强海上风电项目用海管理的通知》明确要求新增海上风电项目应在离岸30千米以外或水深大于30米的海域布局,机组大型化(15-16MW级)通过减少机位数量持续降低单位千瓦造价,重点项目集中于“三北”大型风电基地、东南沿海海上风电基地和东中部分布式风电的开发。二是“千乡万村驭风行动”推动分散式风电下沉。从实践来看,“千乡万村驭风行动”是推动农村能源革命、发展分散式风电的明确路径,相关政策也在逐步打通审批机制、土地和消纳三大难点。
绿色氢氨醇等非电能源品种
绿氢氨醇是推动新能源非电利用、实现化石能源替代的关键载体,是新型能源体系绿色转型架构的重要一环。《新型能源体系建设“十五五”规划》要求新能源非电利用规模翻倍,《可再生能源“十五五”规划》要求可再生能源非电利用较2025年增长1.5倍,折合约1.5亿吨标准煤。
以绿色氢氨醇为代表的绿色燃料正在从实验室走向产业化窗口。《新型能源体系建设“十五五”规划》明确要求可再生能源制氢规模达到200万吨。绿氢是电力系统、钢铁、化工等行业深度脱碳的关键纽带,绿氨、绿醇则是航运、航空等难减排领域的核心替代燃料。
《关于组织开展能源领域氢能试点工作的通知》启动的能源领域氢能试点,从消纳调峰、长周期储能到交通替代多维度探索绿氢的系统价值。其本质是将新能源通过电解水制氢转化为化学能进行储存和跨行业利用,一方面在“发得多、用不完”的时段实现电力的跨周期调用,为新能源开辟“电力系统之外的第二消纳出口”;另一方面是推动化石能源消费替代,探索重点领域绿色低碳转型解决方案。
2026年3月6日,工业和信息化部、财政部、国家发展改革委联合印发通知,启动氢能综合应用试点工作,通过“揭榜挂帅”方式遴选城市群,推动氢能在交通、工业等多元领域规模化应用,目标到2030年终端用氢均价降至25元/千克以下。
生物质能、地热能等品种虽然在全国能源总量中占比有限,但在特定区域和特定场景中(如北方清洁供暖、农村能源替代)具有不可替代的应用价值与潜力。
03
结语
“十五五”电源侧的“多元分化”变革,不是此消彼长,而是多能互补、有序分工、各司其职,每一类电源的价值都在被重新定义调整。读懂电源角色的重置,企业才能更好地理解新型能源体系建设的基本逻辑,也能在电源侧做出更为科学、合理的决策。
文中图表完整信息及更多能源电力深度研判,将在中大咨询能源电力行业蓝皮书完整呈现。欢迎扫描下方二维码,预约获取。
微信扫描下方二维码
回复“能源蓝皮书”预约领取