前 言
全球低轨卫星产业正从战略布局期迈入规模落地期,频轨资源争夺的窗口已经开启,且正在加速收窄。中国“千帆星座”“国网星座”等超级工程相继启动,但与SpaceX超10000颗已发射卫星的组网规模相比,进度差距仍然显著。这场竞赛的胜负,不仅取决于卫星数量,更取决于技术追赶、成本压降与商业落地的整体节奏。
在本文中,中大咨询将从赛道现状、核心挑战与发展趋势三个维度,系统研判低轨卫星行业的整体态势,以期为产业链各方提供专业参考。
01
市场规模
万亿赛道,加速起飞
2024年中国卫星行业总收入达968亿元,同比增长20.55%,预计2025年突破1189亿元。从产业链价值分布看,卫星地面设备和卫星运营应用合计占据约九成份额,是价值创造的核心环节;卫星制造和卫星发射虽占比相对较低,却是整个产业链的战略制高点。
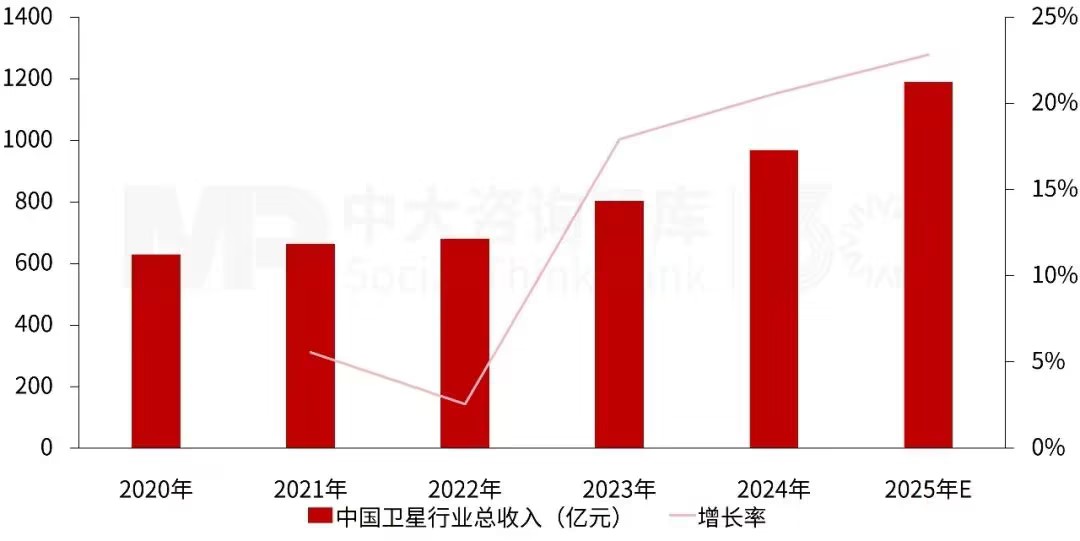
图1 2020-2025年中国卫星行业总收入(亿元)及增长率
数据来源:中商产业研究院
02
产业链图谱
从制造发射到落地应用
上游:制造与发射能力是基础支撑
卫星制造方面,中国低轨卫星单星成本是Starlink的数倍,差距根源在于相控阵T/R芯片、高性能调制解调器等核心器件仍依赖进口。产能方面,截至2025年4月末,中国已投产低轨卫星生产工厂37家,设计年产能超3500颗;若全部规划工厂投产,年产能可突破6700颗,与美国的产能差距正在逐步收窄。
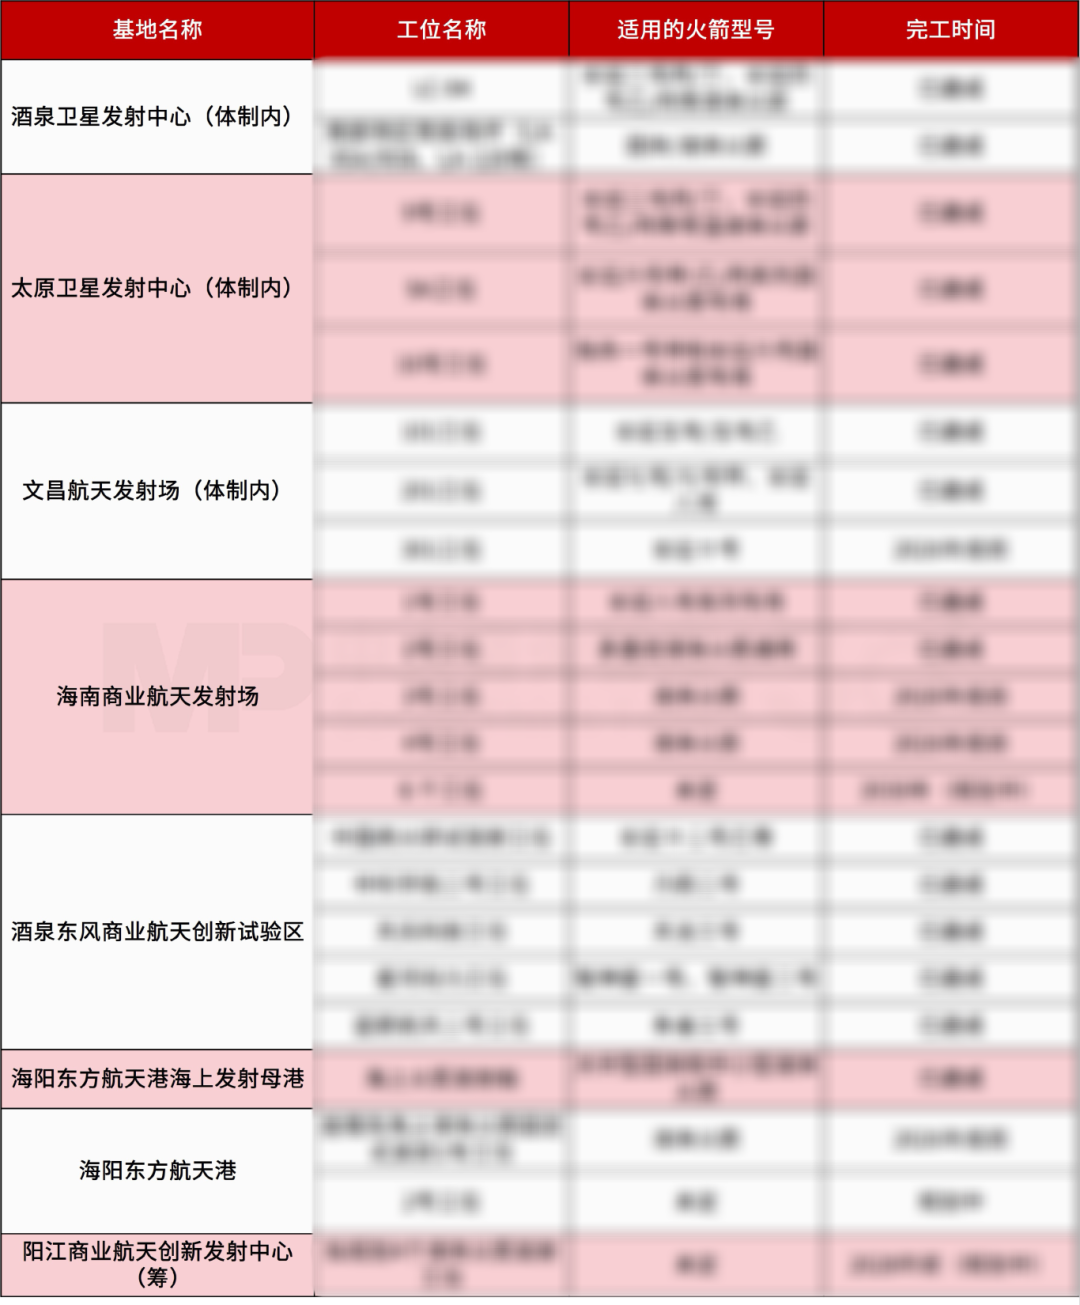
卫星发射方面,全国商业化发射工位现有8个,在建4个,另有11个正在规划中。未来,随着在建商业化发射工位陆续落地与成熟运营,发射工位供给将得到有效补充,可更好地满足国内低轨卫星企业的计划发射需求。从2025年7月27日至8月26日,中国星网在1个月内完成6组共47颗卫星的高密度发射,其中太原卫星发射场2次、文昌航天发射场1次、海南商发3次,这证明我国商业航天已基本具备支持低轨卫星快速组网的能力。
表1 中国火箭中心发射工位情况
数据来源:公开信息整理
中游:星座运营,频轨争夺战已打响
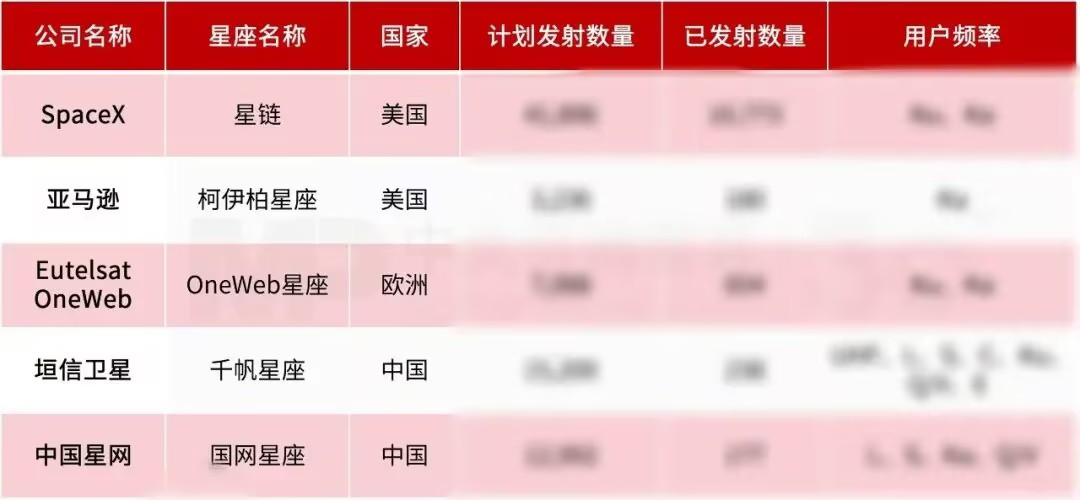
国际电信联盟(ITU)规定,星座运营商须在频率资源激活后7年内完成全部卫星部署,组网压力极为紧迫。从目前主要星座进展来看,中美欧差距悬殊:SpaceX Starlink计划发射42,000颗,已发射10,773颗;中国千帆星座计划发射15,200颗,已发射238颗;国网星座计划发射12,992颗,已发射177颗。能否按期完成ITU规定的部署节点,将直接影响频轨资源的保有份额。
表2 中美欧主要低轨卫星星座计划发射数量(颗)
数据来源:公开信息整理
(数据统计截至时间:国外星座为2025年12月31日,国内星座为2026年7月5日)
下游:三大赛道全面起势
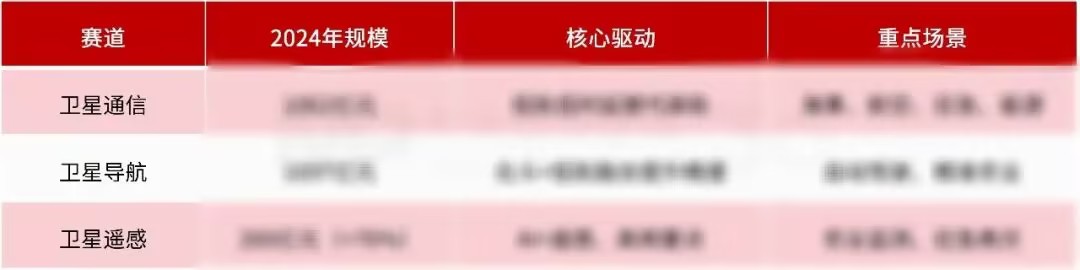
卫星下游应用涵盖卫星通信服务、卫星导航服务和卫星遥感服务三大核心赛道,整体保持较高增速。随着中国卫星数量持续增加,尤其是低轨卫星星座的组网建立,卫星应用场景将进一步拓展,卫星通信、卫星导航和卫星遥感等服务将覆盖更广泛的用户群体,行业收入有望延续强劲增长态势。
表3 卫星应用三大核心赛道概览
数据来源:公开信息整理
03
竞争格局
头部持续领跑,中国追赶路径渐明
SpaceX Starlink:三重护城河已成型
技术层面,Starlink持续升级卫星版本,激光星间链路减少对地面站的依赖,2024年推出手机直连服务,无需改造终端即可接入;成本层面,SpaceX通过火箭发射、卫星制造的全产业链协同,可以实现低成本卫星发射和快速组网,且猎鹰9号火箭一级助推器的多次复用,使得发射成本大幅压缩;商业运营方面,2024年Starlink营收达78亿美元,首次实现自由现金流转正,服务覆盖127个国家,用户规模达460万,商业模式完成闭环验证。2026年2月,SpaceX成功上市,对应估值达1.77万亿美元,并在同年7月被纳入纳斯达克100指数。
中国阵营:国家队主力追赶路径渐明
央企方面,中国星网“国网星座”已完成多批次试验星发射,采用极低轨与近地轨双子星座架构,计划2035年完成全面组网,承载6G空天一体化国家战略使命。
地方国企方面,上海市国有控股企业上海垣信“千帆星座”发射数量已超200颗,AIS卫星系统完成组网,并与多个国家建立合作意向,探索差异化海外拓展模式。
04
核心挑战
四道关卡制约追赶速度
发射运力仍有缺口
“国网星座”和“千帆星座”的部署计划对发射频次要求极高,当前年度发射能力与需求之间存在缺口。民营大运力火箭首飞窗口虽已临近,但批量稳定发射能力尚待验证,可回收复用技术与SpaceX相比仍有差距。
商业工位瓶颈制约排期
当前,全国成熟运营的商业发射工位较少,唯一成熟的商业航天发射场海南商发目前仅有2个发射工位;酒泉东风商业航天创新试验区的5个商业发射工位尚处于初建成的运营摸索阶段。原有的酒泉、太原、西昌、文昌等传统发射场则主要服务于军用及国家战略任务。与此同时,受技术限制和政策约束影响,我国发射工位的发射频率整体偏低,已成为制约星座组网进度的主要瓶颈。
制造成本压降任重道远
单星成本与Starlink差距显著,核心矛盾在于相控阵芯片、星载计算机等关键器件国产化率偏低,批量化降本空间受限;火箭可回收技术尚处试验阶段,发射成本难以快速压降。
国内C端市场空间有限,海外落地存在摩擦
国内地面通信基础设施高度完善,C端卫星通信需求局限于应急、野外等小众场景,难以形成规模效应。海外市场虽是主要增量来源,但频率协调周期长、落地牌照审批复杂、地面站建设成本高,商业化落地面临较高准入壁垒。
05
发展趋势
五大方向勾勒行业未来
频轨窗口期倒计时,组网竞速是首要任务
低轨轨道与频谱资源总量有限,2025至2030年是中国抢占资源的战略窗口。发射节奏滞后意味着频率资源可能被按比例压缩,加快组网具有直接的国家战略意义。
6G驱动空天地一体化加速落地
低轨卫星正成为6G核心节点,预计2030年6G商用后实现星地协同毫秒级通信;北斗与低轨星座融合构建“高中低轨互补”架构,将开启自动驾驶、无人机、智慧城市等场景的精准定位新时代。
核心器件国产化进入攻坚阶段
相控阵芯片、星载计算机、激光通信载荷等关键部件的国产替代正从外围向核心纵深推进,部分国内企业已在细分领域实现突破,“十五五”期间有望迎来关键跃升。
B端垂直场景率先商业化
海事通信、航空互联、能源电网监测、应急救灾等B端场景需求明确、付费能力强,是商业订单最先放量的优先赛道;“一带一路”沿线国家通信基础设施缺口大,是海外商业化的重要突破口。
政策与资本双轮驱动产业成熟
2024年行业融资超500亿元,海南商业航天发射场正式运营,国家“新基建”政策持续护航,上海、广东等地产业专项政策加快落地,产业链协同能力与商业化成熟度将加速提升。
06
结语
当前低轨卫星产业的核心矛盾,并不只是中美之间在轨卫星数量的差距,更在于技术追赶速度与频轨窗口关闭速度之间的赛跑。发射运力、制造成本、核心器件国产化——每一项短板的突破,都直接关系到中国在这场战略竞赛中能占据多大的席位。对于产业链各方而言,如何在有限的战略窗口期内找准自身定位、协同突破核心瓶颈,加快从“战略布局”向“商业落地”的跨越,将是决定未来格局的关键命题。