引 言
在半导体、AI 硬件等高技术赛道,“从零起步、闭门造车”已难以跟上产业迭代节奏。技术整合,正成为企业切入战略赛道、实现跨越式成长的重要抓手。
中际旭创凭借技术型并购完成战略转型,一跃成为市值万亿级的高速光模块龙头;长鑫存储依托合作承接成熟技术资源,跻身国产存储芯片第一梯队,支撑母公司长鑫科技全力冲刺IPO。两大标杆企业,以不同的技术整合模式,走出了各具特色的崛起之路。
放眼当下的高技术产业,纯内生研发模式的短板日益凸显。无论是漫长的研发周期、高昂的投入成本,还是难以突破的技术壁垒,都在制约企业发展速度。在此背景下,通过技术型并购、技术承接吸纳外部优质资源,成为众多企业快速建立竞争优势的主流选择。
中大咨询长期深耕产业并购与资本运作领域,持续追踪资本市场动态及标杆并购案例,积累了丰富的研判经验与实操方法。在本文中,我们将以中际旭创、长鑫存储为分析样本,分别拆解技术型并购、技术承接的实践路径与成功逻辑,并总结可落地的技术交易设计方向。
01
案例总览
殊途同归的技术跃迁路径
交易概况:中际装备2017年通过重大资产重组收购苏州旭创100%股权,交易作价28亿元,并构成重大资产重组;长鑫存储方面,公开资料显示其2019年披露DRAM(动态随机存储器)技术来源于奇梦达,并通过合作获得大量DRAM相关技术文件。
交易逻辑:本文选取的中际旭创、长鑫存储两个案例,分别代表了技术型并购、技术承接两大主流技术整合模式。二者的发家赛道、经营状况、交易模式各不相同,但实现技术跃迁的核心逻辑高度一致——均不是从零开始“闭门造车”,而是获取外部成熟技术快速切入目标赛道,再依托资本投入、团队能力和产业周期完成赛道卡位和规模跃升,最终成长为细分领域头部企业。
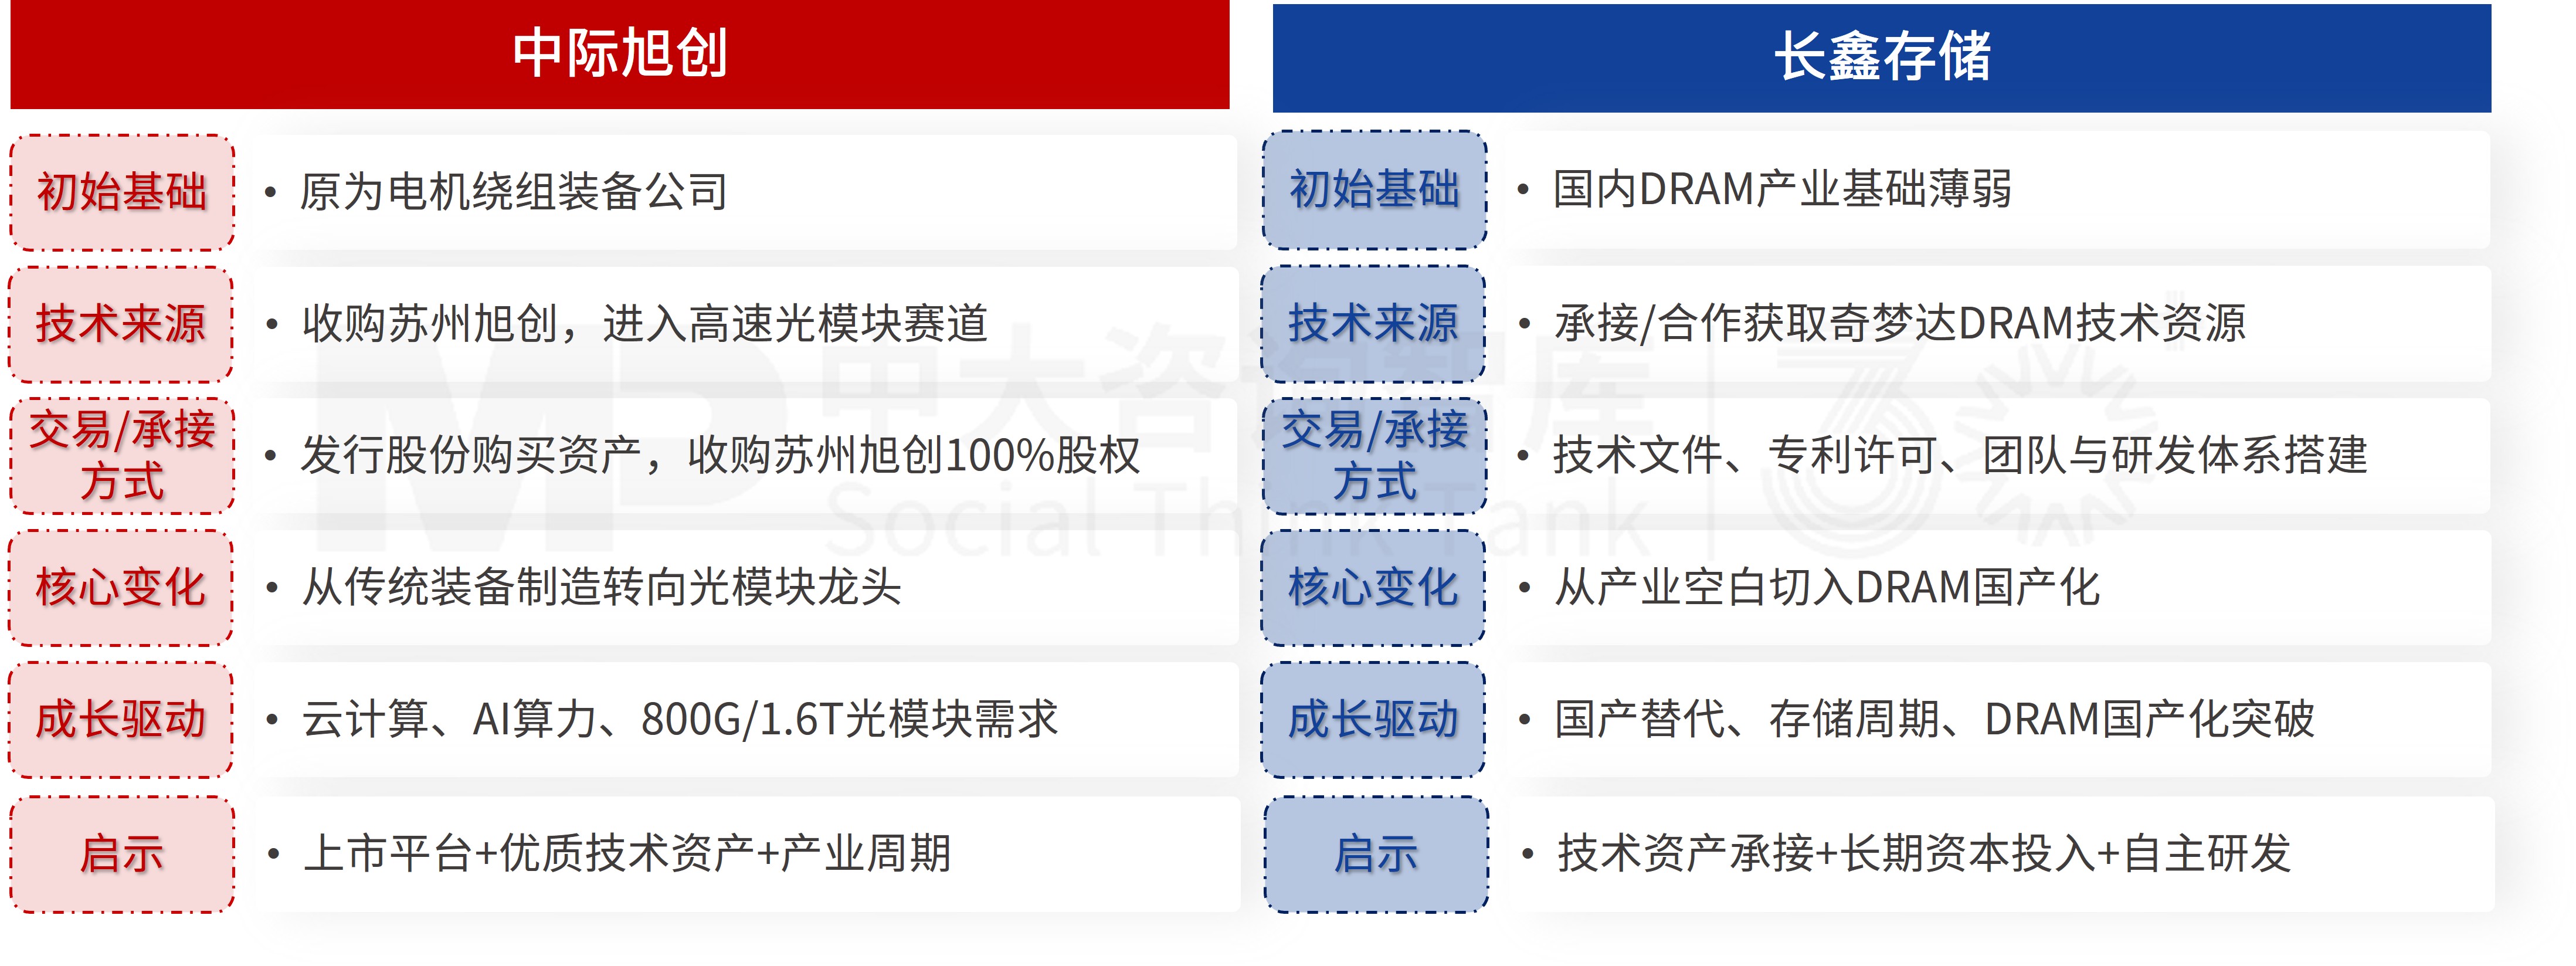
▲中际旭创、长鑫存储技术跃迁概况
02
标杆案例深度解析
从技术入局到行业领跑
中际旭创:收购苏州旭创100%股权,传统电机装备上市企业切入高速光模块赛道
中际装备原主业成长性有限,通过收购苏州旭创完成产业方向切换并更名为中际旭创,最终踩中云计算、AI算力和高速光模块需求爆发周期。
技术型并购与产业跃迁详情
中际旭创前身为传统装备上市企业中际装备,主要从事电机定子绕组制造装备业务,下游主要面向家电、电机等传统制造领域。根据公开报道和相关研究资料,在并购前,上市公司主业成长空间受限,增长持续承压,企业转型刻不容缓。
彼时,苏州旭创已是高速光模块领域的重要企业。一方面,苏州旭创具备行业稀缺技术,产品主要服务于云计算、通信网络和数据中心等场景;另一方面,其拥有优质客户基础——公开资料显示,苏州旭创曾获得Google投资,产品服务于Google、Amazon、华为、中兴等云计算和通信领域头部客户。综合来看,苏州旭创兼具技术壁垒与客户壁垒,是当时资本市场上重要的理想并购标的。
为实现战略转型,上市公司通过发行股份购买资产的方式,以交易作价28亿元收购苏州旭创100%股权,随后正式更名为中际旭创。该交易构成重大资产重组,交易完成后,苏州旭创成为上市公司全资子公司。
这次技术型并购,让上市公司完成主业重塑——从传统装备制造企业转型为高速光模块核心企业,踩中AI算力、数据中心、800G/1.6T光模块需求爆发的产业周期。如今,中际旭创已成为全球AI光模块龙头,市值在2026年更是突破万亿元,是A股AI硬件链条中的代表性公司,堪称“技术型并购实现产业跃迁”的标杆案例。
案例复盘
中际旭创技术型并购的关键不只是“买对资产”,而是精准买到了产业周期入口。其成功主要来自四个因素的叠加:
● 上市公司转型需求强烈:原主业成长空间有限,上市公司亟需寻找新的增长曲线。收购苏州旭创后,公司主营业务发生重大变化,实现向高端通信设备制造业务延伸。
● 标的是具备产业卡位的技术型资产:苏州旭创不是普通制造资产,而是高速光模块领域具有客户资源、产品技术和国际化竞争能力的企业。
● 股份支付有效绑定核心团队和原股东:交易采用发行股份购买资产方式,苏州旭创股东取得上市公司股份,并设置锁定期,有利于实现上市公司与标的团队的利益绑定。
● 后续产业周期高度配合,踩中行业爆发窗口:AI算力推动数据中心网络架构升级,高速光模块需求快速增长。LightCounting预测,2026年800G和1.6T光模块需求将快速放量,合计市场规模有望达到146亿美元。
从2016年3月11日筹划收购停牌至2026年6月5日,上市公司总市值从27亿元涨至13,156亿元,完成了从传统装备制造企业到全球AI光模块龙头的蜕变。
中大咨询洞见:真正优质的技术型并购,不应只看标的当前利润,而应重点判断其是否处于未来产业链的关键节点,购买后能否拿到产业周期的入场券。
长鑫存储:海外成熟技术资源承接,打造国产DRAM龙头
长鑫存储的起点不是完全从零研发,而是在奇梦达技术资源基础上,通过合规技术承接、持续研发投入和产业化建设,实现DRAM国产化突破。
技术承接与产业跃迁详情
DRAM作为存储芯片核心品类,长期由三星、SK海力士、美光等海外巨头厂商主导,过往中国大陆缺乏成熟的DRAM量产能力,产业发展面临严峻挑战。在此背景下,德国存储芯片企业奇梦达因行业周期、资本开支压力和全球竞争等原因破产,其遗留的技术资源为国内企业实现产业突破提供了重要契机。
公开资料显示,长鑫存储曾披露其DRAM技术来源于奇梦达,并通过合作获得一千多万份DRAM相关技术文件,数据规模约2.8TB。
不同于传统股权并购模式,长鑫存储采用技术承接模式——“技术文件获取+专利许可+自主研发结合”,实现产业跃迁。研究资料显示,长鑫存储通过合作方式获得DRAM相关技术文件,并与Polaris Innovations等主体签订协议,获得相关DRAM技术文件和专利许可。
依托海外成熟技术资源承接,长鑫存储持续推进工艺优化与产能建设,成功打破海外厂商垄断,成长为国内DRAM龙头企业,为母公司长鑫科技的科创板IPO进程提供核心支撑。2026年5月,上交所上市委公告显示,长鑫科技科创板IPO申请通过上市委会议,拟募资金额为295亿元。
案例复盘
长鑫存储的技术承接能够实现产业化突破,关键在于构建了“技术来源+资本投入+工程化能力”的长期耦合体系。海外技术资产仅提供了发展起点,真正决定产业化成败的核心成功要素可归纳为五点:
● 技术资产提供起步基础:奇梦达留下的技术文件、专利体系和DRAM行业经验,为长鑫存储切入DRAM赛道提供了重要的技术起点。
● 专利许可降低合规风险:存储芯片行业知识产权壁垒极高,单纯“拿技术”不足以支撑长期发展。公开研究资料提到,长鑫存储通过合作和协议方式获取专利,构建了合规的技术使用路径,有效规避了跨境并购与知识产权侵权风险。
● 研发投入与工艺迭代决定后续成败:公开资料显示,长鑫存储已将奇梦达的46nm内存工艺技术水平提升到了10nm级别,并持续投入研发,实现了技术的本土化迭代升级,真正将外来技术转化为了自主可控的核心能力。
● 产业资本和地方国资提供长期资金支持:DRAM属于重资产、长周期、高资本开支行业,需要持续的资金投入支撑产线建设与技术升级。长鑫存储的发展路径充分说明,技术承接必须匹配长期资本与产业政策支持,才能完成从技术到量产的跨越。
● 国产替代周期放大产业价值:长鑫科技IPO推进叠加存储行业高景气周期,使其成为当前A股半导体市场关注度较高的项目之一。2026年5月,证券时报报道称长鑫科技IPO成功过会,拟募资295亿元。
中大咨询洞见:技术承接并非简单的“拿来主义”,而是以合规技术资产为起点,通过持续的研发投入、合规风险管控、产业资本支持,构建自主可控的产业化能力,最终实现国产替代的系统性工程。
03
案例启示
技术交易买的是“未来产业入口”
而不是简单的财务报表
复盘中际旭创和长鑫存储两大龙头的崛起历程不难发现,技术型并购、技术承接的核心价值在于取得产业链关键位置,并通过资本、团队和产业周期放大价值。开展此类交易,可重点围绕五大要素进行评估:
①并购标的应具备“技术稀缺性”
不是所有技术资产都值得并购。真正有价值的标的,必须具备产业链稀缺位置,例如高速光模块、DRAM、先进材料、核心零部件等。
②并购不是终点,后续整合和持续研发更关键
中际旭创没有在收购后停止投入,而是在光模块产品迭代中持续跟随云计算和AI算力需求;长鑫存储也不是简单承接奇梦达技术,而是在此基础上持续研发和产业化。
③股份支付/利益绑定适合技术团队型资产
对技术型公司而言,核心团队、研发人员、客户关系和产品迭代能力是核心资产。交易方案中应通过股份支付、锁定期、业绩承诺、任职承诺、股权激励等方式绑定核心团队.
④应高度重视知识产权和技术合规
尤其是半导体、生物医药、先进制造等高技术领域,技术来源、专利许可、境外技术转移限制、出口管制、竞业限制等问题,往往决定交易能否落地。
⑤交易窗口要匹配产业周期
中际旭创的价值放大,来自AI算力周期与光模块需求爆发;长鑫存储的价值放大,来自国产替代与存储周期上行。技术型并购、技术承接需要判断的不只是“现在值多少钱”,还包括“产业周期是否即将启动”。
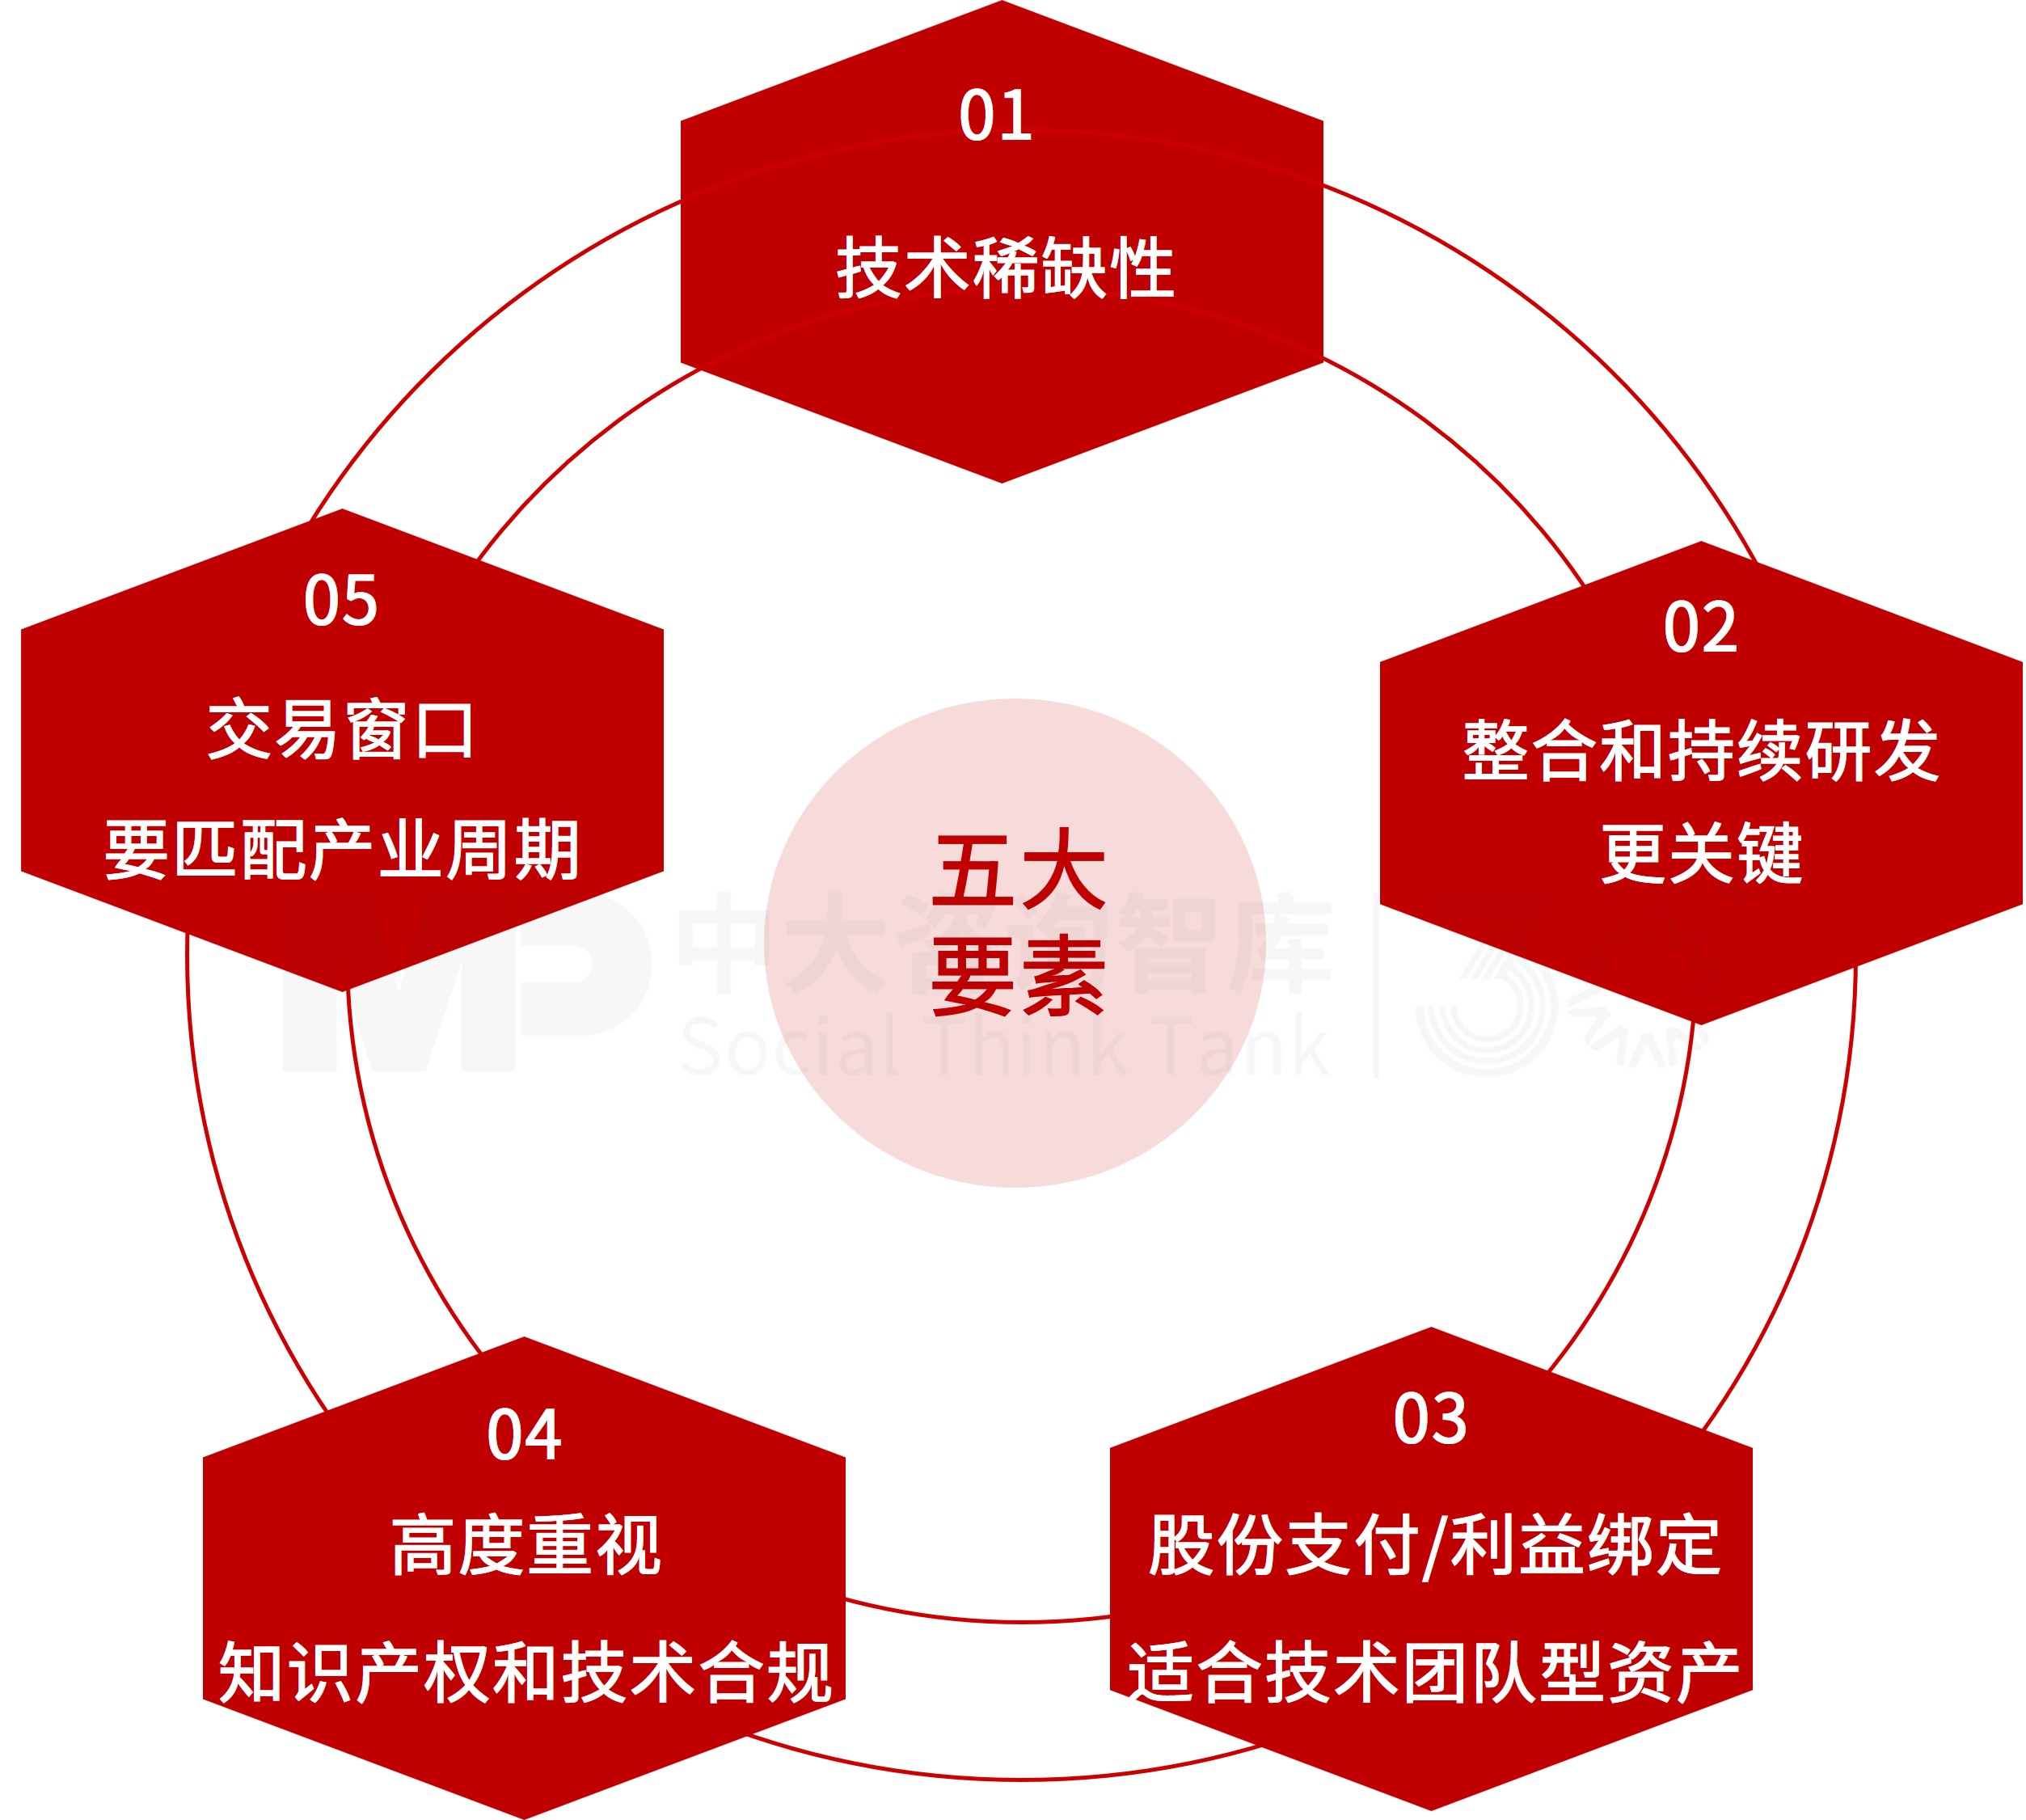
▲技术交易五大关键要素
04
实操建议
围绕技术入口设计交易
避免仅围绕资产规模
中大咨询认为:交易双方在判断并购机会时,应跳出单纯的资产规模视角,重点论证标的是否具备产业入口价值、技术可持续性、团队稳定性和后续资本承接能力。
基于此,需要在标的筛选和交易设计两个关键环节构建清晰框架,确保技术整合项目从源头到落地全流程可控。
标的筛选
在标的选择阶段,可基于七个维度筛选出资本市场中的优质标的,具体包括:技术来源、技术壁垒、产业位置、团队稳定性、商业化能力、资本需求、合规风险。
交易设计方向
优质标的确定后,需设计科学严谨的交易方案,将标的价值转化为企业的长期竞争力。交易设计可重点关注五个方向:
● 优先采用股权绑定机制:技术型资产不宜简单现金收购,建议通过股份支付、分期收购、业绩承诺、任职承诺、期权激励等方式绑定核心团队。
● 交易估值不宜只看短期利润:对于技术平台型资产,应同时关注技术壁垒、客户验证、产业周期、国产替代价值和上市公司协同价值。
● 应避免“概念式并购”表述:交易材料中应强调已有技术、客户、订单、产线、认证、专利、团队和产业资源,避免只讲赛道热度。
● 应提前设计知识产权核查方案:包括技术来源、专利权属、许可协议、研发人员背景、境外技术限制、潜在诉讼等。
● 应形成后续产业化资金安排:尤其是半导体、新材料、高端制造类标的,收购完成后可能仍需要持续资本开支,交易方案中应同步论证后续融资、产能建设和研发投入安排。
05
结语
纵观中际旭创与长鑫存储两大标杆案例可发现,技术整合的成败,从来不是取决于资产体量。其核心在于卡位产业周期入口、匹配自身发展需求,同时做好合规管控、技术团队绑定与后续产业化运营。对于科技企业而言,借力外部技术实现弯道超车,需摒弃重规模、轻周期的并购思维,甄选优质技术入口,配套适配交易方案,兼顾外部借力与自主迭代,方能稳步构筑核心竞争力,抢抓产业发展红利。