引 言
我国新型电力系统的建设将进入加速转型期,迈入“以电代煤、以绿代黑”的结构置换新阶段。未来电力消费增量中,70%将由绿电承担。在绿电的物理特性、双碳要求等多重因素引导下,能源电力系统正发生深刻变革,推动行业进入更加注重绿色低碳、灵活调节、市场配置与系统协同的新阶段。
中大咨询从系统演进、产品价值体系、流通模式、主体角色以及核心竞争力等维度,深入分析其对能源电力企业战略的影响,并提出以下五大核心研判。
核心研判一:系统演进推动企业战略重心转向
中国能源系统正在从以电网为主导的“超量保供”时代进入以市场为主导的“弹性适配”时代。对能源发展主体而言,以往以物理冗余对抗不确定性的增长模式将逐步转向以智慧敏捷支撑高效配置的主动平衡模式。
“电网韧性”已成为能源安全的最刚性约束。系统的核心矛盾从能源供给不足转向灵活性不足,在超量保供时代,系统安全与供需平衡高度依赖于发电侧(特别是基荷煤电)的确定性与绝对的物理冗余,通过“源随荷动”的调度模式,在面对负荷侧相对平稳且可预测的波动时,具有较高的可靠性。
随着风光电装机规模向更高量级迈进,能源供给的波动性变化对系统的平衡能力提出前所未有的挑战。“十四五”期间,高比例可再生能源并网使得系统在面对剧烈功率振荡与局部故障时暴露出较高的脆弱性。宏观能源系统的核心治理逻辑正在从发电能力的“保供”转向源网荷储全域参与的“弹性适配”,而市场价格信号成为推动这一转型的核心抓手。
对于企业而言,培育对市场价格信号的敏捷响应能力,依靠数字化与智能化的手段实现资产的高效配置,方能在新型能源体系中占据主动平衡的新身位。
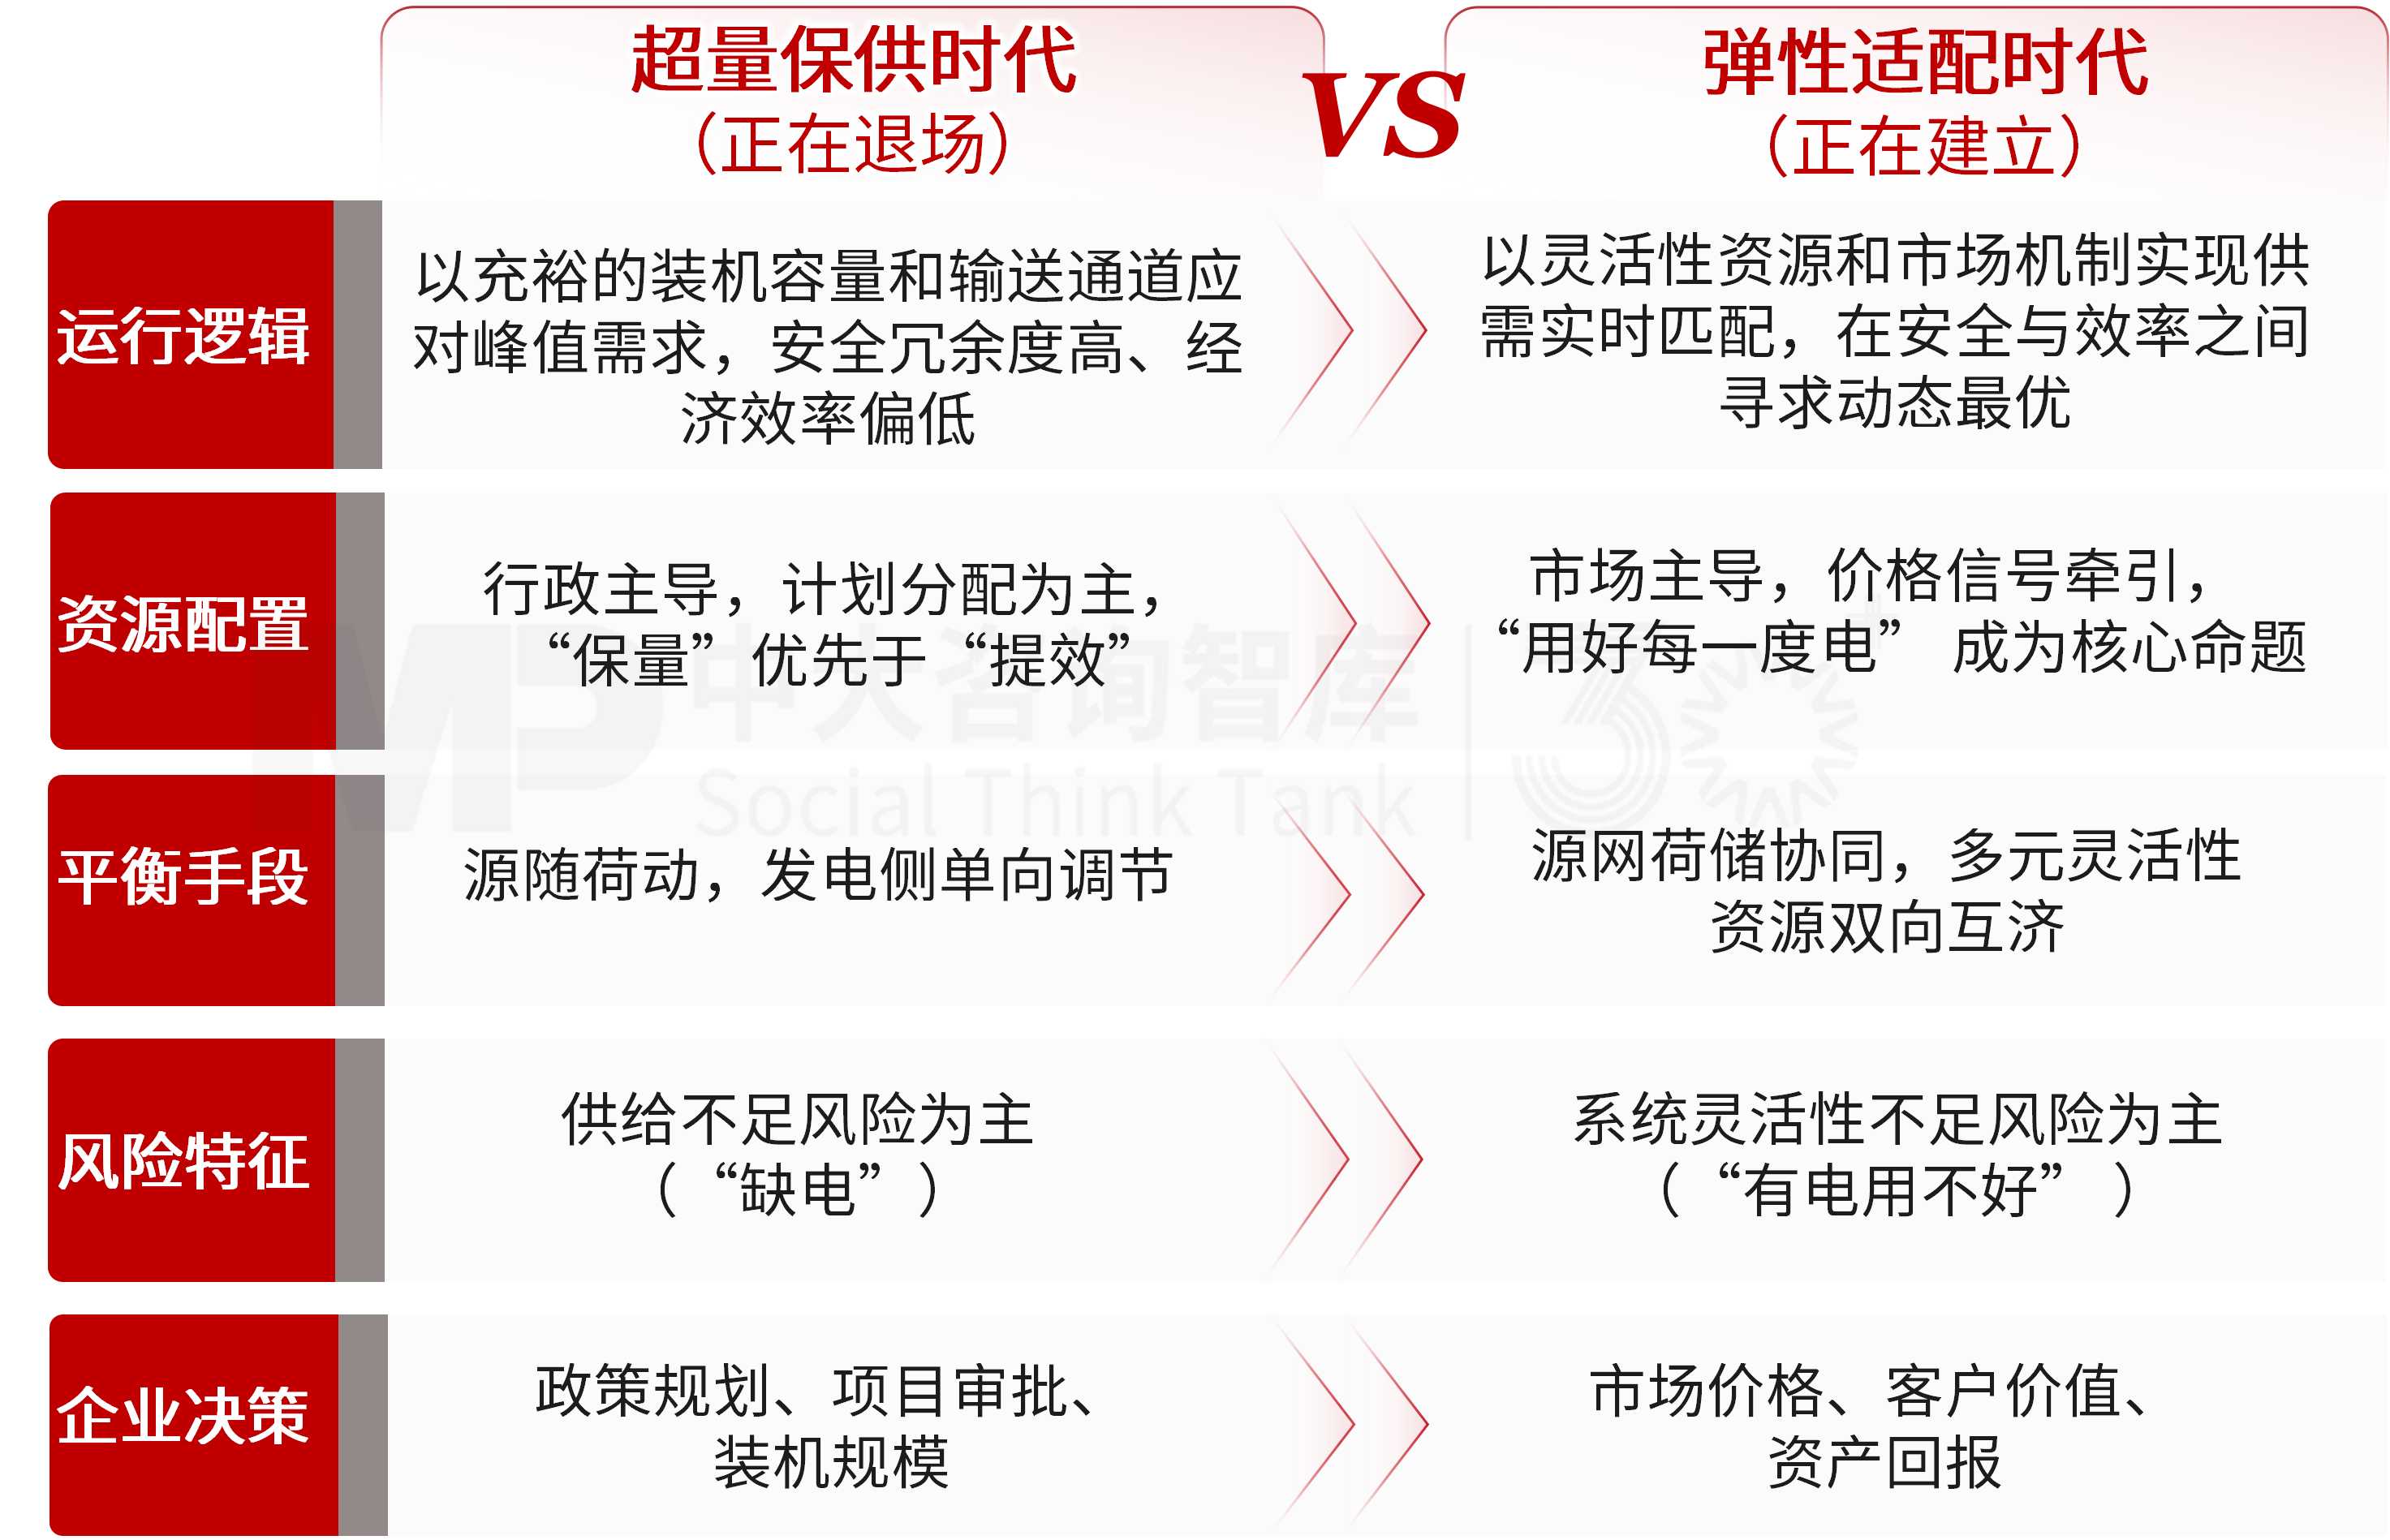
图1 “超量保供时代”与“弹性适配时代”的变化
核心研判二:产品价值体系重塑引导企业服务升级
在主动平衡模式下,电力商品将从无差别、同质化的物理产品向具有“时空差异性、量价波动性、绿色可追溯、灵活可交易”特征的多元服务演化,新型电力产品流通将围绕“以销定产、产销一体”形成需求牵引供给、供给主动适配的动态闭环。
一是时空差异性与量价波动性成为新型电力商品的核心特征。电力价格从“政府核定”转向“市场发现”,电力的时间价值与空间价值被显性定价,电力交易从“买卖电量”升级为“管理风险+捕捉价值”的金融化运营,价格波动既是风险源,也是价值源。
二是绿色可溯性为电力商品提供了关键的溢价潜力。在全球碳监管收紧的背景下,绿电的环境属性被单独定价,成为商品维持竞争优势的战略资源。在绿电交易、绿证核发、碳市场三重机制的叠加作用下,电力商品从“物理资产”向“物理+环境+信用”的多属性复合资产演进。
三是灵活可交易特征为电力系统可调节资产提供商业变现通道。调频、调峰等辅助服务品种的市场化,让市场交易标的从“电量”拓展为“电量+容量+灵活性+绿色属性”的综合服务产品矩阵。
对于企业而言,产品价值体系的变化要求企业将服务模式向适应“以销定产、产销一体”的动态闭环转变,精准刻画终端用户负荷曲线、绿电消纳比例以及碳合规需求,并以此为牵引,建立贯穿发、输、配、用全链条的量化交易模型与计算能力,锁定综合收益的最优解。
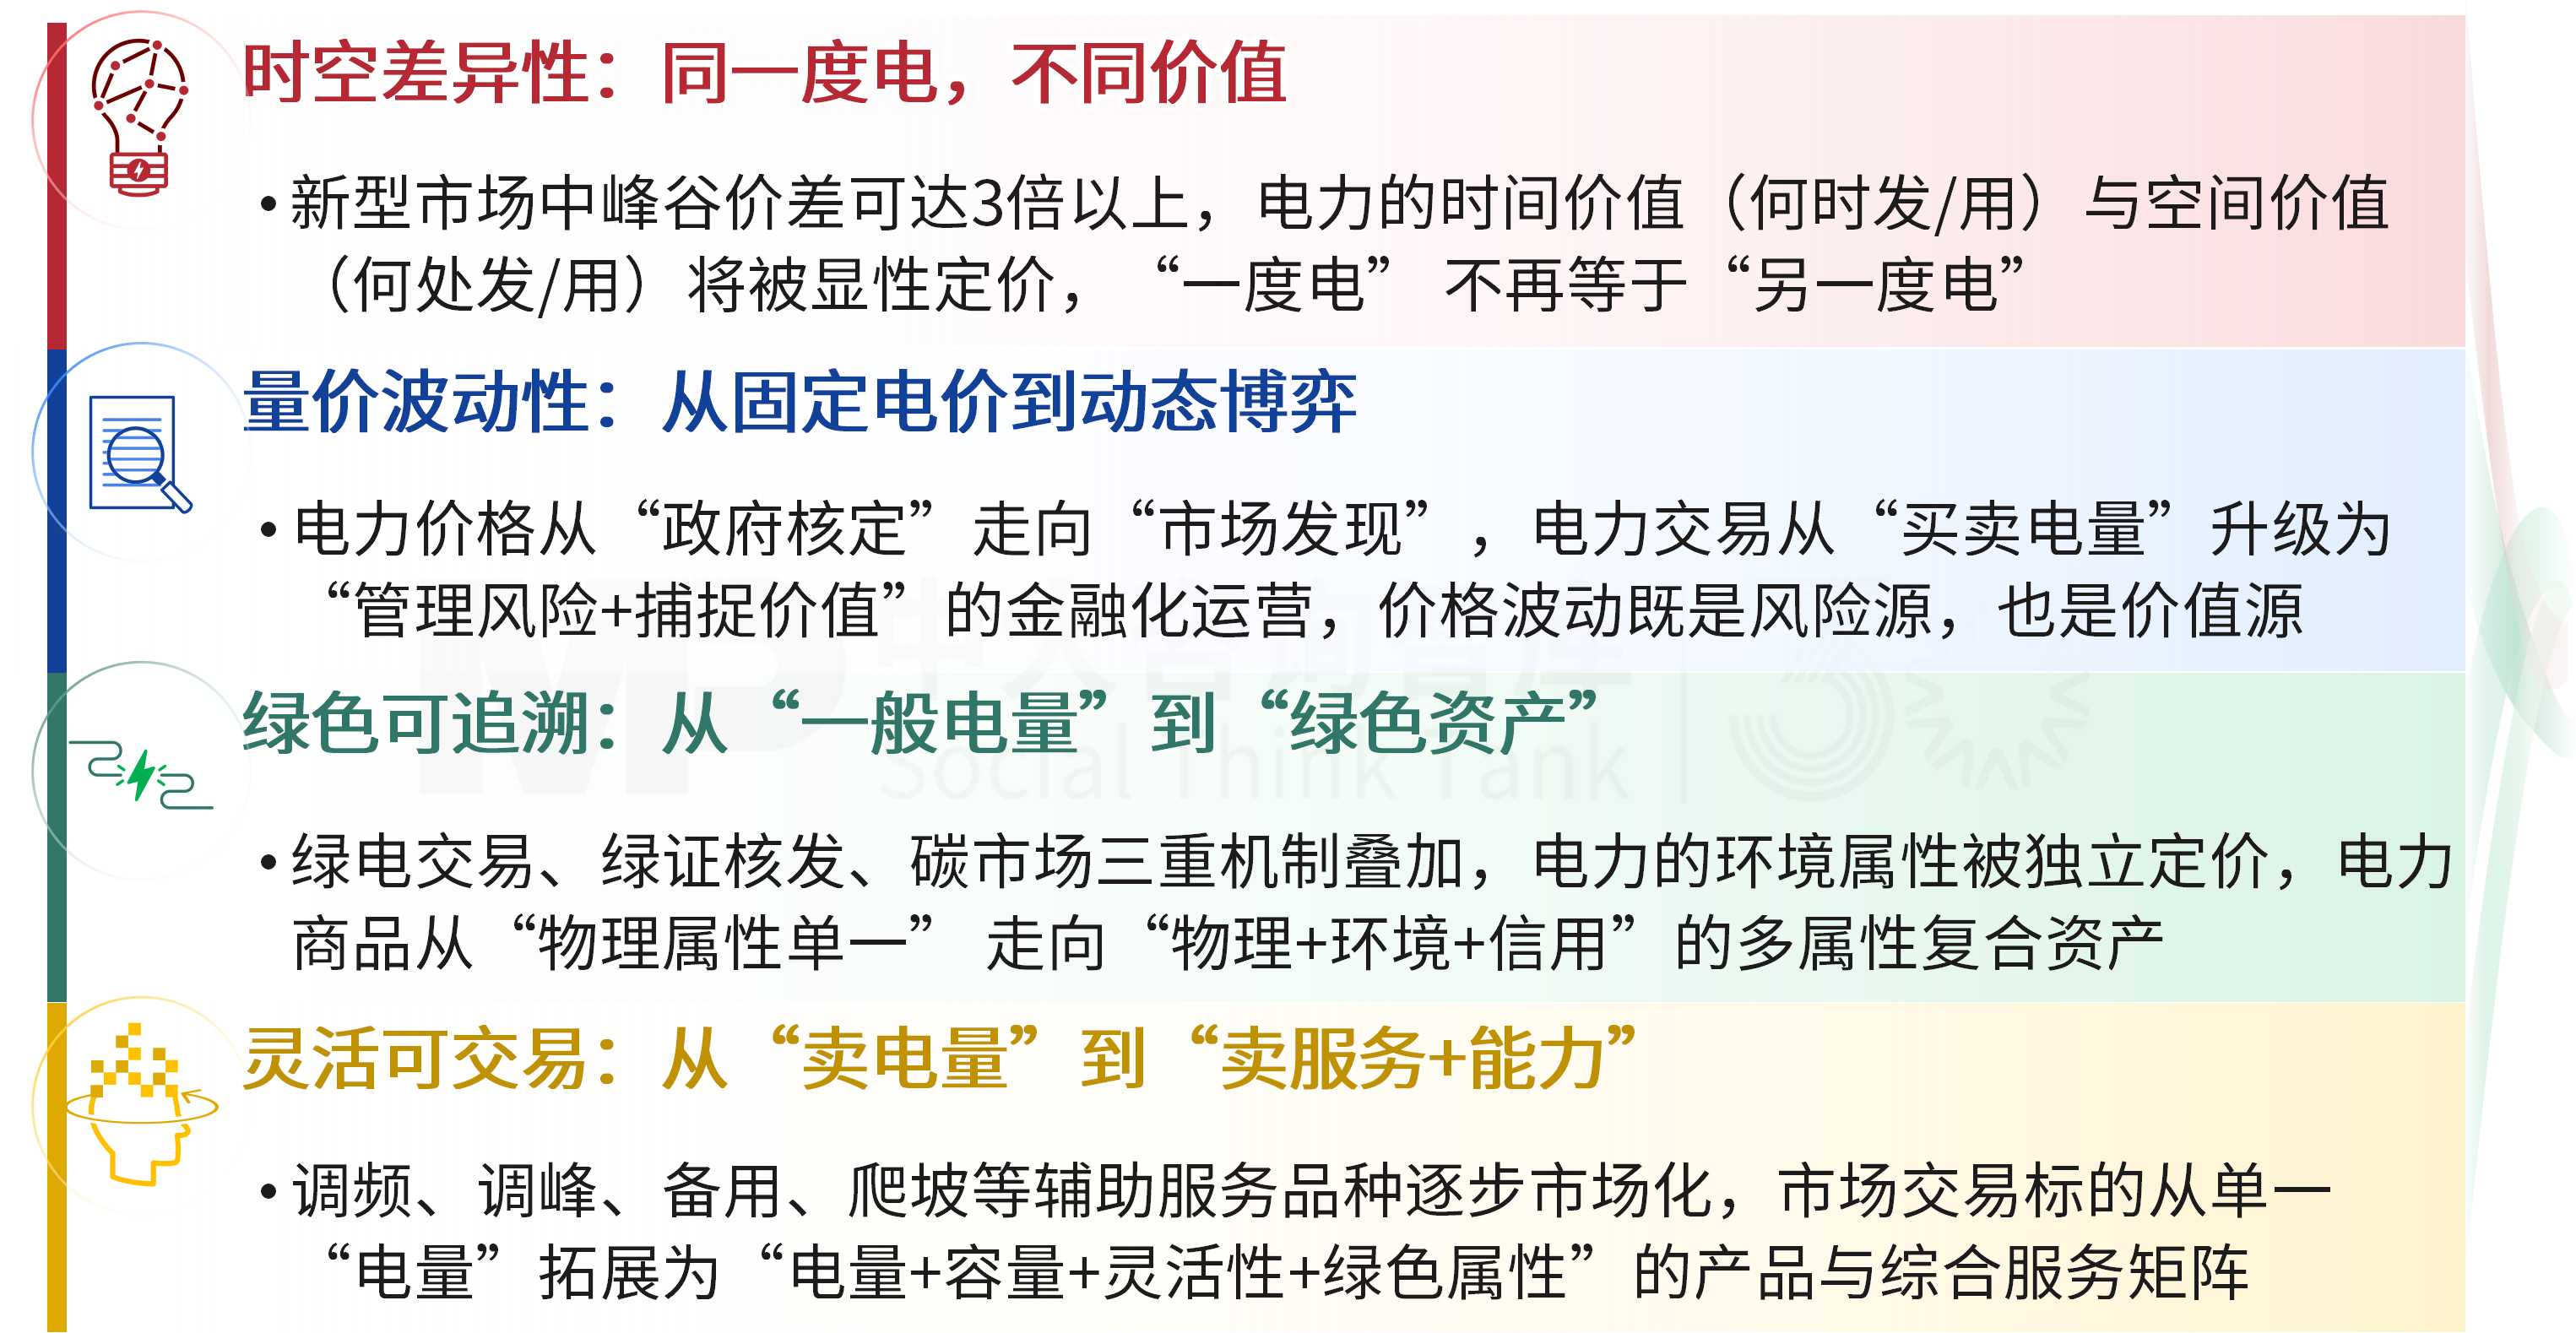
图2 电力商品价值体系变化
核心研判三:流通模式变革为企业展示新产业形态
在“主动匹配”机制与市场价格信号的引导下,新型电力产品流通方式从传统的“源-网-荷”线性结构重构为“源网荷储数”深度融合的网状生态系统,物理电能流、市场价值流与信息流呈现出多向交互与高频互动的特征,主体角色边界扩张,发电企业同时成为售电主体、储能投资方,负荷侧用户从电力消费者加速向产销者转型。
流通模式的变革,一方面通过主配网协调发展以及分布式能源的就地平衡,提升了宏观能源供应链的整体韧性与抗风险能力;另一方面打破了传统业务边界,促使发电集团、电网企业、售电公司、地方集团、算力运营企业之间建立起紧密的生态连接。各方依托数据的互联互通与商业模式的交叉融合,赋能系统效率最大化,推动隔墙售电、点对点绿电交易、源网荷储一体化项目等新模式落地,共同分享新型电力系统带来的制度红利与市场溢价。
对于企业而言,流通模式与主体角色的双重变革,不仅催生了新的产业形态,也因密集的生态连接,带来了新的业务合作需求以及应用场景变化。
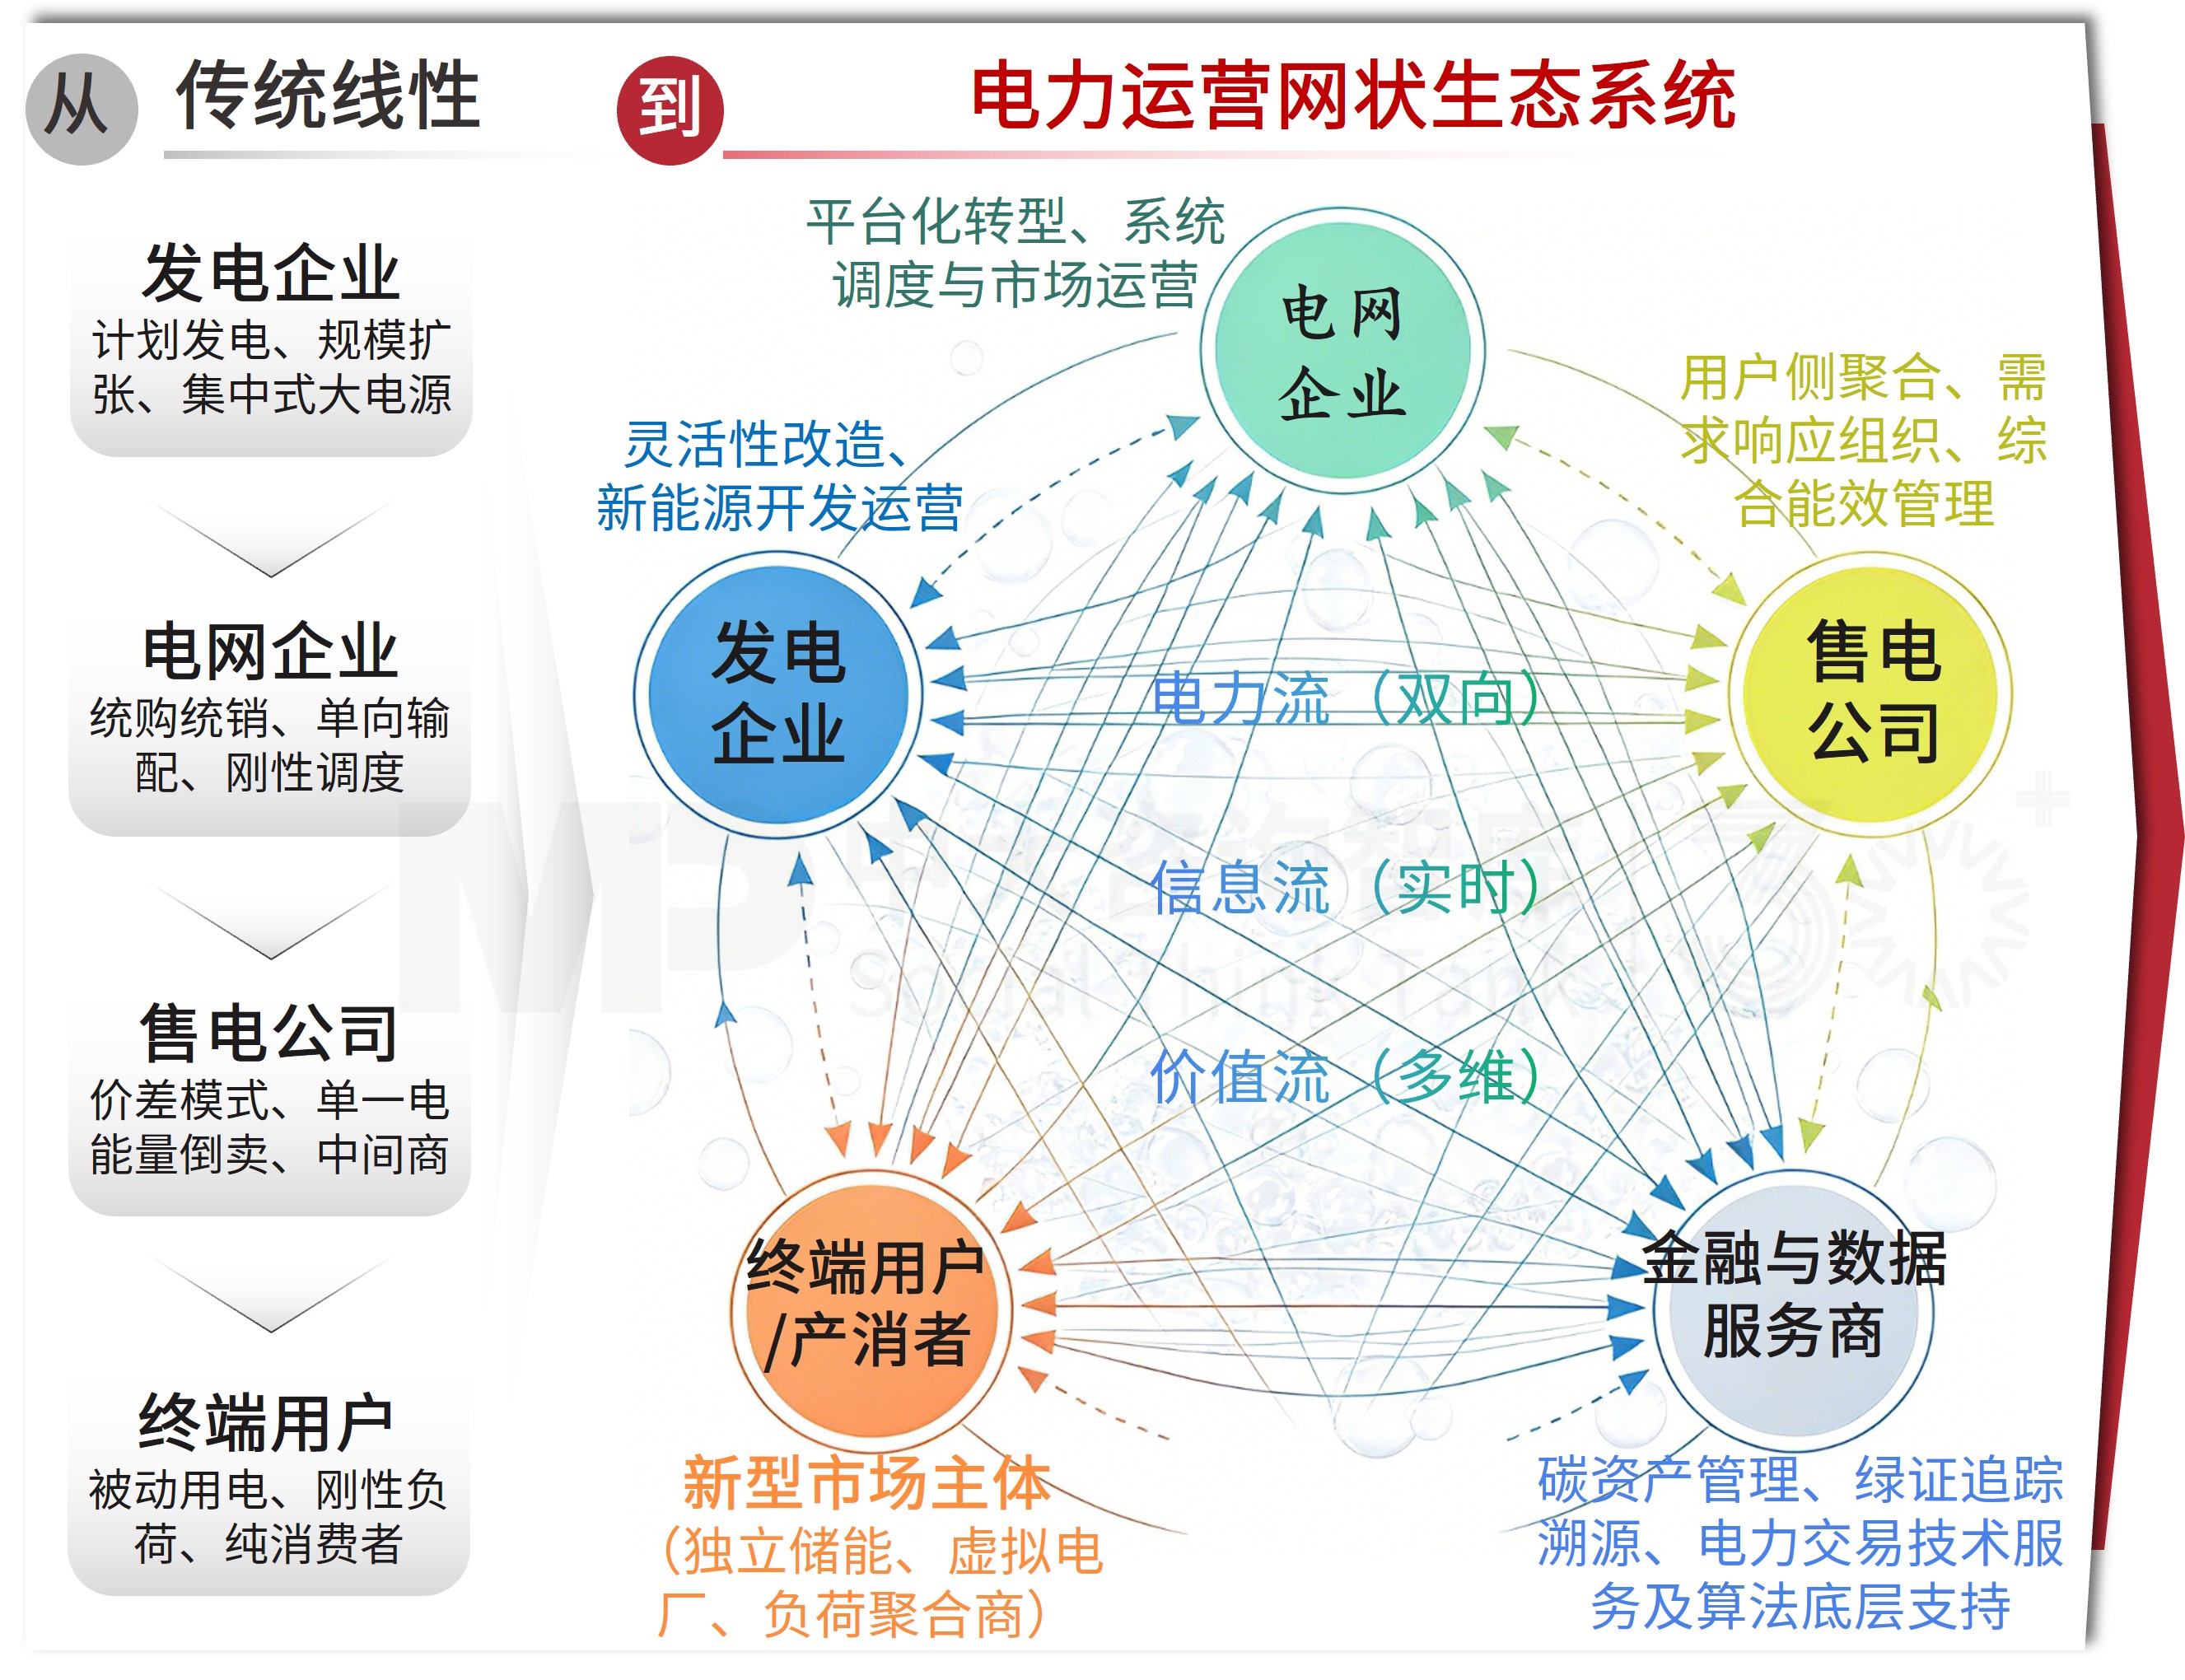
图3 电力流通模式变革
核心研判四:平台型主体角色为企业提供新的切入机遇
电力产品的网状流通为具备平台属性的新型市场主体创造了嵌入耦合的机会,通过资源聚合与价值变现拓展业务,一方面赋能传统能源电力产业链主体的运营增效,另一方面支撑能源系统的供需平衡。
在网状生态系统中,以往分布式光伏、用户侧储能等处于“沉睡”状态的资源将被虚拟电厂、负荷聚合商等具备轻资产、重算法特性的平台型新型市场主体激活,依托5G通信技术、物联网(IoT)、高级数据分析与边缘计算等前沿数字技术,实现实时优化控制与全景协同管理。进入“十五五”,随着国家及地方层面政策的密集落地,虚拟电厂商业形态正向市场化运行跨越。
对于企业而言,“沉睡”的资源是一片新蓝海市场,叠加政策的支持,未来平台型主体角色将成为企业切入市场的新机遇。
图4 平台型企业业务模式示意图
核心研判五:核心竞争力的“再升级”为企业抓住战略新机遇
围绕需求更多元化、互动更紧密等能源系统要求,传统能源电力企业的核心竞争力将体现为供需深度耦合、资源灵活互济、价值多维释放的实现,业务决策逻辑、商业模式设计、资源配置方式都需要进一步升级。
一是业务决策市场化,企业必须建立以电价情景模拟、全生命周期收益率测算、多资产组合优化为核心的量化决策体系,真正从“项目思维”转向“组合思维”。
二是商业模式多元化,企业需要抓住电力产品从“无差别电量”演化为“电量+容量+灵活性+绿色属性”的机遇,围绕资产底座构建“资产运营+市场交易+客户服务”三位一体的复合模式。
三是资源配置弹性化,企业需要打通不同类型资产之间的数据孤岛,实现跨区域、跨品种的集群灵活性协调优化,提升系统整体的适应性与市场议价能力。
四是管理柔性化,市场环境下,交易窗口可能只有几小时,客户需求可能横跨发、储、售、碳多条线,企业的组织管理机制需要从“计划指令”向“柔性耦合”深度转型,需要同步完成市场交易、客户运营、资产优化、数智技术、生态协同五项能力的集成构建。
对于企业而言,核心竞争力的快速形成是新发展趋势下抢占发展先机、建立业务优势的核心前提。在此背景下,发力组织能力建设也将成为关键战略主题。
结语:组织管理柔性化支撑企业战略升级
本文系统解析了新型电力系统建设在系统演进、产品价值体系、流通模式以及主体角色等方面的深刻变化,并明确了企业在战略重心、服务体系、发展机会、切入机遇等方面的发展方向。面对跨越发电、储能、售电、碳管理等多元业务线的市场需求,企业核心竞争力的升级能否落地,最终取决于组织能否同步跟上。在此趋势下,组织管理模式将转向以价值流、数据流为纽带的前中后台一体化架构,产品多元化、组织敏捷化、人才复合化、科研协同化、管理数智化将成为共性特征。
与此同时,能源电力变革还为相关产业投资打开了新的机遇窗口——技术路线选择、资产配置方向、商业模式创新等,均需在新的战略框架下重新审视。围绕这些新变化与新机遇,近期将举办专题活动,诚邀地方平台公司共同探讨。