引 言
国家“十五五”规划及近期中央政治局会议明确提出,要壮大耐心资本,推动国有资本向前瞻性战略性新兴产业集中;国务院国资委在深化改革中多次强调,要通过穿透式监管体系建设,在守住国有资产底线的同时,赋予科技型骨干企业更多经营自主权;同时,中办发〔2024〕80号文与《进一步深化国资国企改革的方案(2026—2029年)》均指出,要健全与创新创造相适应的薪酬分配机制,允许符合条件的国有企业实施多种形式的中长期激励,强化对科研核心骨干的精准激励。可以说,如何通过耐心资本布局战略赛道、利用穿透监管平衡活力与风险、辅以中长期激励深度捆绑核心人才,已成为国有企业杀出改革深水区的关键破局点。
近日,长鑫科技集团股份有限公司(以下简称“长鑫科技”)更新了科创板IPO申报材料。随着这份材料的披露,中国DRAM存储芯片龙头的“成绩单”震撼了资本市场:2026年一季度,公司实现营收508亿元,同比猛增719%;净利润高达330亿元,而去年同期尚亏损28亿元,截至2025年年底累计亏损也曾高达366.5亿元。短短一年,长鑫科技不仅实现了扭亏为盈,更以惊人的速度填补了历史累计亏损。
对于这场震撼业界的“硬科技”翻身仗,大家的关注点普遍聚焦于合肥国资的战略眼光与产业魄力,却容易忽视其背后体制机制改革的重大创新——这恰恰是击穿改革深水区的一套组合拳。因此,本文将结合长鑫科技的深度案例分析,探讨耐心资本、穿透监管、长效激励等原始创新制度安排,如何在国有企业投后管理中发挥不可替代的“压舱石”作用。
地方国有企业回归实体、推动科技和产业创新,承担的角色到底是什么?
复盘长鑫科技的崛起,合肥国资绝非仅仅扮演了一个“钱袋子”的角色。面对总投资超2200亿元的集成电路制造基地项目,合肥产投深知,引进重大产业不能只做固定资产投资(搞基建、买设备),而是要做扎扎实实的实体产业。在存储芯片这一重资产、高技术壁垒的赛道上,合肥当时面临着“没链主”的困境。于是,合肥产投主动出击“引链主”,拉来了国内知名的半导体设计公司兆易创新作为产业合作方。在一期180亿元投资额的交易架构中,合肥产投出资144亿元(占80%,承担大部分资金与兜底风险),兆易创新出资36亿元(占20%,提供技术赋能与产业承接),双方签订了明确的业绩对赌条款与退出机制条款,合肥国资在极度不确定性的早创期抗下了巨大的风险。
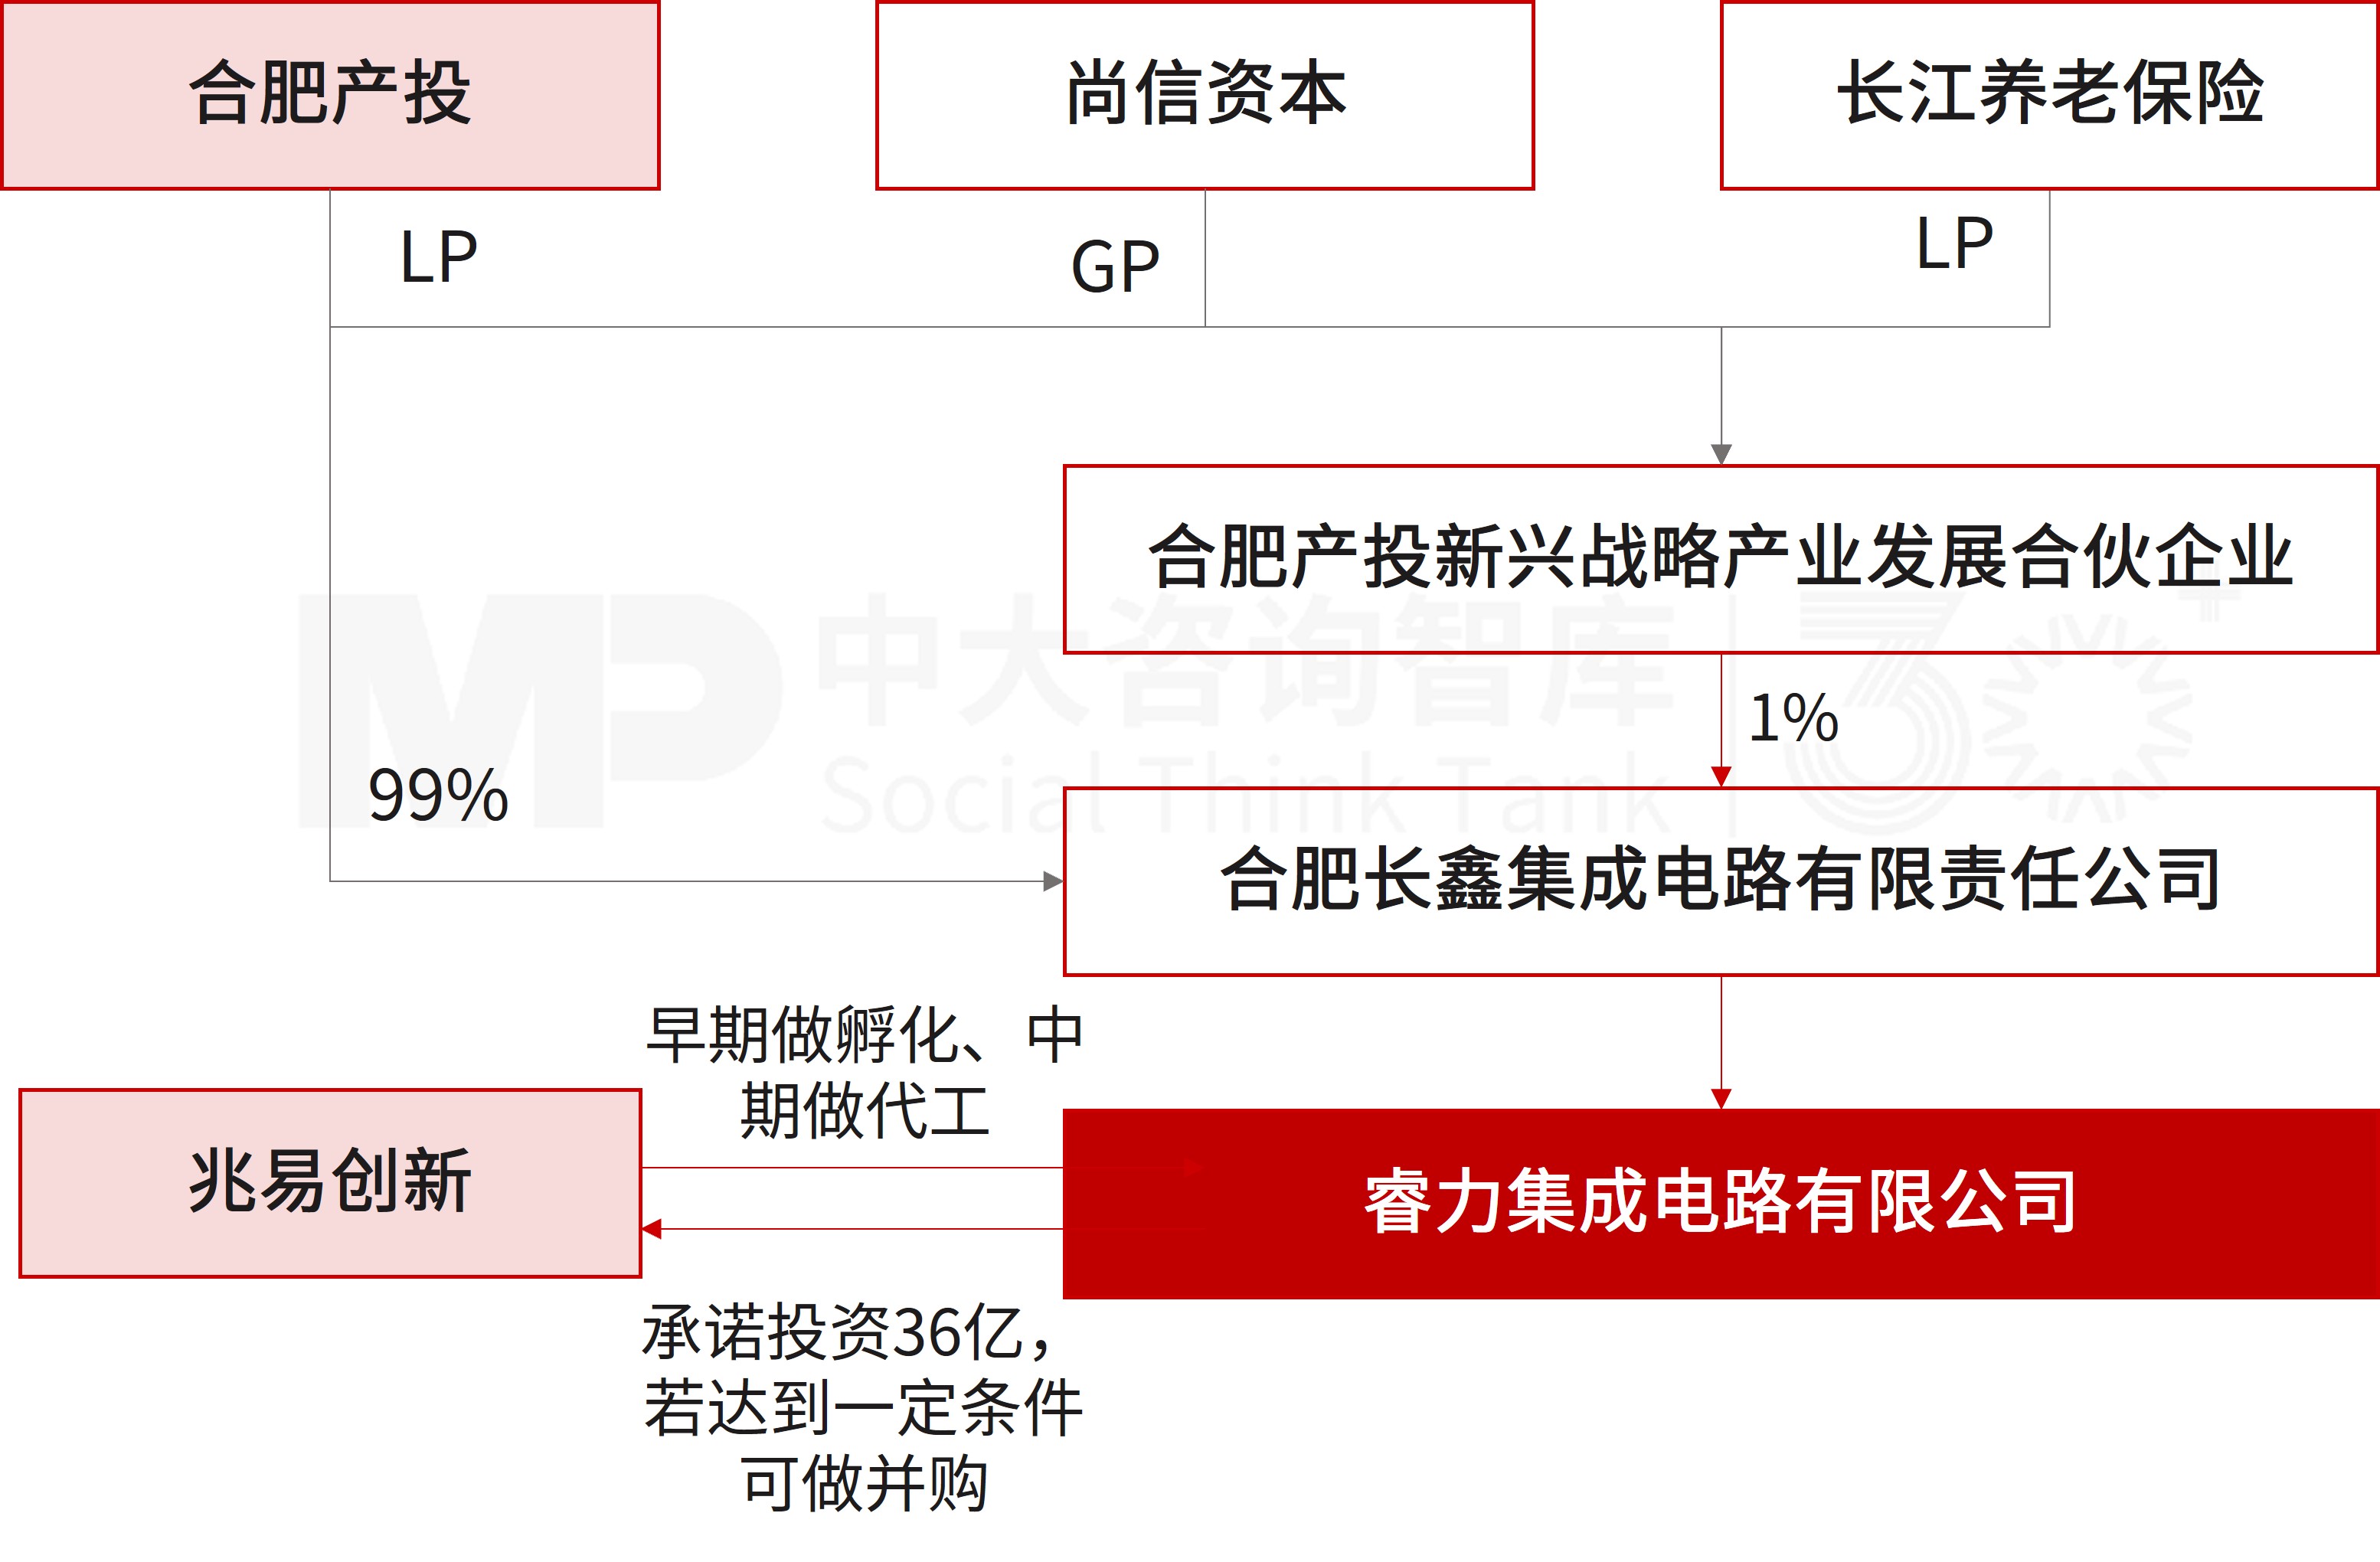
图1 合肥产投早期投资长鑫存储交易架构
(睿力集成为更名前的长鑫科技)
随着项目度过最危险的孵化期并实现产能与业绩爬坡,合肥国资开始审时度势地通过优化治理结构来分散压力。通过引入合肥经开区国资委等本地战略方参与注资,不仅让地方政府的产业政策与企业发展捆绑得更紧,也有效地分散了单一投资主体的风险,为项目的稳健运行提供了多重保障。
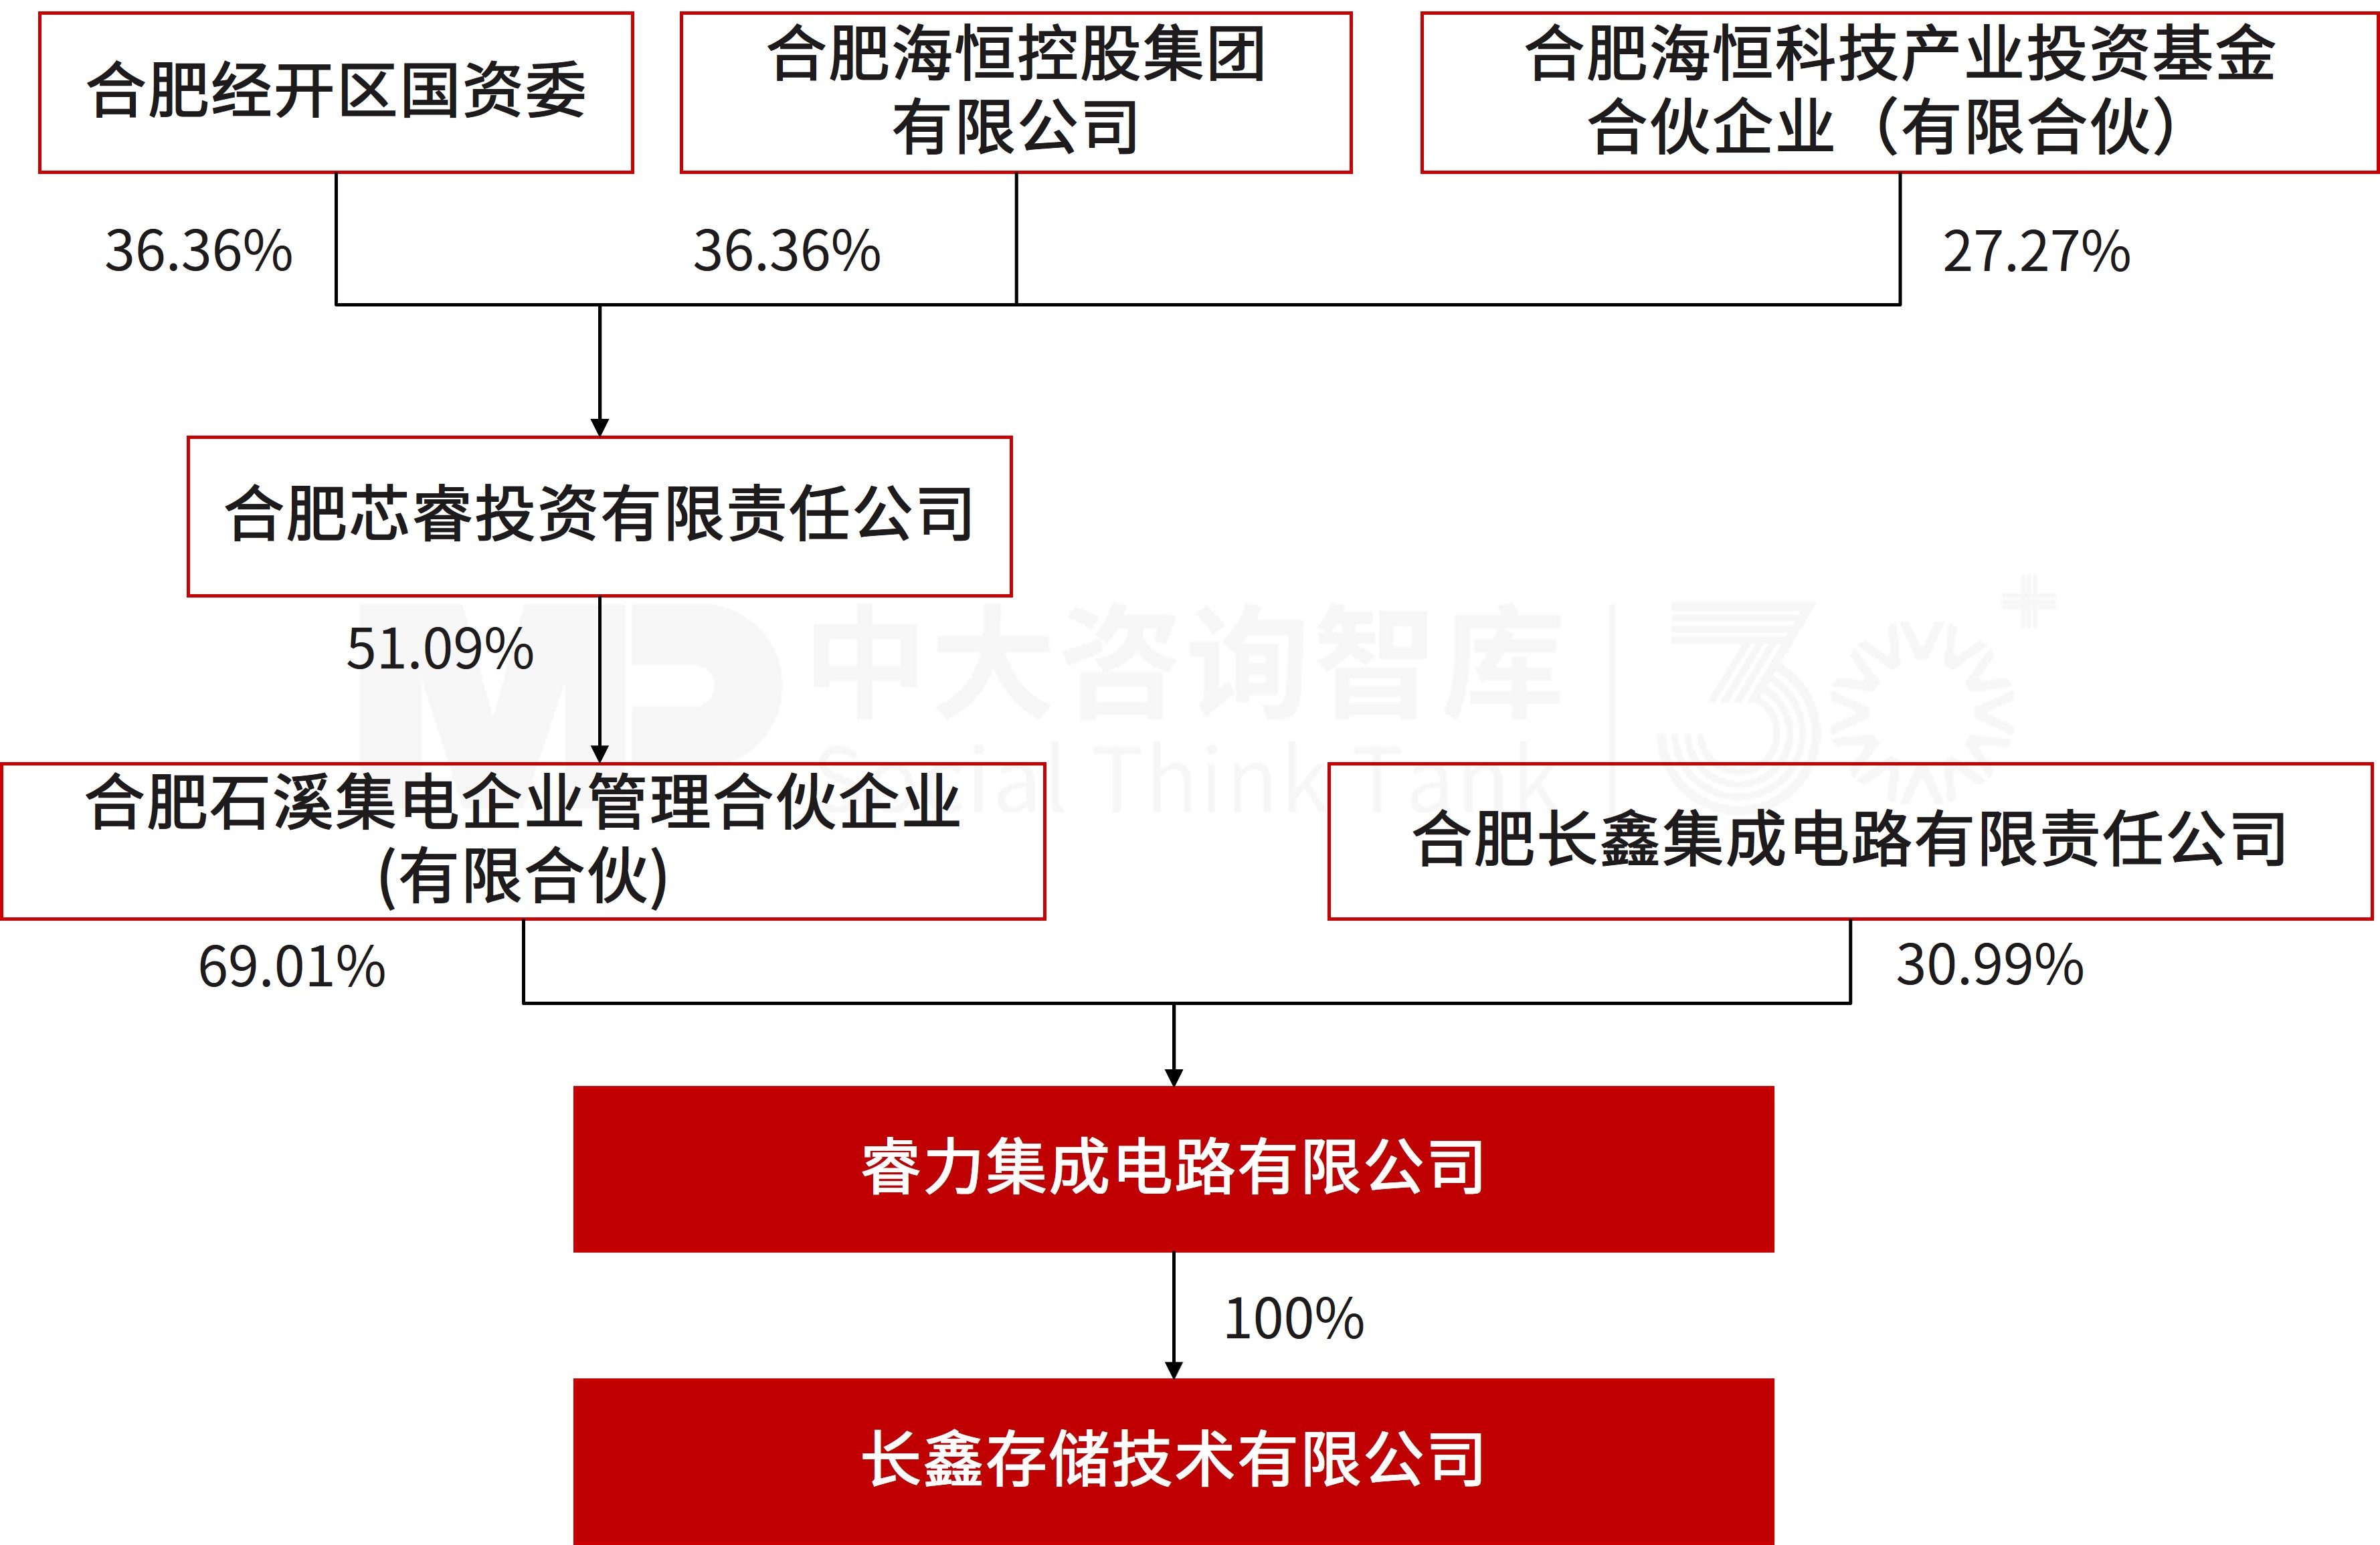
图2 2020年10月合肥经开区国资委旗下合肥石溪基金
随后,长鑫科技步入快车道,通过A、B、C、D、Pre-IPO等多轮市场化融资持续“壮大朋友圈”。不仅国家大基金二期等战略级“国家队”重仓入场,阿里巴巴等社会资本也纷至沓来。在这一阶段,合肥国资的角色完成了深刻蜕变——从早期的“出资人”升华为“搭平台、织网人、创新引领”的关键角色,通过资本力量串联起产业链上下游与多元化资本,构建起一个资源互补、多方共赢的硬科技产业生态网。
表1 截止招股说明书签署日长鑫科技股权结构(部分展示)
当角色分工彻底清晰后,双方各自发展:懂技术的产业团队去主导市场搏杀,而国资则退居幕后,做起了真正的“耐心资本”,提供战略定力,静待花开时机。
国资控股要控权,这个权是什么权?穿透监管和激发活力如何平衡?
在长鑫科技的股权穿透图中,合肥国资占据着主导份额,但半导体是一个高度市场化、技术迭代以月计算的残酷赛道。如果国资控股后沿用传统的行政化管理,极易导致决策滞后、“外行指导内行”。
图3 截至招股说明书签署日长鑫科技股权架构图
朱一明作为长鑫科技董事长对长鑫科技进行整体操盘,这期间国资和以朱一明为代表的团队,完美诠释了权责划分的艺术。国资要控的“权”,不是日常经营的微操权,而是“底线控制权与战略监督权”。
在平衡穿透监管与激发活力方面,合肥国资采取了“契约化+治理化”的手段。一方面,国资通过股东会、董事会的席位,对涉及公司章程修改、合并分立、重大关联交易等底线问题进行严格把关;另一方面,在技术路线选择、研发资金调配、核心人员招募与薪酬分配上,充分信任并赋予朱一明团队极大的自主权。这种科学的治理机制,既守住了国有资产不流失的底线,又彻底解开了产业操盘手的束缚,让科技核心团队的活力得到了最大程度的释放。
既要激发链主企业积极性、又要捆绑核心骨干,还要确保国有资产不流失,长效激励在这个命运共同体的搭建中如何发挥作用?
长鑫科技所在的DRAM行业是极度依赖高端人才的“智力密集型”产业,面对国际大厂的人才争夺,如何留住核心骨干是生死攸关的问题。在长鑫科技这个多方合作的“命运共同体”中,股权激励发挥了定海神针的作用。
两期员工持股计划,从“广覆盖”到“深绑定”
根据《招股说明书》分析,长鑫科技先后实施了两期规模宏大的员工持股计划:
第一期员工持股计划,在公司产能爬坡、技术突破的早期阶段,有效稳定了初创团队,确保了从第一代到第三代工艺平台的顺利过渡。
第二期员工持股计划加大了对核心技术人员的激励额度,重点激励对象中大多拥有全球顶尖存储半导体巨头(如美光、三星)的资深背景。通过极具吸引力的持股成本和长达60个月的锁定/解锁周期,长鑫科技在激烈的国际人才竞争中牢牢锁住了“大脑”。
创始人格局:超15亿股激励的“自愿让利”
作为操盘手,董事长朱一明获授了约15.36亿股的第二期激励股份。但他并未将这些利益独揽,而是作出了极具长期主义的承诺:自愿将其持有的50%(约7.68亿股)目标激励股份,在上市满36个月后的5至10年内,逐步分配给公司的在职核心员工,且员工支付的行权价款扣除成本后,将无偿交付给公司继续用于激励。
这一精妙的设计,既激发了操盘手的历史使命感,又为未来吸引更多顶尖人才预留了充足的“弹药库”,同时完全不稀释现有的国有资产及其他股东权益,实现了国家、企业、操盘手与核心骨干的多方共赢。
鉴于当前长鑫科技的利润仍带有较强的周期性与潜在的不可持续性,长效激励机制应如何助力长鑫科技跨越行业周期?又应如何牵引下一代核心技术全面升级?这些命题仍需进一步探索,改革永远在路上。
结语
长鑫科技“从巨亏到巨赚”的翻身仗,不仅是技术攻坚的胜利,更是体制机制改革的胜利。这告诉我们,国有企业在科技创新与产业创新融合的道路上,体制机制的改革绝不能简单地“照本宣科”,一定要有基层首创的精神和勇气。
耐心资本构筑了底线抗压的产业基石,穿透监管实现了底线控制与激发活力的完美平衡,而长效激励则起到了深度捆绑核心骨干的关键枢纽作用——这三者的有机结合,正是国企在深水区改革中杀出血路的原创性制度密码。中大咨询基于长期服务科技型企业、助力国企深化改革的实操经验,深谙科技创新背后的体制机制诉求,倾力打造并推出了“耐心资本”、“穿透监管”、“长效激励”三大核心咨询产品与解决方案矩阵。我们相信,只有量身定制、敢于突破的制度体系,才能真正激发科技型企业的新质生产力,在“十五五”的新征程中创造卓越的战略价值。
图4 产品一:耐心资本
图5 产品二:穿透监管
图6 产品三:长效激励