中大资本汇总在产研、尽调、可研、评价、FA、基金、资本市场规划等专业服务过程中涉及的投资政策及重大并购交易案例,每周滚动呈上实时投资信息。敬请关注!
“并购重组”:指企业对股权、资产、负债进行的收购、出售、分立、合并、置换等活动,表现为收购与兼并、资产与债务重组、破产与清算、股权或产权转让、资产或债权出售、资本结构与治理结构调整等。“并购重组”有助于企业解决资本市场存量资源的整合和发展问题;实现产业协同、提升企业核心竞争力;突破企业自身发展局限与行业限制、加快实现技术进步和产业升级。
本篇围绕重点案例“永达股份(001239.SZ)分步收购金源装备”展开介绍。
湘潭永达机械制造股份有限公司(简称“永达股份”)创立于2005年7月,实际控制人为沈培良。
永达股份主要产品涉及风力发电装备、隧道掘进装备、超大型塔机、大型挖机、大型电驱动自卸车等领域。
永达股份与中国铁建重工集团、三一重工、中联重科、金风科技、明阳智慧能源集团、东方电气集团、湘电股份、江苏中车电机有限公司、国电联合动力技术有限公司等国内知名企业建立并保持良好的战略合作伙伴关系。
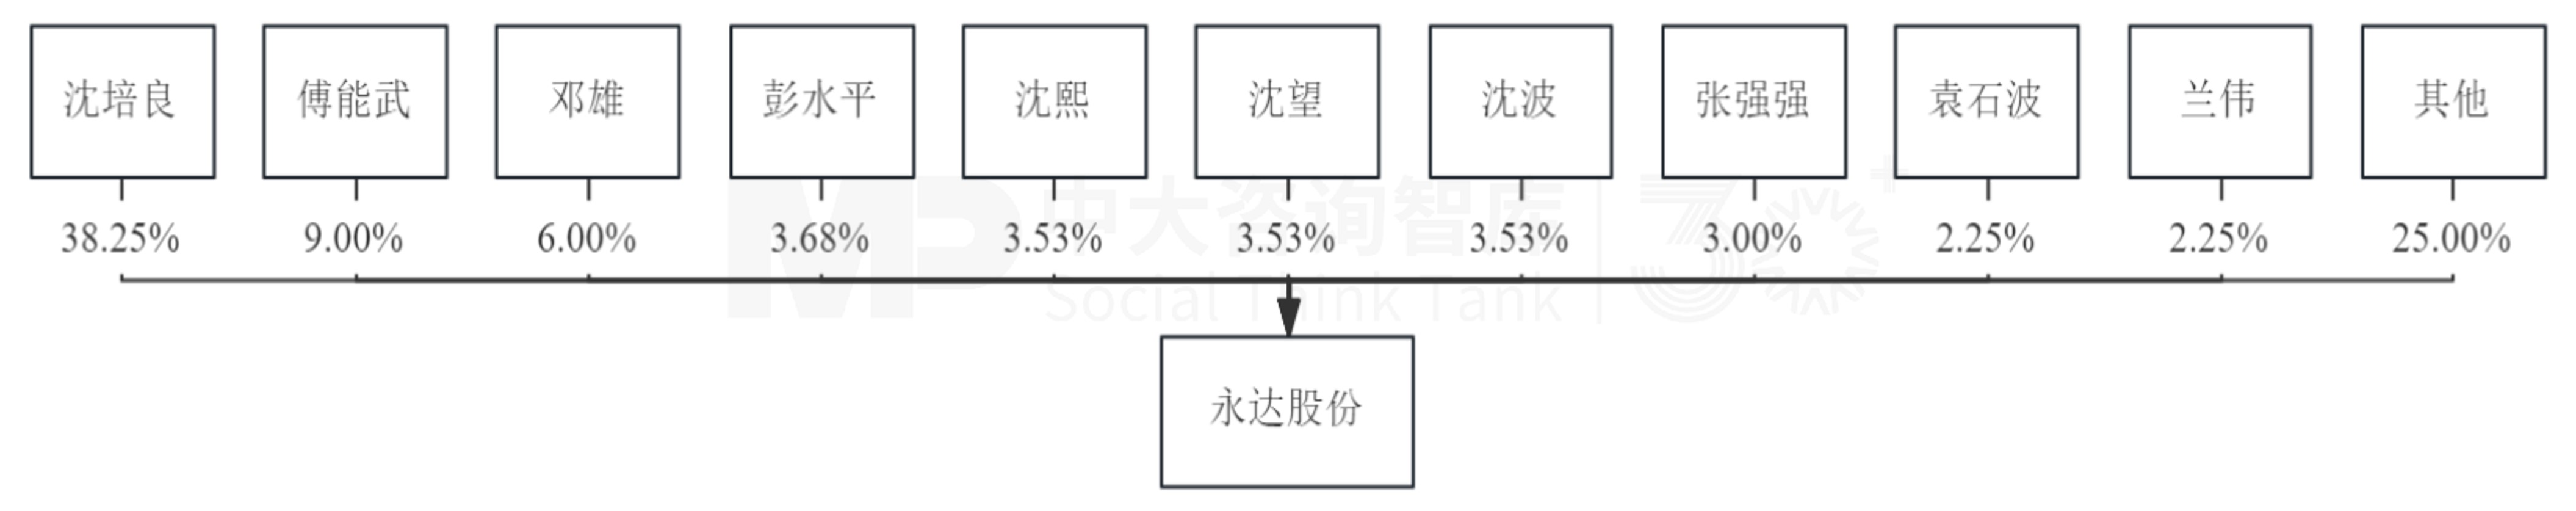
备注:数据来源2024年10月10日公告的《湘潭永达机械制造股份有限公司重大资产购买报告书(草案)(修订稿)》,截至报告书签署日永达股份股权结构及基本情况
信息来源:深圳证券交易所,公开资料,中大资本整理
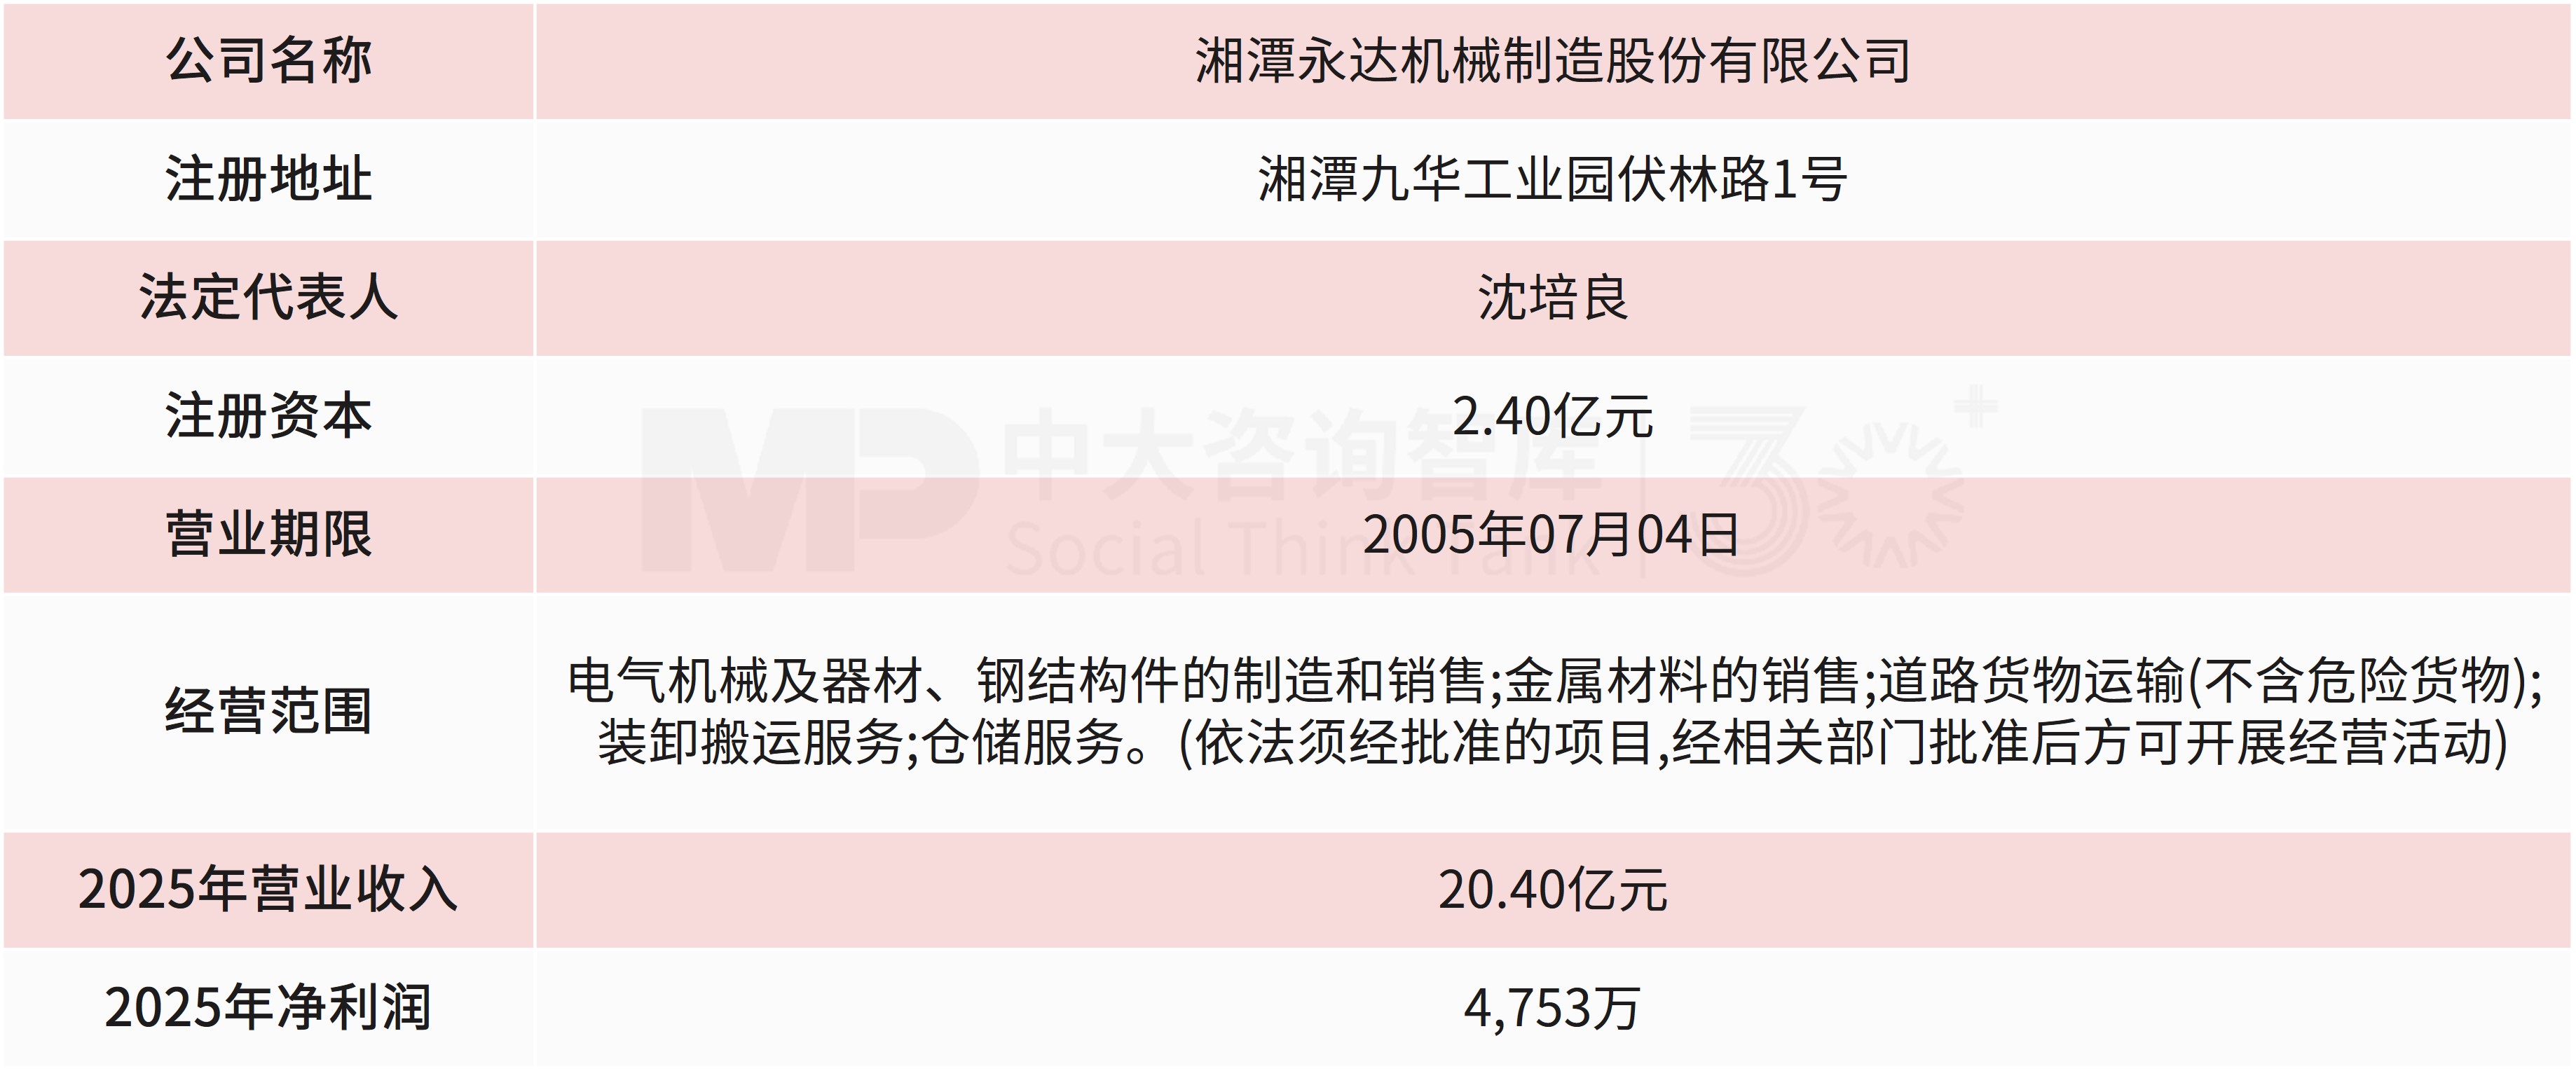
江苏金源高端装备有限公司(简称“金源装备”),成立于1997年5月,实际控制人为葛艳明。
金源装备主要从事高速重载齿轮锻件的研发、生产和销售,为南高齿、采埃孚集团、弗兰德集团、杭齿前进、华建天恒、振华重工、南方宇航、大连重工、中国中车等知名齿轮箱制造商和重型装备制造商,提供大型、异形、高端齿轮锻件产品,并已获得了CCS、ABS、NK和KR等船级社认证,通用电气(GE)、博世力士乐(BoschRexroth)、阿尔斯通(Alstom)、西门子歌美飒(SiemensGamesa)、维斯塔斯(Vestas)等国际知名企业的合格供方认证。
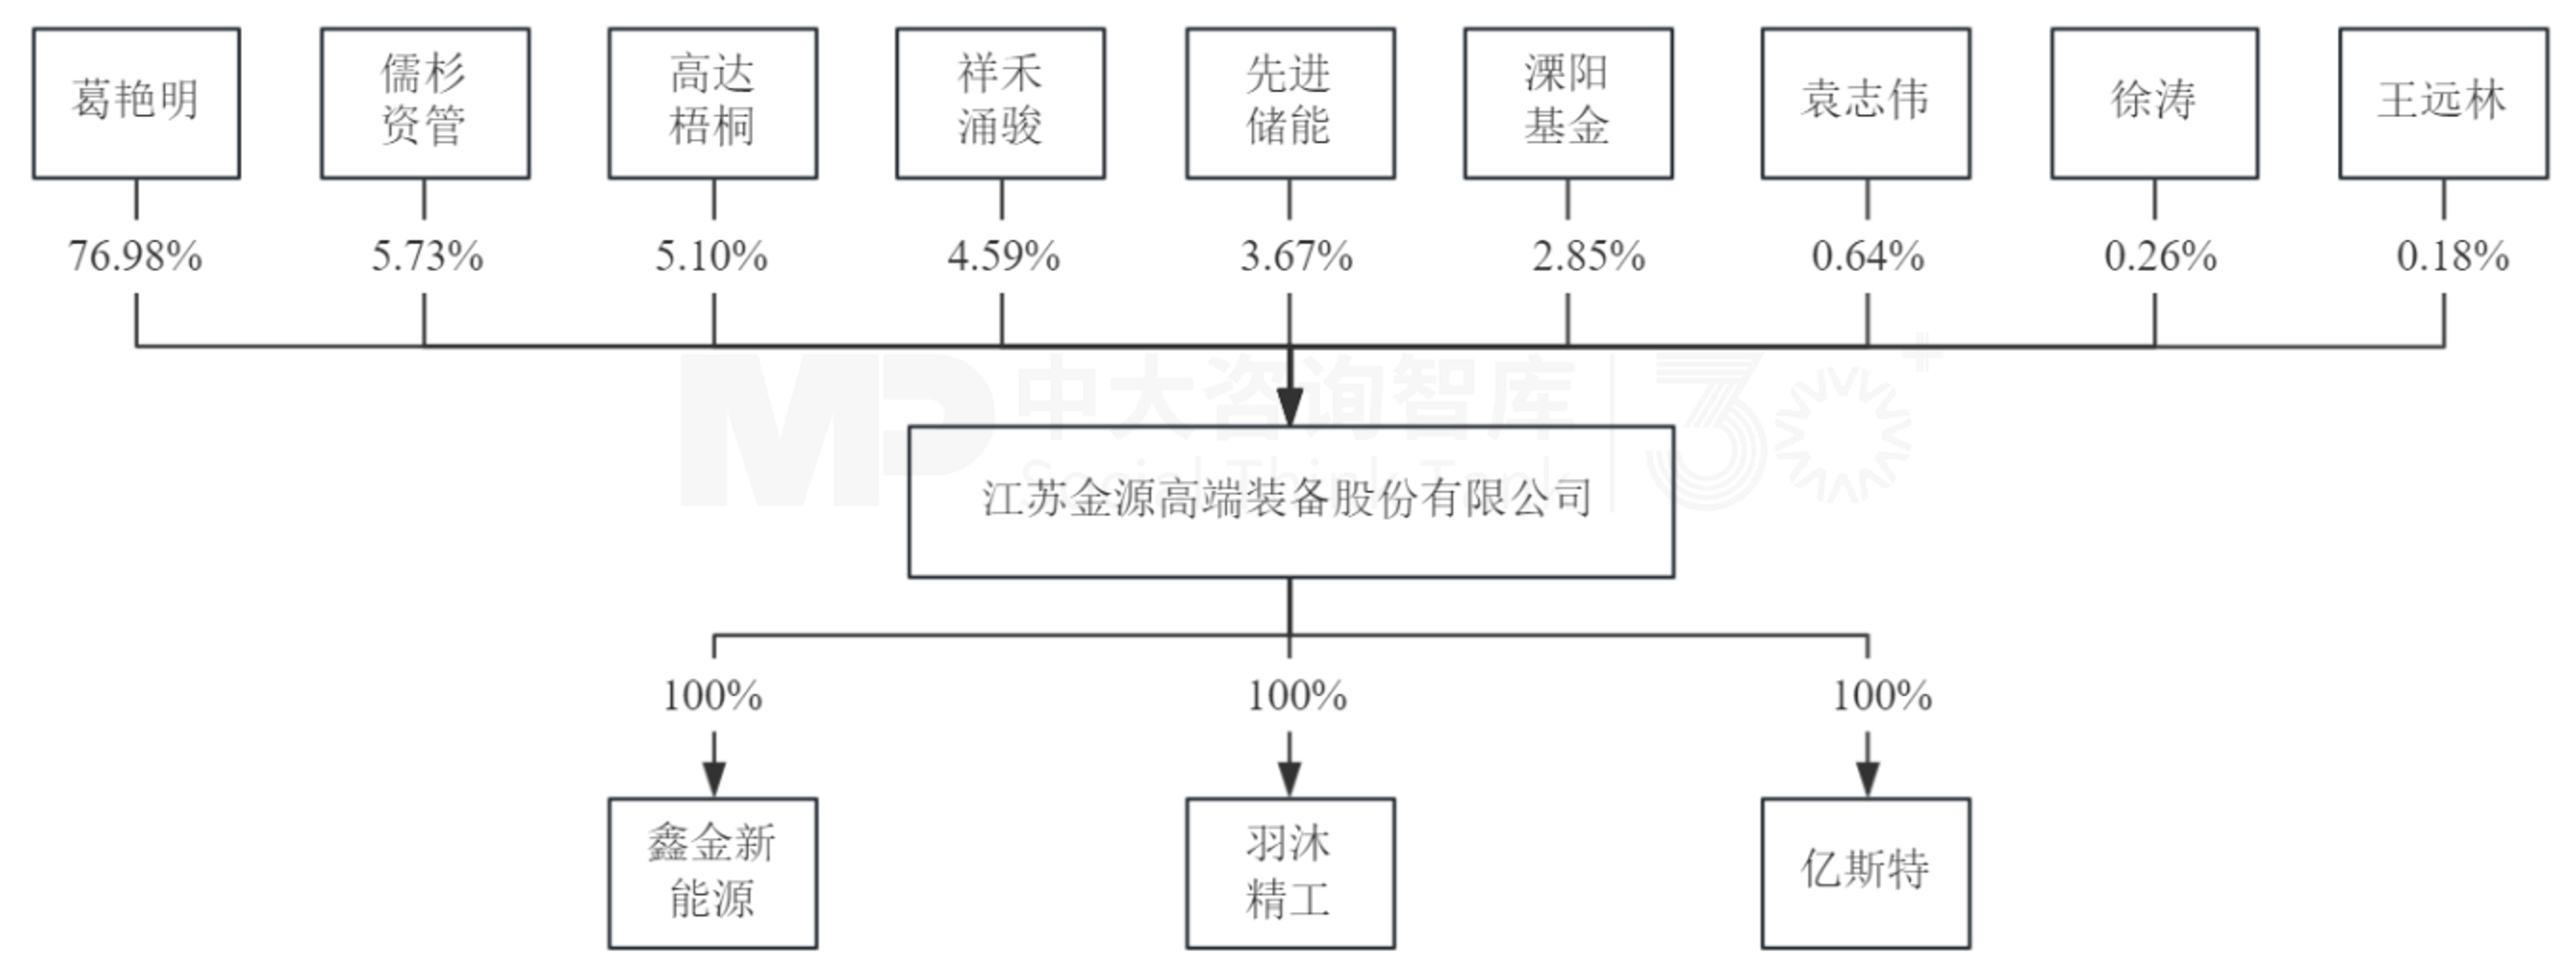 ▲金源装备股权结构
备注:数据来源2024年10月10日公告的《湘潭永达机械制造股份有限公司重大资产购买报告书(草案)(修订稿)》,截至报告书签署日金源装备股权结构及基本情况
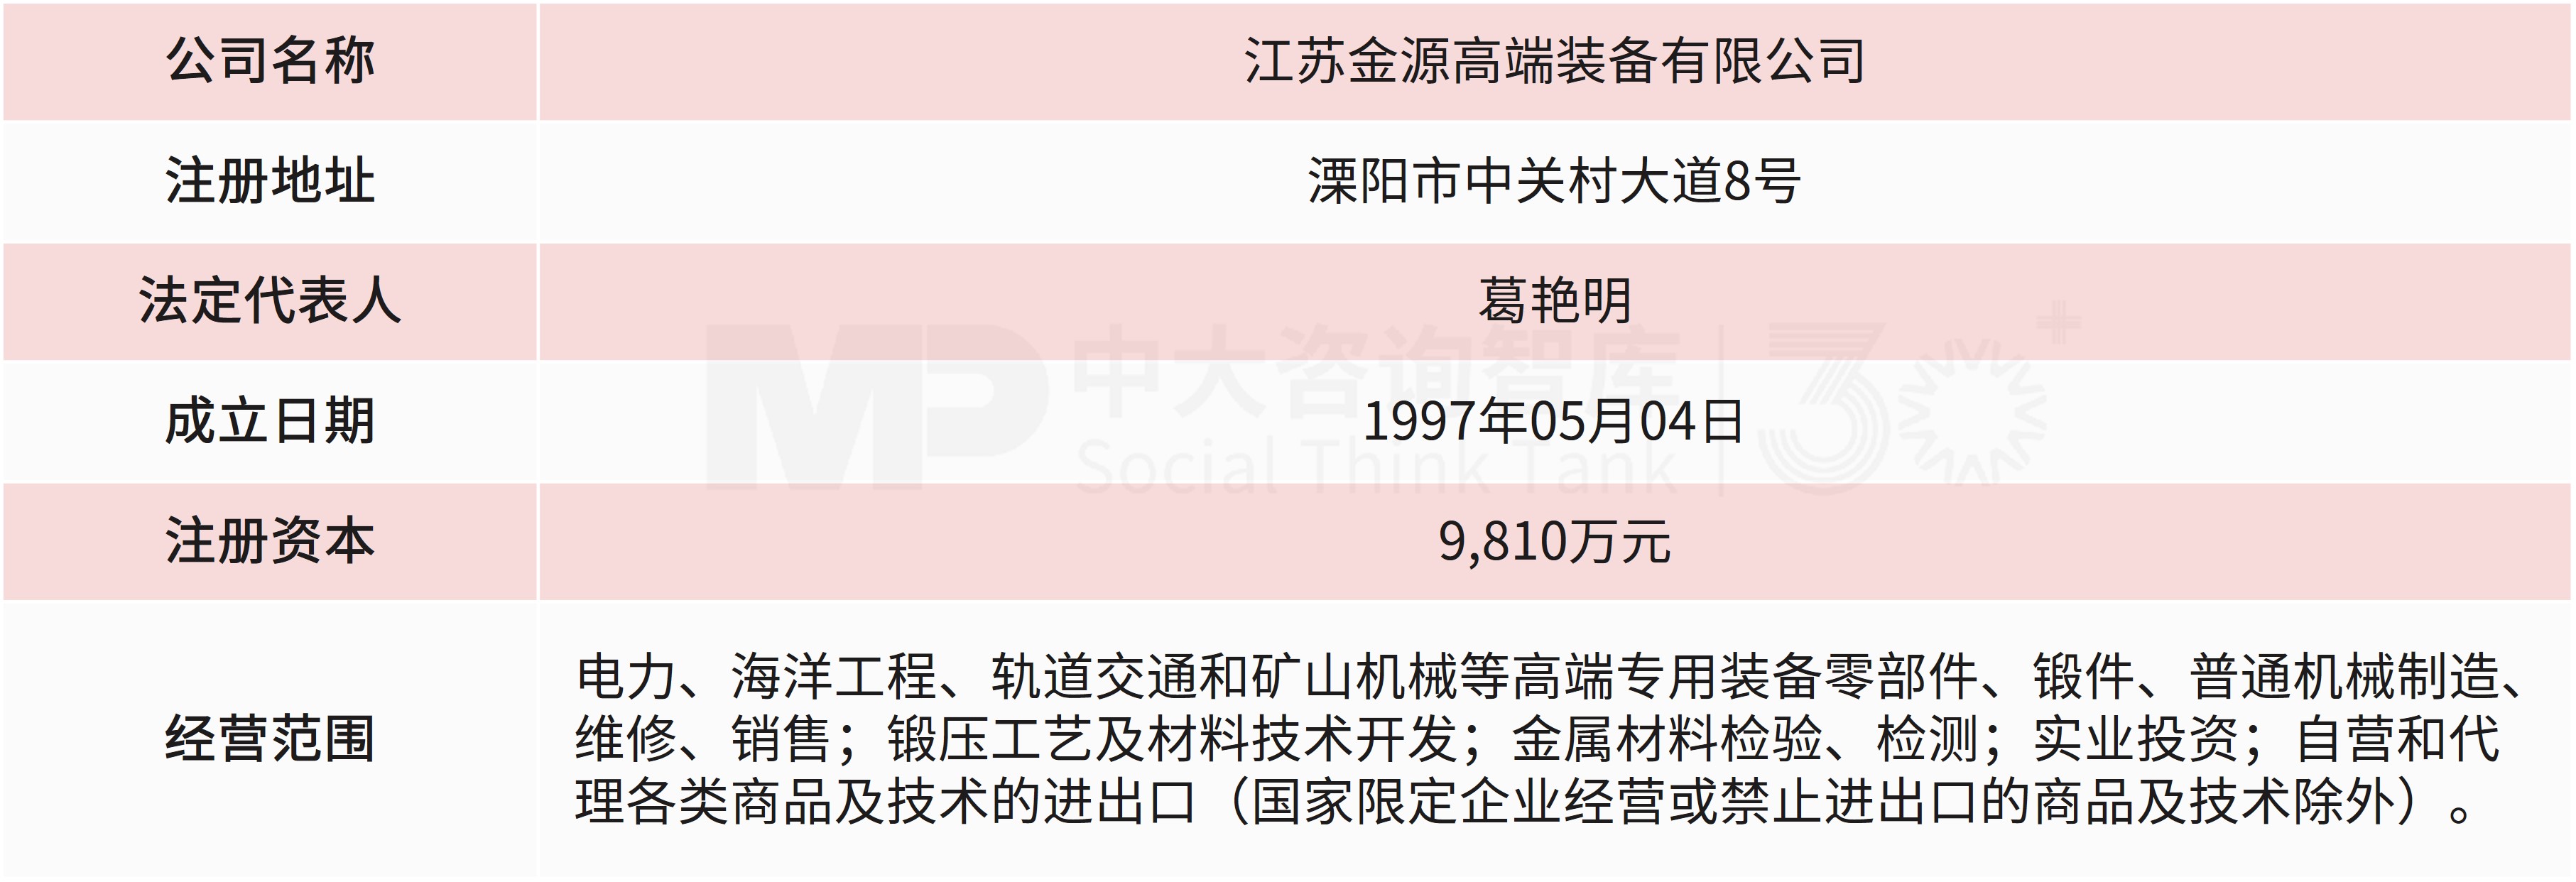 ▲金源装备基本情况
第一步:上市公司支付现金购买资产。2024年9月10日,上市公司与交易对方签署了《股权收购协议》。上市公司以支付现金方式向葛艳明等9名交易对方购买其持有的金源装备51%股权,作价为61,200.00万元。本次交易完成后,上市公司将取得金源装备控制权。本次交易资金来源为公司自有资金、自筹资金或结合使用。其中自筹资金来源于并购贷,并购贷比例小于60%。
第二步:发行股份及支付现金购买资产。2026年4月14日,永达股份与葛艳明签署了《湘潭永达机械制造股份有限公司与葛艳明关于江苏金源高端装备有限公司之发行股份及支付现金购买资产协议》。永达股份通过发行股份及支付现金方式购买金源装备49%的股权,交易价格为69,580.00万元,其中,20,874.00万元以现金方式支付,剩余的交易对价以发行股份的方式支付。永达股份向不超过35名特定投资者,以询价的方式发行股份募集配套资金,募集配套资金总额不超过48,706.00万元,发行的股份数量不超过本次发行股份购买资产后上市公司总股本的30%。本次交易完成后,上市公司将持有金源装备100.00%股权,金源装备将成为上市公司全资子公司。
本次交易采用“现金收购控股+发行股份及支付现金收购剩余股权”两步走模式,先以现金快速取得标的公司控制权并实现并表,后通过发行股份及支付现金完成全资收购,兼顾资金成本控制与交易效率。
双方在下游应用领域存在高度重叠,但产品类型、客户结构和销售区域具有显著差异性,并且双方下游客户实施严格的供应商管理制度,对产品质量、性能和稳定性等多方面执行严格的认证,新供应商成为合格供应商的周期长且难度大。通过本次交易,双方将在巩固原有客户资源的基础上,利用金属结构件和金属锻件产品互补性和供应商资格认证经验等重组优势充分发挥协同效应,进一步拓展优质客户资源,实现销售区域和客户群体的双向渗透,提升公司综合竞争力。