建立健全国有资产评价指标体系,对明确国有资产营运目标和责任、实现国有资产保值增值、防止国有资产流失、促进国有企业高质量发展,具有重要意义。
近日,全国人大常委会预算工委组织召开国有资产管理情况座谈会召开。会上,陈竺副委员长提出,要围绕完善国有资产管理情况综合报告、建立健全国有资产报表体系和评价指标体系、加快推进信息化建设、加强审计监督与人大国有资产监督的贯通协调等。
建立健全国有资产报表体系和评价指标体系,首次系统详细提出是在《十三届全国人大常委会贯彻落实<中共中央关于建立国务院向全国人大常委会报告国有资产管理情况制度的意见>五年规划(2018—2022)》。
从过去前四年国务院以及各地政府的探索实践看,企业国有资产报表体系主要包括资产负债表、利润表、所有者权益变动表、国有资本权益变动情况表、基本情况表等报表,企业国有资产的评价指标主要包括国有资本保值增值、国有资本做强做优做大、国有资本布局结构优化、国有资本服务于国家战略目标等。
建立健全国有资产报表体系和评价指标体系,是完善国务院及地方政府向人大常委会报告国有资产管理情况制度的重要手段保障。但是,与人大常委会对国有资产的监督相比,国资委对国有资本、国有企业的监管在范围、颗粒度和涉及事项等方面侧重点有所不同。
监督范围更小。国资委监管范围一般是非金融类国有企业,政府向人大常委报告的国有资产管理情况涵盖企业国有资产(不含金融企业)、金融企业国有资产、行政事业性国有资产和国有自然资源资产。
监督颗粒度更细。政府向人大常委报告的国有资产管理情况着眼于国有资产整体,在此基础上,作为国资监管机构的国资委,要在企业微观视角上评估国有资本的发展成效和短板,便于监管与决策。
监督事项更多。政府向人大常委报告的国有资产管理情况随着每年的具体工作重点有所变化,一般有资产负债情况、党的领导党的建设、资本布局、监管机制改革,以及当年度的重点改革专项工作。作为国资监管机构的国资委,需要在上述重点的指引下,更加详细地掌握国有企业在业务分布、业务竞争力、技术创新、资本运作,企业体制机制改革以及管理提升等方面的情况。
因此,以全国人大推动建立健全国有资产报表体系和评价指标体系为指引和契机,结合国资国企改革发展的要求,兼顾各地国资国企的实际经营情况,建立国资国企经营评价体系,既是政府向人大常委会报告国有资产管理情况制度的有力延伸,也是国资国企自身做好监管、决策和提升的工作需要。
中大咨询认为,对于国资委和国有企业而言,建立国资国企经营评价体系。
一是全面摸清国资国企家底的需要。高质量发展对国资国企在功能支撑、创新驱动、资本运作、机制改革等方面提出了新的要求,考核评价国有企业发展情况不能仅停留在经营绩效指标上,非财务性指标能更加直接反映企业的发展优势短板;
二是支撑国资国企战略闭环的需要。“十四五”以来内外部环境复杂多变,以发展改革实效定期“回头看”国资国企发展近况,有助于在监管层面和决策层面跟踪战略落实情况并及时做出战略调整;
三是完善国资监管的需要。通过评价国资国企经营情况,定期监测国有资产质量,及时管控投融资、债务等重大风险,防止国有资产流失,同时评价指标体系也是各地智慧国资国企系统的内核;
四是促进企业管理提升的需要。定期开展国资国企的分析、评价、对标工作,是对标一流管理提升行动的基础。
中大咨询通过对国资国企改革发展长达30年的跟踪与研究,收集整理了北京、上海、重庆、广东、湖北、湖南、四川、云南、山东等省(直辖市),以及深圳、武汉、成都、长沙等地市的国有企业经营评价指标库,结合数百名行业专家的意见,研发搭建了《中大咨询国资国企经营评价体系》(下称《评价体系》)。下面小编为大家盘点《评价体系》的特色亮点,带你先睹为快!
图 1 《中大咨询国资国企改革经营评价体系》框架
《评价体系》以传统财务性指标体现综合发展成效的同时,广泛采纳非财务性指标评价企业在业务、创新、管理等方面的综合情况。八大维度下,目前共形成32个二级指标、71个三级指标、190个四级指标,包括124个定量指标和64个定性指标。具体指标构建上,《评价体系》注重新时代国有企业的高质量发展要求,如国资功能发挥维度对前瞻性布局战略新兴产业、央地合作、ESG体系建设等内容进行评价,创新发展能力维度将数字化转型、创新机制建设等内容纳入考量,资本运作水平维度对国有资产证券化情况、上市公司员工激励等内容进行考察。
《评价体系》各维度下的指标设计思路综合参考政策文件、学术文献、成熟体系、考核指标、项目实施、自主设计,确保指标兼具理论依据可靠性和评价可行性。
如总体经营绩效维度的财务指标设计主要参考国务院国资委考核分配局编制的《企业绩效评价标准值》,法人治理结构维度的各项指标重点对《关于在深化国有企业改革中坚持党的领导加强党的建设的若干意见》、《关于进一步完善国有企业法人治理结构的指导意见》等政策文件要求进行分解,创新发展能力维度中的指标设计参考大量学术文献,例如《创新型企业绩效评价研究》、《区域中小企业创新指数体系构建研究》、《企业数字化成熟度模型研究》等。
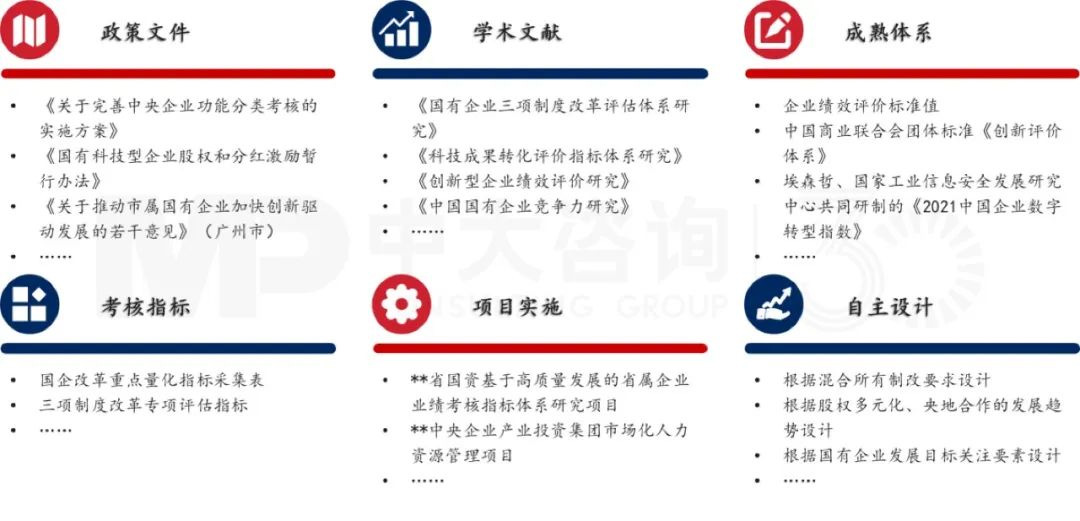
图 2 《中大咨询国资国企改革经营评价体系》指标设计主要思路来源
在实际评价工作中,中大咨询将通过企业基础材料研读、调研访谈与初步财务分析,明确评估对象企业的功能分类、所处行业等内容,理解评估对象的发展特点与要求,进而确定评估重点,从指标库中选取适当数量的指标进行差异化赋权,形成系统全面、重点突出的“一企一策”评价指标表。另外,每个指标结合行业专家建议,标明了指标的重要程度,便于指标选取筛选。
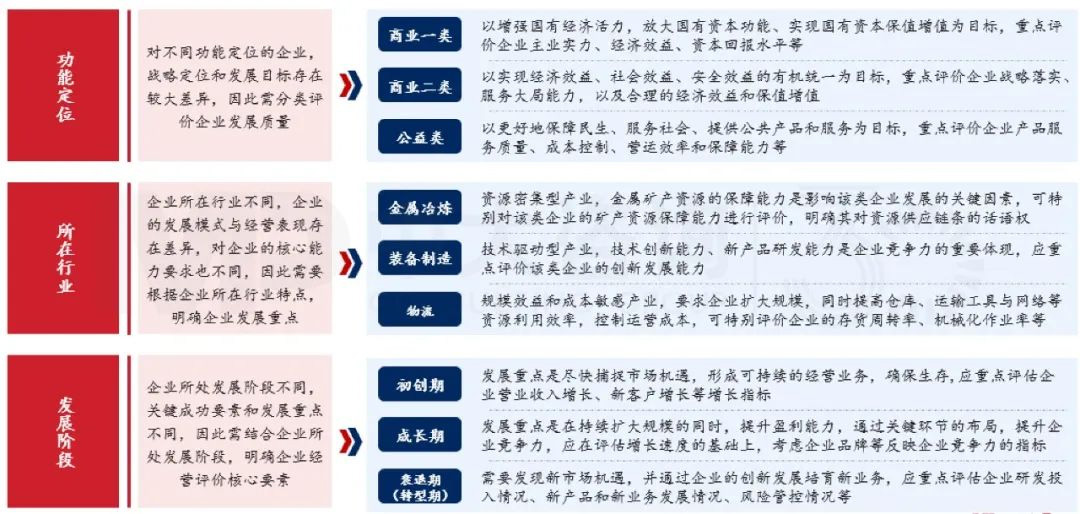
图 3:“一企一策”设置指标体系的主要依据
为每个指标找到合理的评价标准,通过科学的比较方法衡量与评估企业在该指标上的表现,是指标设计过程的重中之重。《评价体系》综合运用多种对标评估方式,其中定量指标的评估标准包括行业对标、历史对标、完成率评估等方式,定性指标利用量化评估表实现规范化评估,以此确保评估结果的客观科学。
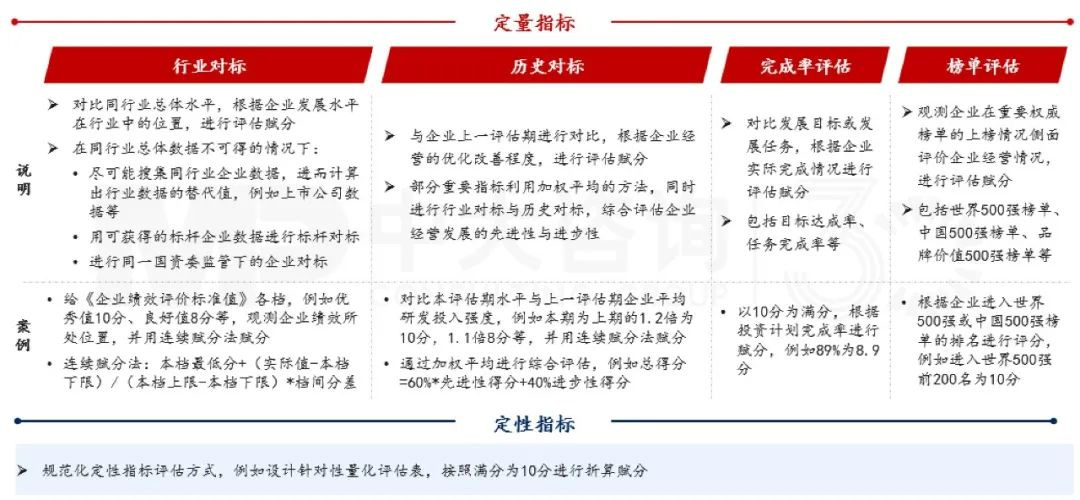
图 4 定量指标和定性指标的主要评价标准
选取恰当的标杆数据进行比较,衡量与评估企业在对应指标上的表现,是《评价体系》是否能落地的核心关键。通过30年的业务积累,中大咨询有了海量数据沉淀,在国资国企经营绩效、行业企业薪酬、企业创新发展情况等方面形成了独家对标数据库,确保在《评价体系》落地过程中,为评估企业每个指标表现找到合适的“参考系”。
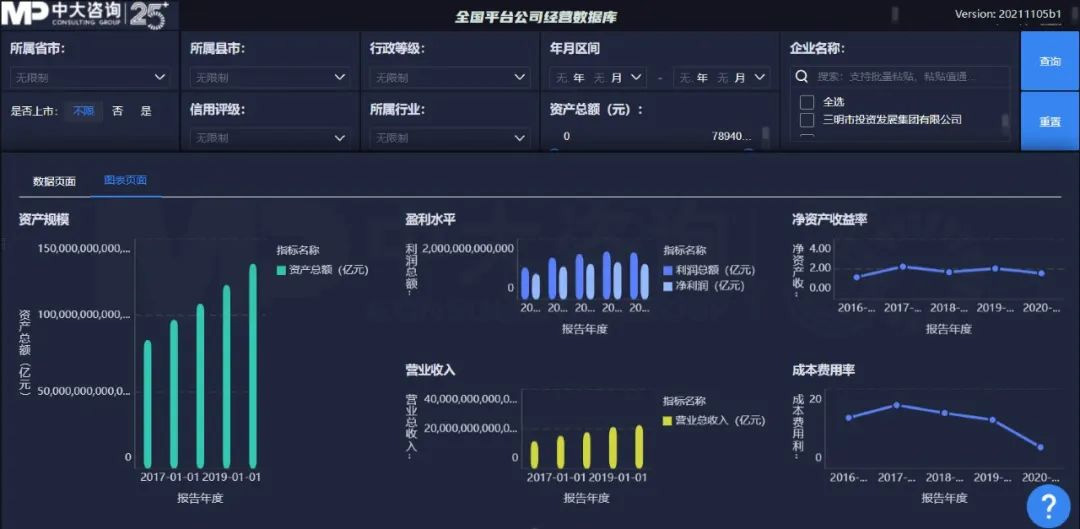
图 5 中大咨询独家数据库(部分)
中大咨询结合项目经验,形成了前期准备-体系建立-评价实施-结果输出评估实施规范,细化工作标准,确保评价工作质量。另外,针对指标的评价配套设计46个数据信息采集表及53个定性指标量化评估表,确保评价实施工作的快速展开。
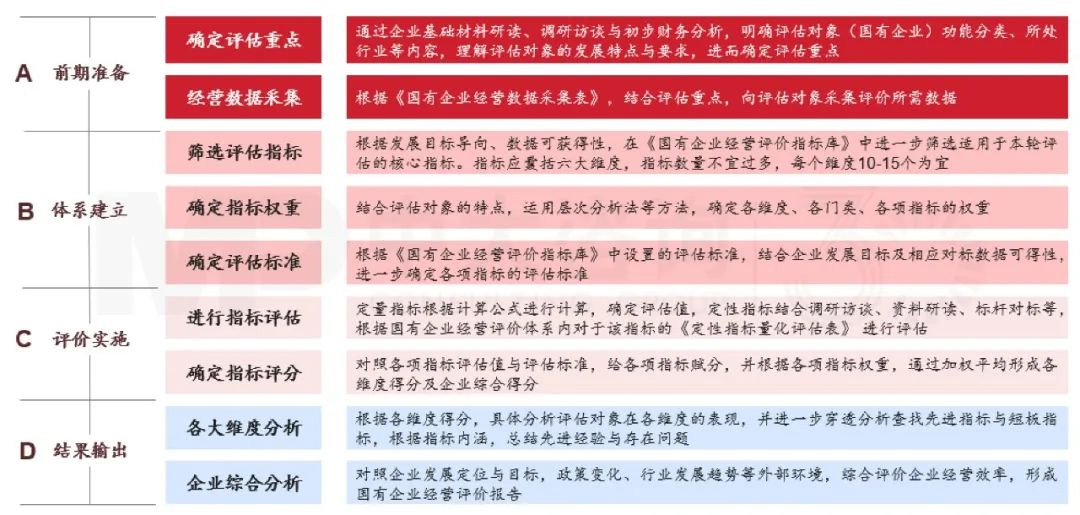
图 6 《中大咨询国资国企改革经营评价体系》操作标准
做好国资国企的经营评价,是推进高质量发展的重要保障。《中大咨询国资国企经营评价体系》将根据经济高质量发展的要求,以及国资国企改革发展的动向对指标体系的整体框架、指标设计进行持续的动态调整,同时契合信息化管理的要求,将《评价体系》应用于国资监管云平台搭建中,服务智慧国资国企建设。