“绿氢:以需定产、以消促建”
新能源非电利用是新型能源体系绿色转型的重要一环,也是通过新型电力系统建设逐步推动化石能源消费替代的关键路径。其中,绿氢作为绿色燃料备受市场关注。然而,政策目标与市场预期之间的差距,让绿氢在“十五五”期间的发展面临不确定性。
本文通过梳理氢网建设的相关环境因素,分析牵引氢网发展的核心场景,助力能源电力企业研判“十五五”期间绿氢赛道的机遇。
 “冷热矛盾”
绿氢“蓄力发展”的现实起点
绿氢“十五五”的起步,呈现一幅鲜明的“冷热矛盾”图景:市场与投资端热火朝天,政策定调与现实落地却相对冷静,整体仍处于“蓄力期”。
政策目标与市场期望的差距:1%背后的期望差
在“双碳”战略的牵引下,2030年实现碳达峰后,碳中和将成为指导新型能源体系建设工作的主线,化石能源消费替代也随之成为能源治理工作的主旋律之一。
“十五五”期间,化石能源的替代供应工作得到进一步的重视,通过新能源非电利用推动绿色燃料替代化石能源是主要路径之一。《可再生能源发展“十五五”规划》要求可再生能源非电利用较2025年增长1.5倍,《新型能源体系建设“十五五”规划》要求新能源非电利用规模翻倍。两份顶层规划为绿氢的制造与应用打开了明确的政策空间。
然而,面对巨大的绿氢替代空间,政策目标与市场期望之间仍存在较大差距。
根据《2025年国家氢能发展报告》,2024年我国氢气产能超5000万吨/年,产量超过3650万吨,位列世界第一。从技术路线来看,化石能源制氢依旧占据供应的主导地位,煤制氢、天然气制氢的产量合计占比达77%,电解水制氢的产量占比仅为1%。
面对广阔的市场替代空间,企业对“十五五”的绿氢发展抱有较高的期望。中电联预测2030年绿氢需求将达到550万吨,而国内绿氢氨醇对应的绿氢产能预计达到1088万吨,约为2024年氢气消费的30%。从项目布局来看,2024年全国可再生能源电解水制氢项目共有645个,其中建成94个,在建83个,规划阶段468个。
相比之下,政策对绿氢发展的判断更为审慎,认为其仍处于蓄力阶段。《新型能源体系建设“十五五”规划》和《可再生能源发展“十五五”规划》两份规划,明确提出我国2030年可再生能源制氢规模从25万吨提升到200万吨的目标,仅为2024年氢气消费的5%。
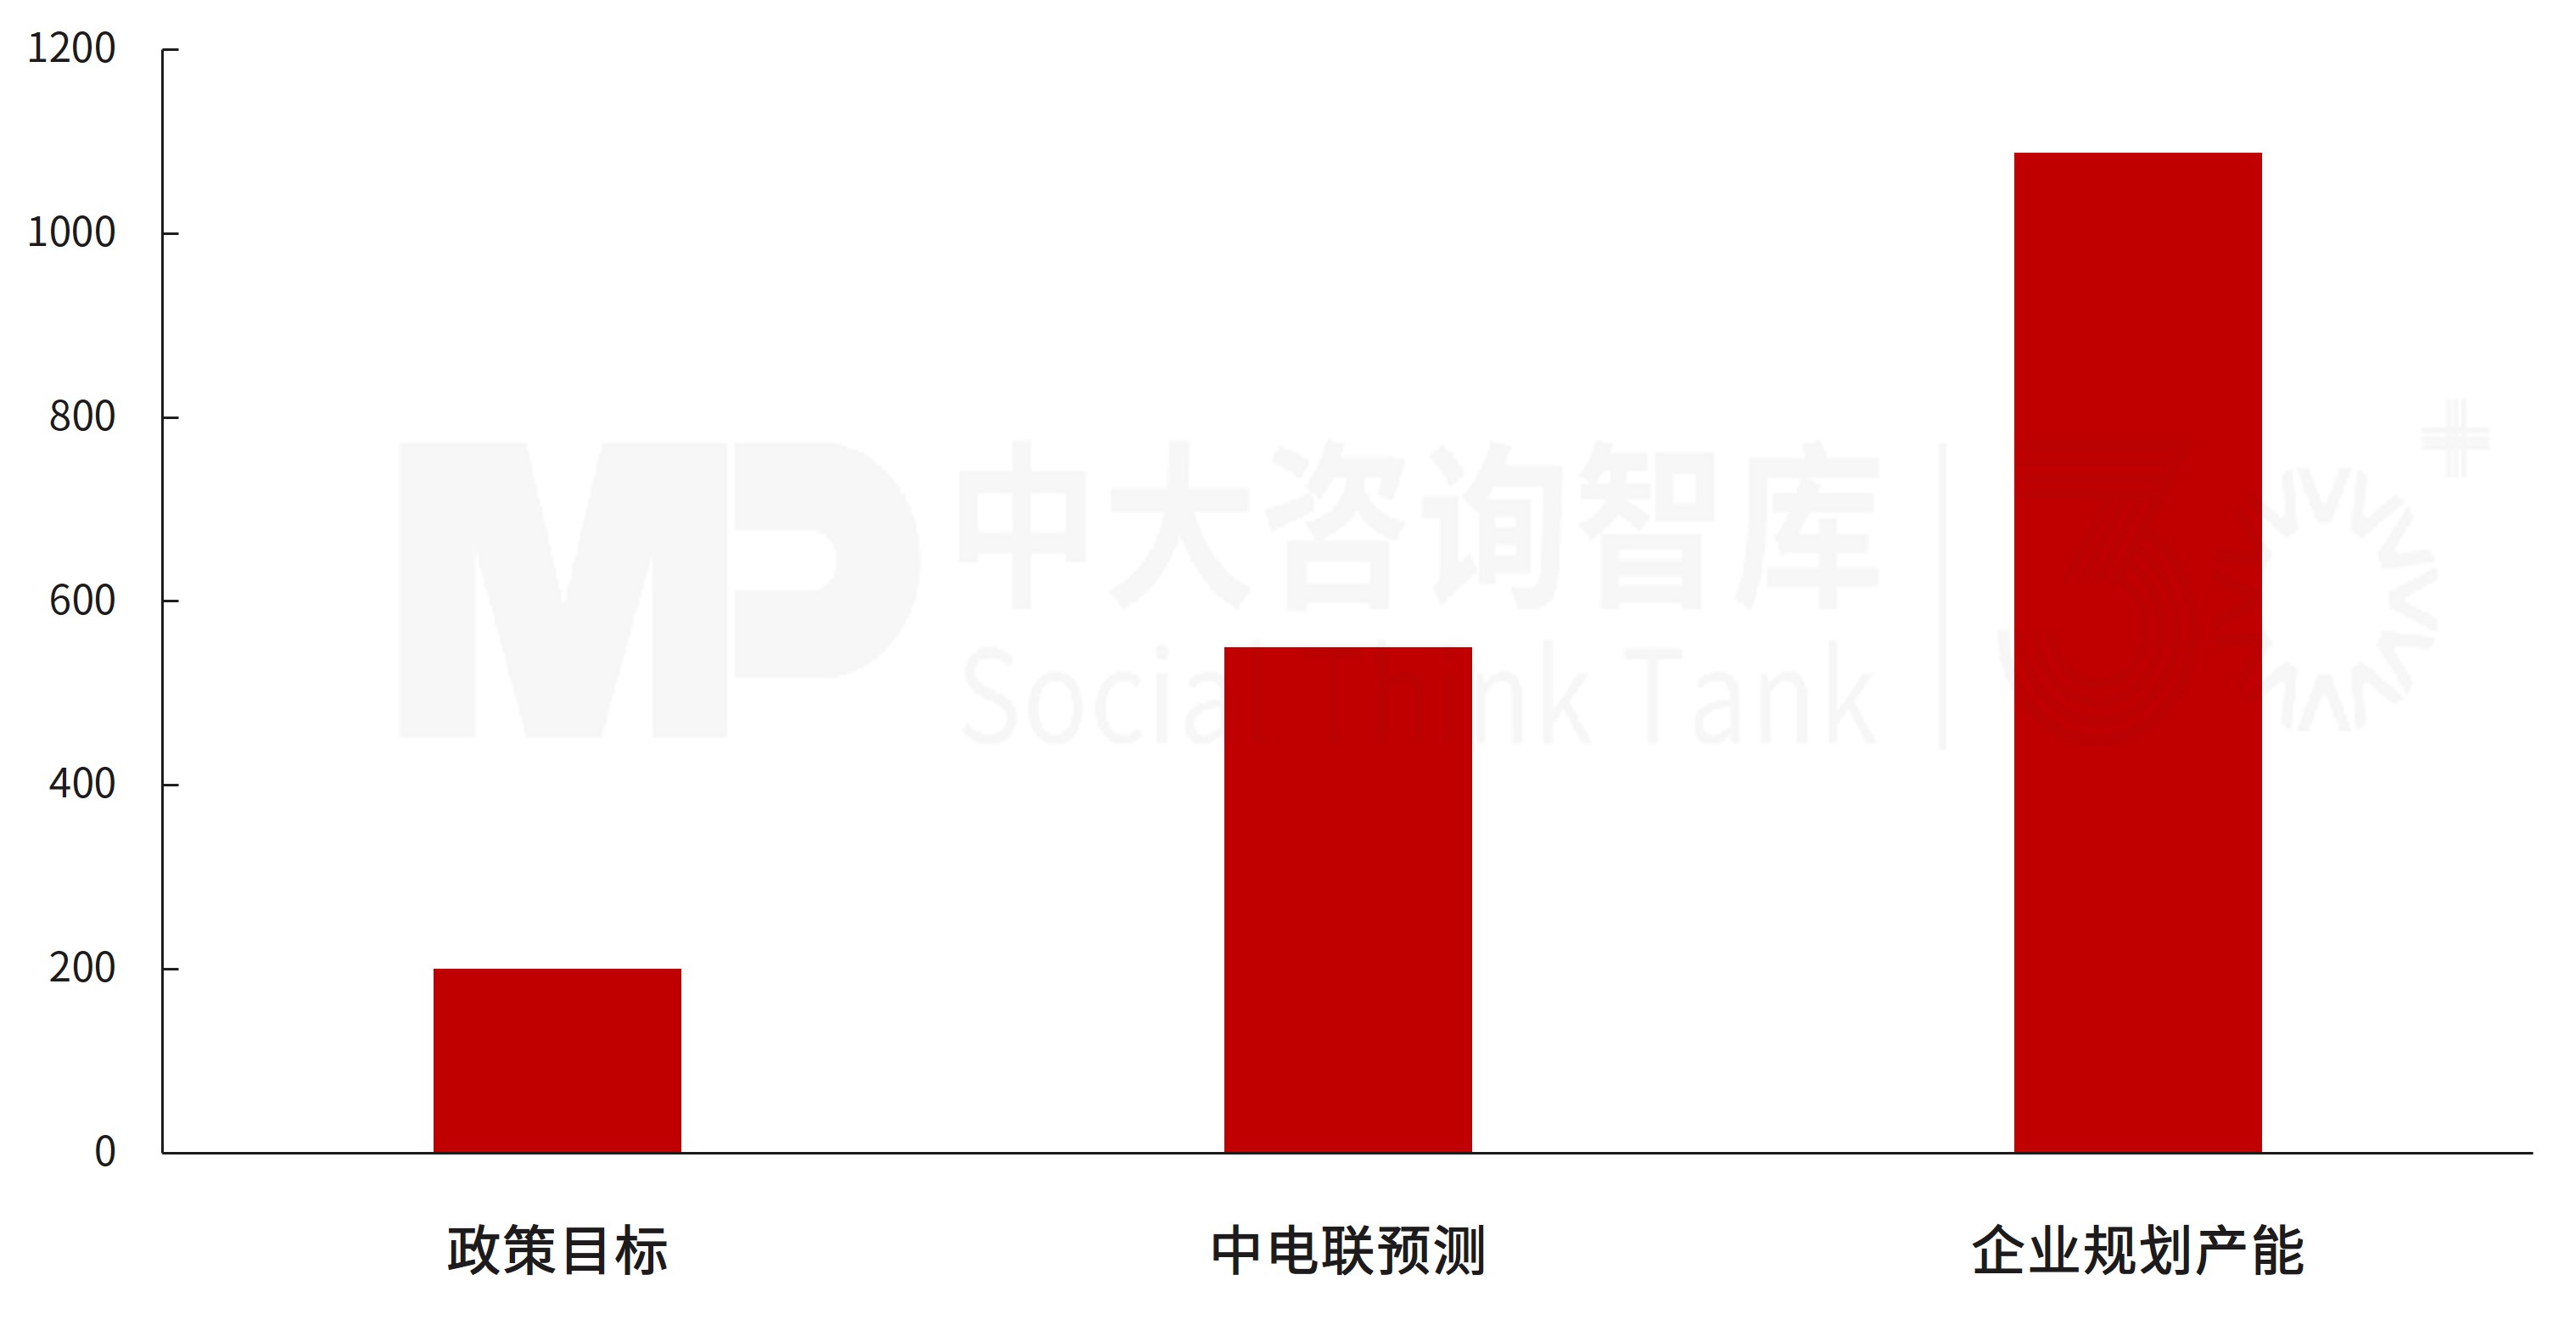
图1 政策与企业预测的绿氢发展规模(万吨)数据来源:中电联、香橙会
快速推进与落地条件错位:成本成为约束发展的关键
当前,“绿氢”成为非电利用主力的条件尚不成熟。
《可再生能源发展“十五五”规划》要求可再生能源非电利用规模从0.6亿吨标准煤提升至1.5亿吨标准煤。而绿氢只是实现这一目标的路径之一,可再生能源非电利用还包括可再生能源制热(制冷)、生物质能利用。
从规模占比看,2025年可再生能源制氢规模为25万吨,假设均由新能源制氢转化而成,经估算也仅占非电利用规模的2.8%;2030年可再生能源制氢规模预计200万吨,经估算在非电利用规模中的占比仅提升至9.1%。
相比之下,其他非电利用路径的优势更为明显。分布式新能源具备规模化推广的条件,风光电技术条件成熟,随着新型电力系统建设的推进,在居民侧、工业侧推行分布式绿色低碳供热的可行性相对更强。生物质能的应用门槛较低、技术更成熟,生物质能的技术应用已经得到多年的实践,且在制氢、制醇领域,目前生物质能的成本低于电解水路线。
成本是绿氢进入“蓄力阶段”的核心制约。绿氢成本相较于灰氢、蓝氢仍然较高,影响规模化应用。绿氢虽然具备工艺过程简单,制氢过程碳排放少的优点,但是成本高企问题突出,通常只在使用可再生能源弃电与部分光伏制氢示范项目中,成本才能与蓝氢技术路线持平,因此快速推广难度高。
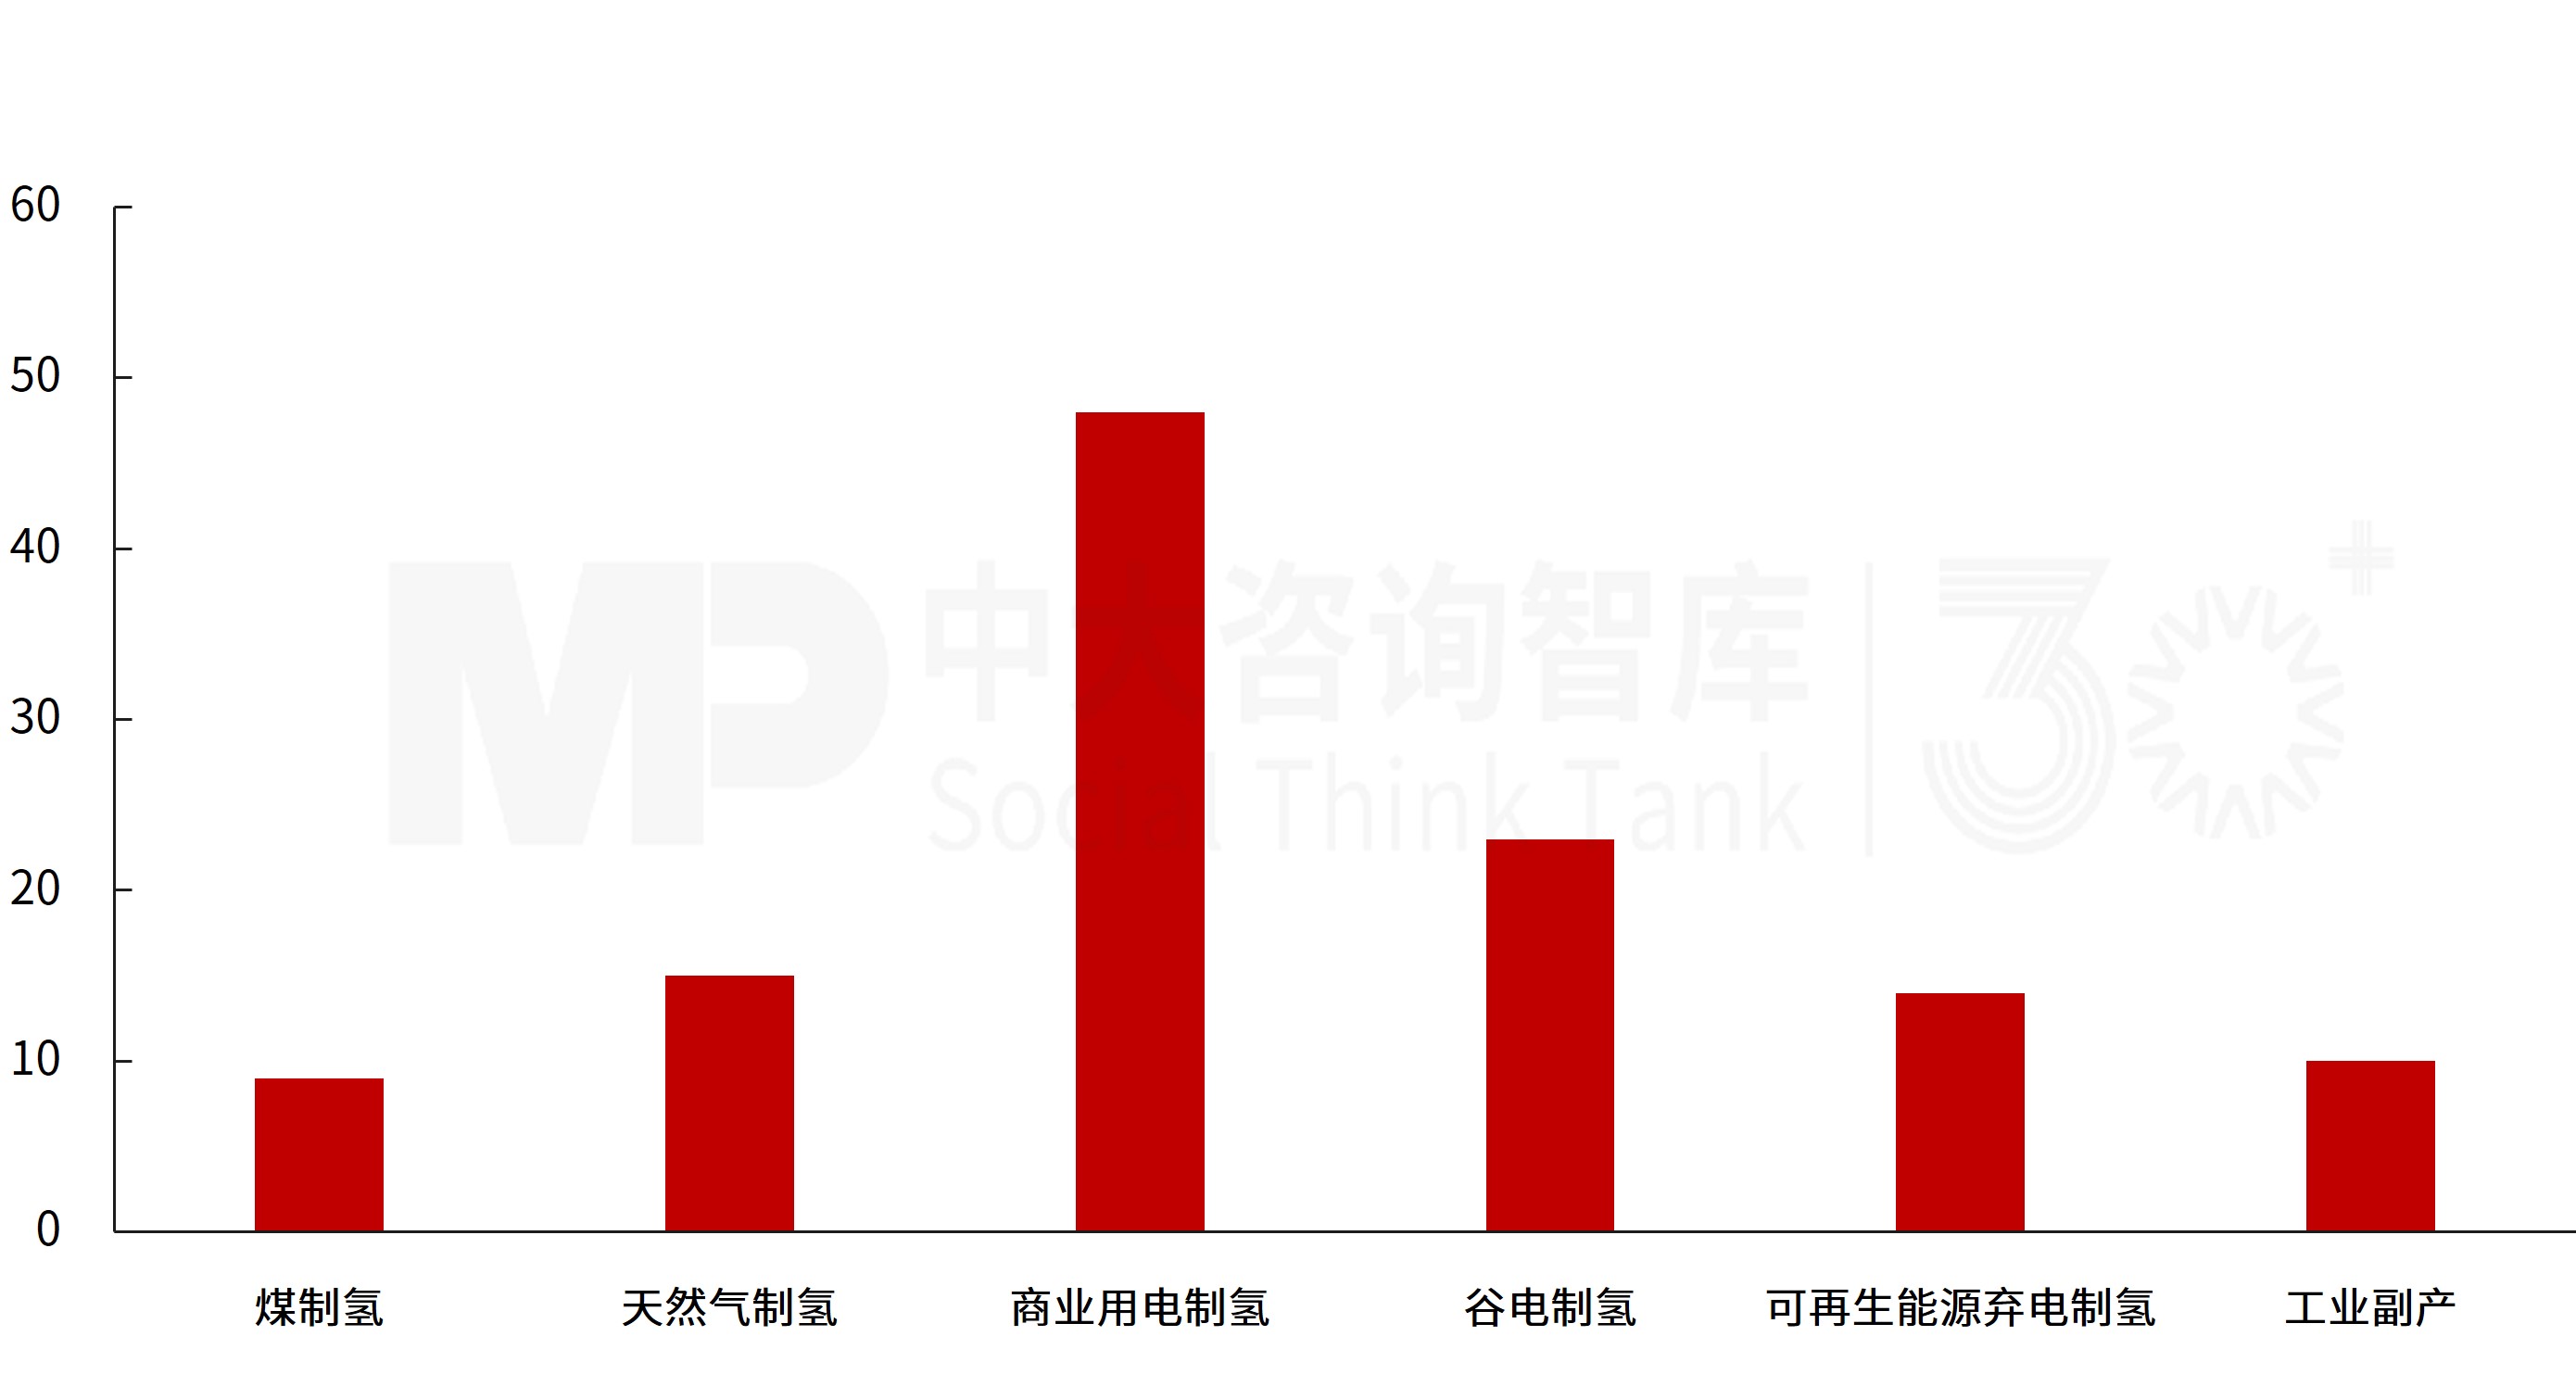
图2 不同技术路线制氢方式的成本对比(元/Kg) 数据来源:东北证券
需求牵引
消费端的刚性正在形成
虽然成本制约了绿氢供给的节奏,但“十五五”期间,绿色低碳转型的要求正在形成需求端的刚性约束。
一是考核指挥棒打造绿氢“最低消费”需求。《可再生能源消费最低比重目标和可再生能源电力消纳责任权重制度实施办法》明确了可再生能源“电力消费”与“非电消费”两类最低比重目标,非电消费口径涵盖可再生能源制氢氨醇等综合利用。这意味着,随着重点用能行业非电消费考核范围逐步明确,绿氢、绿氨、绿醇将从“可选项”逐步转为部分行业的“刚性义务”,为绿色燃料打开确定性的需求空间。
二是国际绿色贸易壁垒形成绿氢“自愿消费”需求。在航运、出口制造等领域,国际绿色燃料认证与碳壁垒正在成为硬约束。以国际航运业为例,相关减碳规则推动船东加快锁定绿色甲醇等零碳燃料的长期供应,而绿氢正是绿色甲醇、绿氨的关键上游。对有绿电溯源需求的出口企业而言,绿色燃料同样是应对国际绿色贸易壁垒的必要投入。这部分需求不依赖国内补贴,具备较强的市场内生动力。
三是重点行业绿色转型催生的“产业需求”。在碳达峰目标牵引下,多个高耗能行业正将绿氢纳入低碳转型的技术路径。《“十五五”碳达峰行动方案》与《工业绿色低碳发展“十五五”规划》明确提出,推进煤化工低碳化改造,支持煤化工项目与绿电、绿氢耦合发展,探索绿色氢氨醇在化工行业应用;钢铁行业加快富氢、碳循环和纯氢直接还原等低碳冶金技术的产业化应用。
重点工程背后的
产消结合发展思路
结合来看,在成本控制难度高、规模供给有限的约束下,绿氢的核心发展逻辑只能是“以需定产、以消促建”,氢网的建设与需求端的确定性紧密挂钩成为了必然,这也意味着通过现有氢网建设规划,能够协助透视未来率先应用绿氢的产业场景。
截至2026年7月,我国纳入统计的输氢管道里程已突破7000公里,其中跨区域长距离输氢管道占比约94%。遵循产消结合的发展思路,我们基于综合政策、公开报告等渠道的信息,针对长距离输氢管道受端的产业情况,梳理出“十五五”应当重点关注的场景。
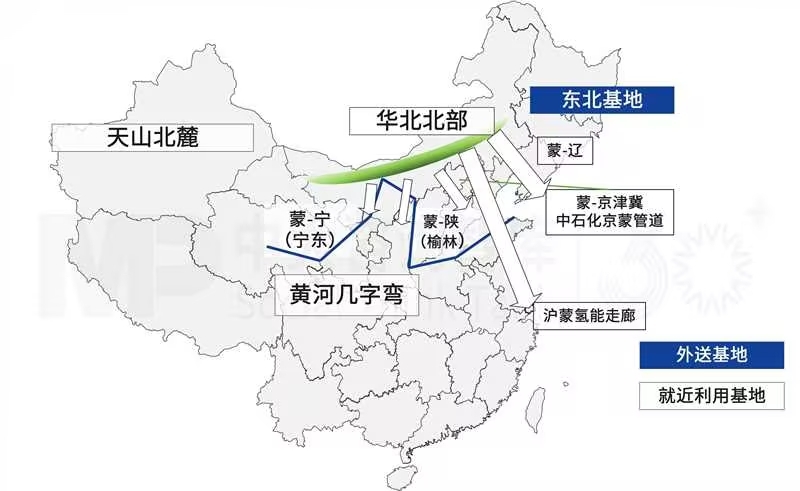
图3 绿氢氨醇生产基地与输氢管道建设示意图
交通场景
《可再生能源发展“十五五”规划》明确绿氢氨醇生产基地定位:东北地区,规划建设以外送为主的绿色氢氨醇生产基地;黄河“几字弯”、华北北部、天山北麓等地区,规划建设以就近利用为主的绿色氢氨醇生产基地。
一是航运燃料。东北地区作为外送为主的生产基地,管网建设的方向将成为“十五五”绿氢发展的直接指引。《新型能源体系建设“十五五”规划》要求支持上海建设国际航运绿色燃料加注中心和交易中心。目前上港集团已经与马士基、长荣海运、达飞海运等企业签订绿色甲醇燃料合作协定,而绿氢,正是绿色甲醇的技术路线之一。与之对应,内蒙古推进沪蒙绿色燃料供需联动氢能走廊管道项目建设,为上海供应绿氢。
二是重卡运输场景。根据《关于批复有关城市群燃料电池汽车示范应用调整实施方案的通知》,新疆哈密、山西吕梁、辽宁大连、河北沧州等城市2025年起加入燃料电池汽车示范城市群。其中,吕梁、哈密、大连均有相对雄厚的化工产业基础级运输需求,吕梁市的氢能重卡综合运营成本已经低于柴油车。从区位看,这些城市分别位于黄河“几字弯”、华北北部、天山北麓等就近利用区域,辽宁则位于东北外送区域。
另一方面,《新型能源体系建设“十五五”规划》提出建设中的“内蒙古乌兰察布—京津冀地区”输氢管网工程,同时也属于《石油天然气“全国一张网”建设实施方案》“西氢东输”工程里的输氢管道示范工程,正对应天津建设的津冀晋氢能运输走廊。
煤化工
《新型能源体系建设“十五五”规划》明确要求“建设内蒙古乌兰察布—京津冀地区、鄂尔多斯—榆林、巴彦淖尔—宁东跨省区输氢管网工程。”为煤制油气供应绿氢,正是“十五五”输氢管网的建设主线。
化石能源作为能源体系的压舱石,肩负保障能源转型安全以及极端条件下能源战略安全的双重职责。2024年,我国氢气的消费增量主要由煤制油气驱动。《新型能源体系建设“十五五”规划》要求推进内蒙古鄂尔多斯、陕西榆林、新疆准东、新疆哈密等煤制油气战略基地建设,宁东也是我国的现代煤化工产业示范区。
截至2025年,我国煤制油、煤制气产能分别为931万吨/年、75亿立方米/年,仅达到《煤炭工业“十四五”现代煤化工发展指导意见》目标的一半。预计“十五五”将加速建设煤制油、煤制气产能,而输氢管网建设将为相关产能提供绿氢原料,推动煤化工绿色转型。
钢铁行业
根据《工业绿色低碳发展“十五五”规划》,钢铁行业需要加快富氢、碳循环和纯氢直接还原等低碳冶金技术产业化应用。华北区域的钢材产量位于全国第一,“十五五”期间将存在低碳冶金技术产业化应用的实践需求;华北北部作为绿色氢氨醇生产基地,有望以钢铁绿色低碳转型引导氢网建设。
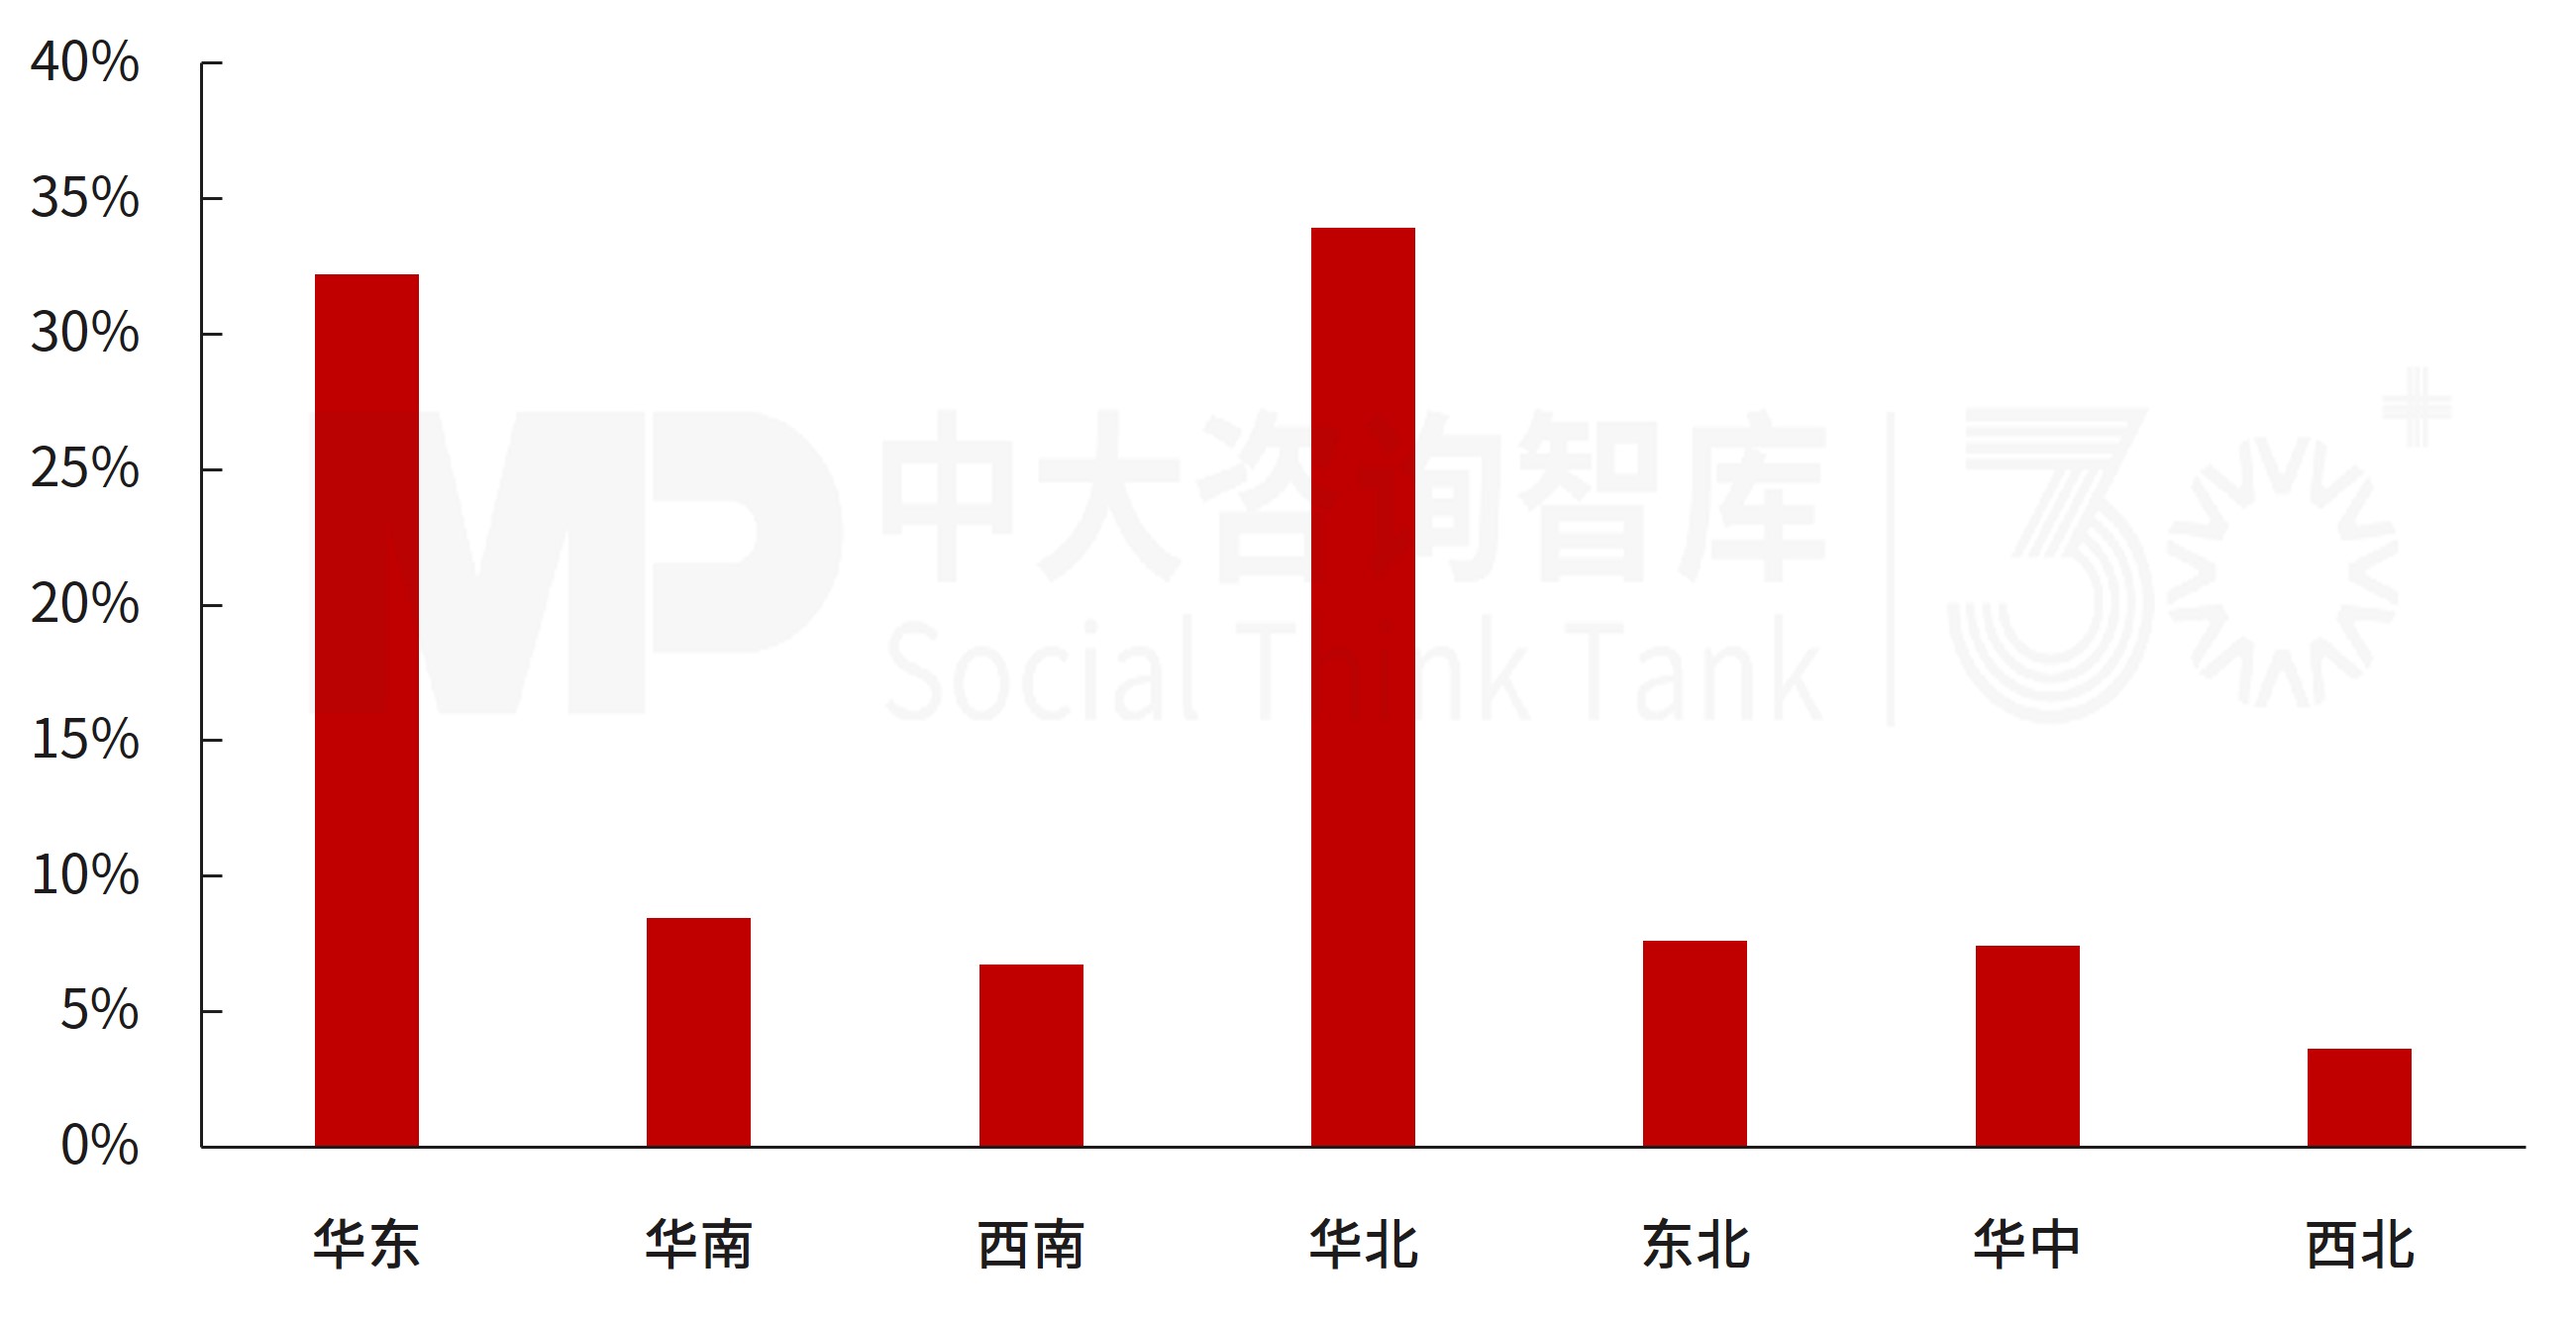
图4 钢材产量区域分布
绿氢的“十五五”,注定是一场“冷热交织”的马拉松:政策审慎、成本高企,市场热情却已先行。但确定性的需求正在从考核、贸易、转型三端汇聚,氢网建设也已画出落地路线图。对企业而言,应沿“以需定产、以消促建”的思路,在交通、煤化工、钢铁三大场景中寻找属于自己的切入点。
微信扫描下方二维码
回复“能源蓝皮书”预约领取