中大资本汇总在产研、尽调、可研、评价、FA、基金、资本市场规划等专业服务过程中涉及的投资政策及重大并购交易案例,每周滚动呈上实时投资信息。敬请关注!
本期看点
“并购重组”:指企业对股权、资产、负债进行的收购、出售、分立、合并、置换等活动,表现为收购与兼并、资产与债务重组、破产与清算、股权或产权转让、资产或债权出售、资本结构与治理结构调整等。“并购重组”有助于企业解决资本市场存量资源的整合和发展问题;实现产业协同、提升企业核心竞争力;突破企业自身发展局限与行业限制、加快实现技术进步和产业升级。
本篇围绕重点案例“先导基电(600641.SH)增资先导微电子”展开介绍。
并购逻辑
先导微电子——产业协同优质标的
①四大核心赛道布局
化合物半导体衬底:布局砷化镓、磷化铟、锗衬底等核心材料,广泛应用于射频通信、光通信及红外探测领域,是半导体器件制造的核心基础。
电子级高纯金属:生产7N-8N超高纯镓、锑、砷等关键原料,打破国外技术垄断,实现半导体核心原材料的自主可控与国产化替代。
半导体前驱体:研发四氯化铪(适配HBM/DRAM)、二氯二氧化钼(适配3D-NAND),精准切入存储芯片高端制造赛道,技术壁垒极高。
电子特气:供应锗烷、砷烷等电子特种气体,配套存储芯片与化合物半导体产线需求,保障产业链配套完整性与稳定性。
2025年业绩表现:营收规模8.84亿元,归母净利润9,119万元。
②核心优势
全链条闭环优势:打通“矿产-高纯材料-终端”全链条,国内少数具备资源与技术双重壁垒的厂商。
深度绑定AI算力赛道:覆盖高速光模块、HBM、3D-NAND等AI核心场景。
头部客户深度绑定:进入长鑫存储、长江存储、光迅科技等头部供应链,客户粘性强,订单稳定性高。
并购价值:完善产业协同生态
①构建“装备+材料”一体化平台
原有主业:先导基电深耕半导体装备与核心零部件,筑牢技术底座。
并购布局:向上游延伸至半导体新材料,补齐关键短板。
②打通上下游,实现降本增效
打通半导体装备与材料的上下游壁垒,形成“装备+材料”的协同生态,夯实产业发展根基。
③抢占AI驱动的半导体材料高地
需求爆发:AI算力驱动光模块、存储芯片材料需求激增。
国产替代:突破化合物半导体壁垒,打破国外垄断格局。
未来增长:布局HBM、3D-NAND等前沿领域,锁定高增长赛道。
核心观点:打通半导体装备与材料的上下游壁垒,形成“装备+材料”的协同生态
案例全景
交易方案概览
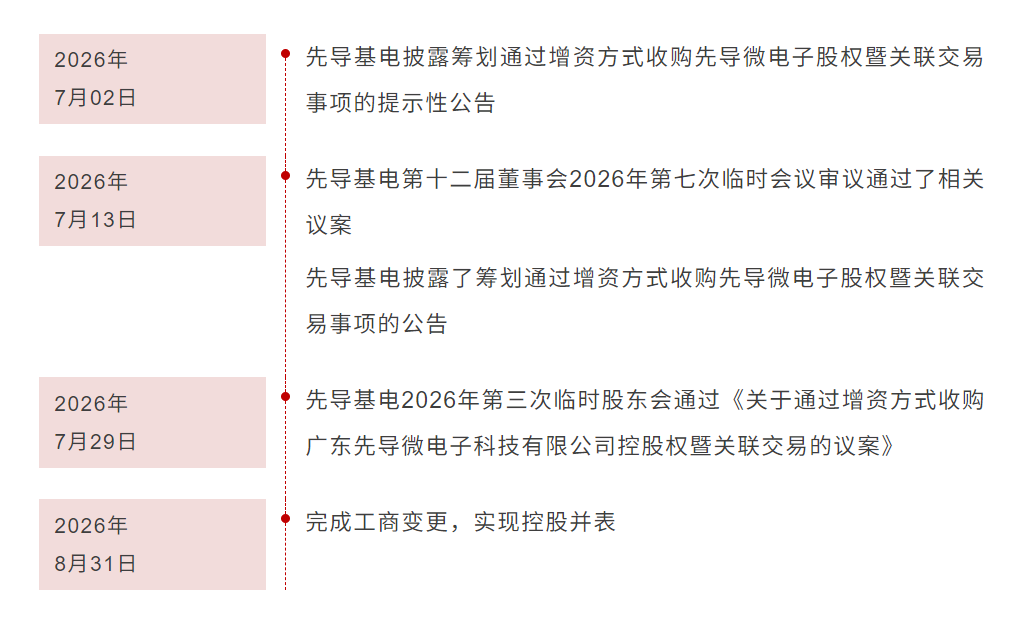
股权收购时间轴
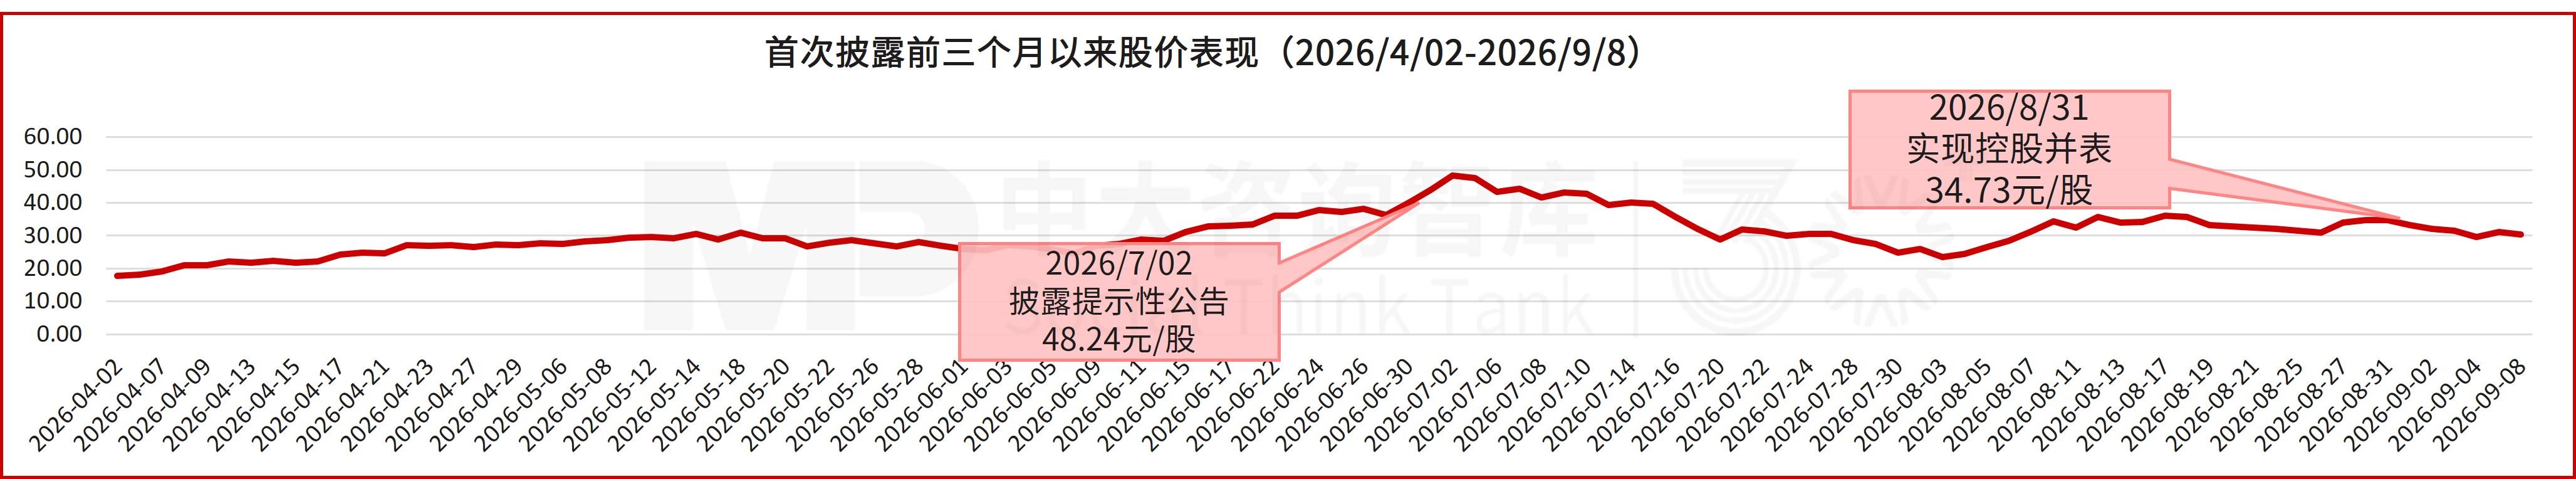
先导基电首次披露前三个月以来股价表现(2026/4/2-2026/9/8)
案例详解
收购方介绍:先导基电(600641.SH)
上海先导基电科技股份有限公司(以下简称“先导基电”)成立于1991年10月28日,并于1993年4月7日在上海证券交易所上市,实际控制人为朱世会。
先导基电前身系上海众城实业股份有限公司,后续历经中远发展、万业企业,2025年11月12日证券简称正式由“万业企业”变更为“先导基电”。
先导基电作为一家具有新兴产业基因的高科技上市企业,公司近年来通过“外延并购+产业整合”的双轮驱动战略,积极布局半导体设备材料等赛道,持续加大集成电路在整体业务中的比重,致力于支持国产设备的发展与成长。
先导基电专注于自主研发核心设备,致力于开发全系列离子注入机产品。旗下凯世通是国内领先的高端集成电路离子注入机装备企业,处于国内12英寸低能大束流离子注入机的领先地位,持续领跑国产低能大束流和高能离子注入机系列产品的产业化进程。不仅在产品交付量和工艺覆盖率方面均处于国内前沿,还多次承担国家及上海市科技专项,先后荣获上海市科技进步奖二等奖、北京市科技进步奖一等奖、国家级专精特新“小巨人”企业等荣誉。
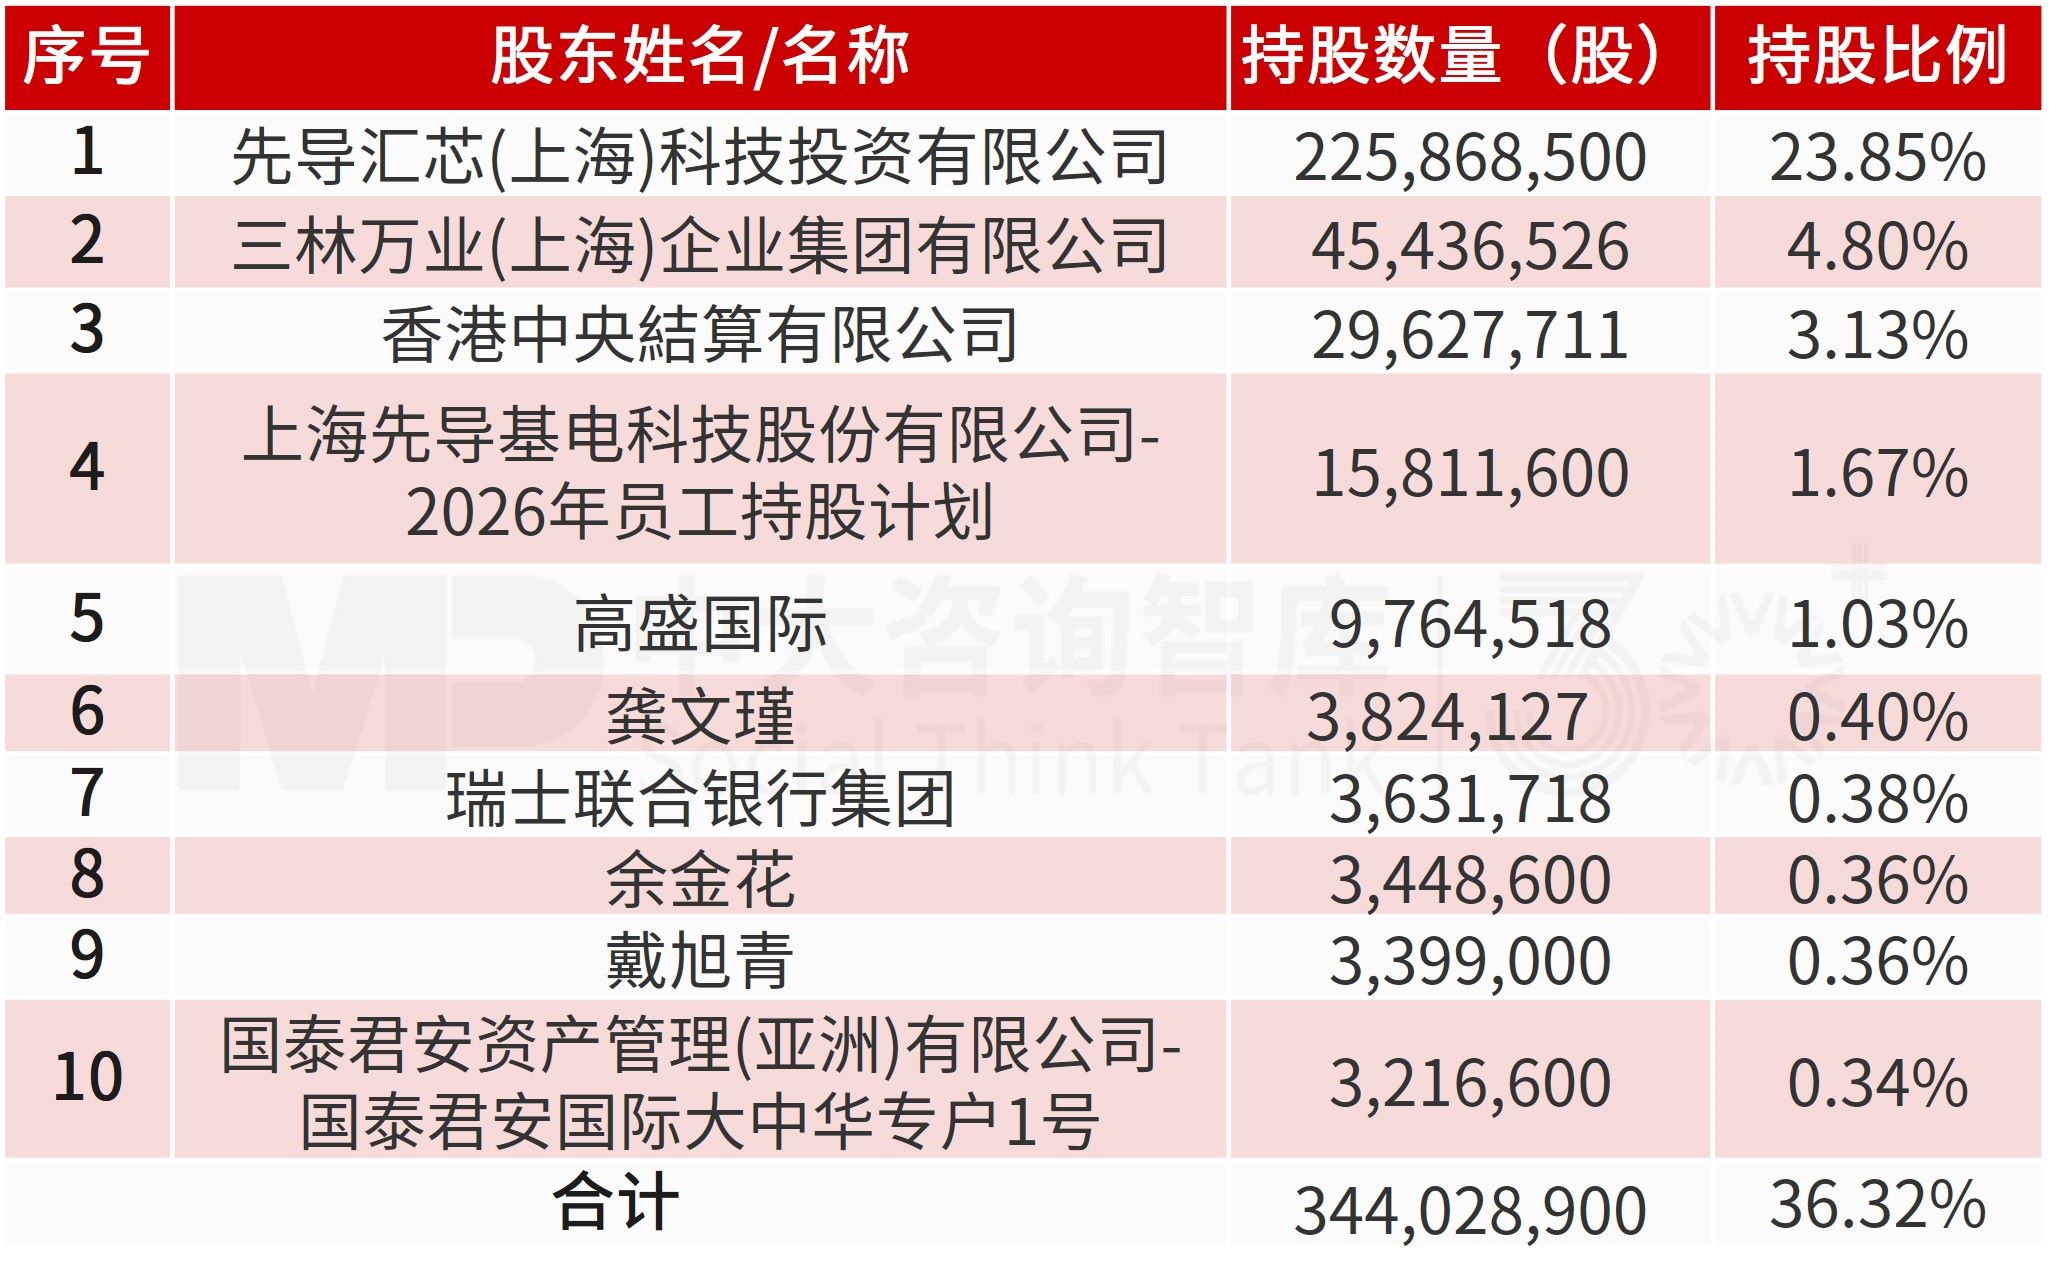
▲先导基电股权结构(收购时点)
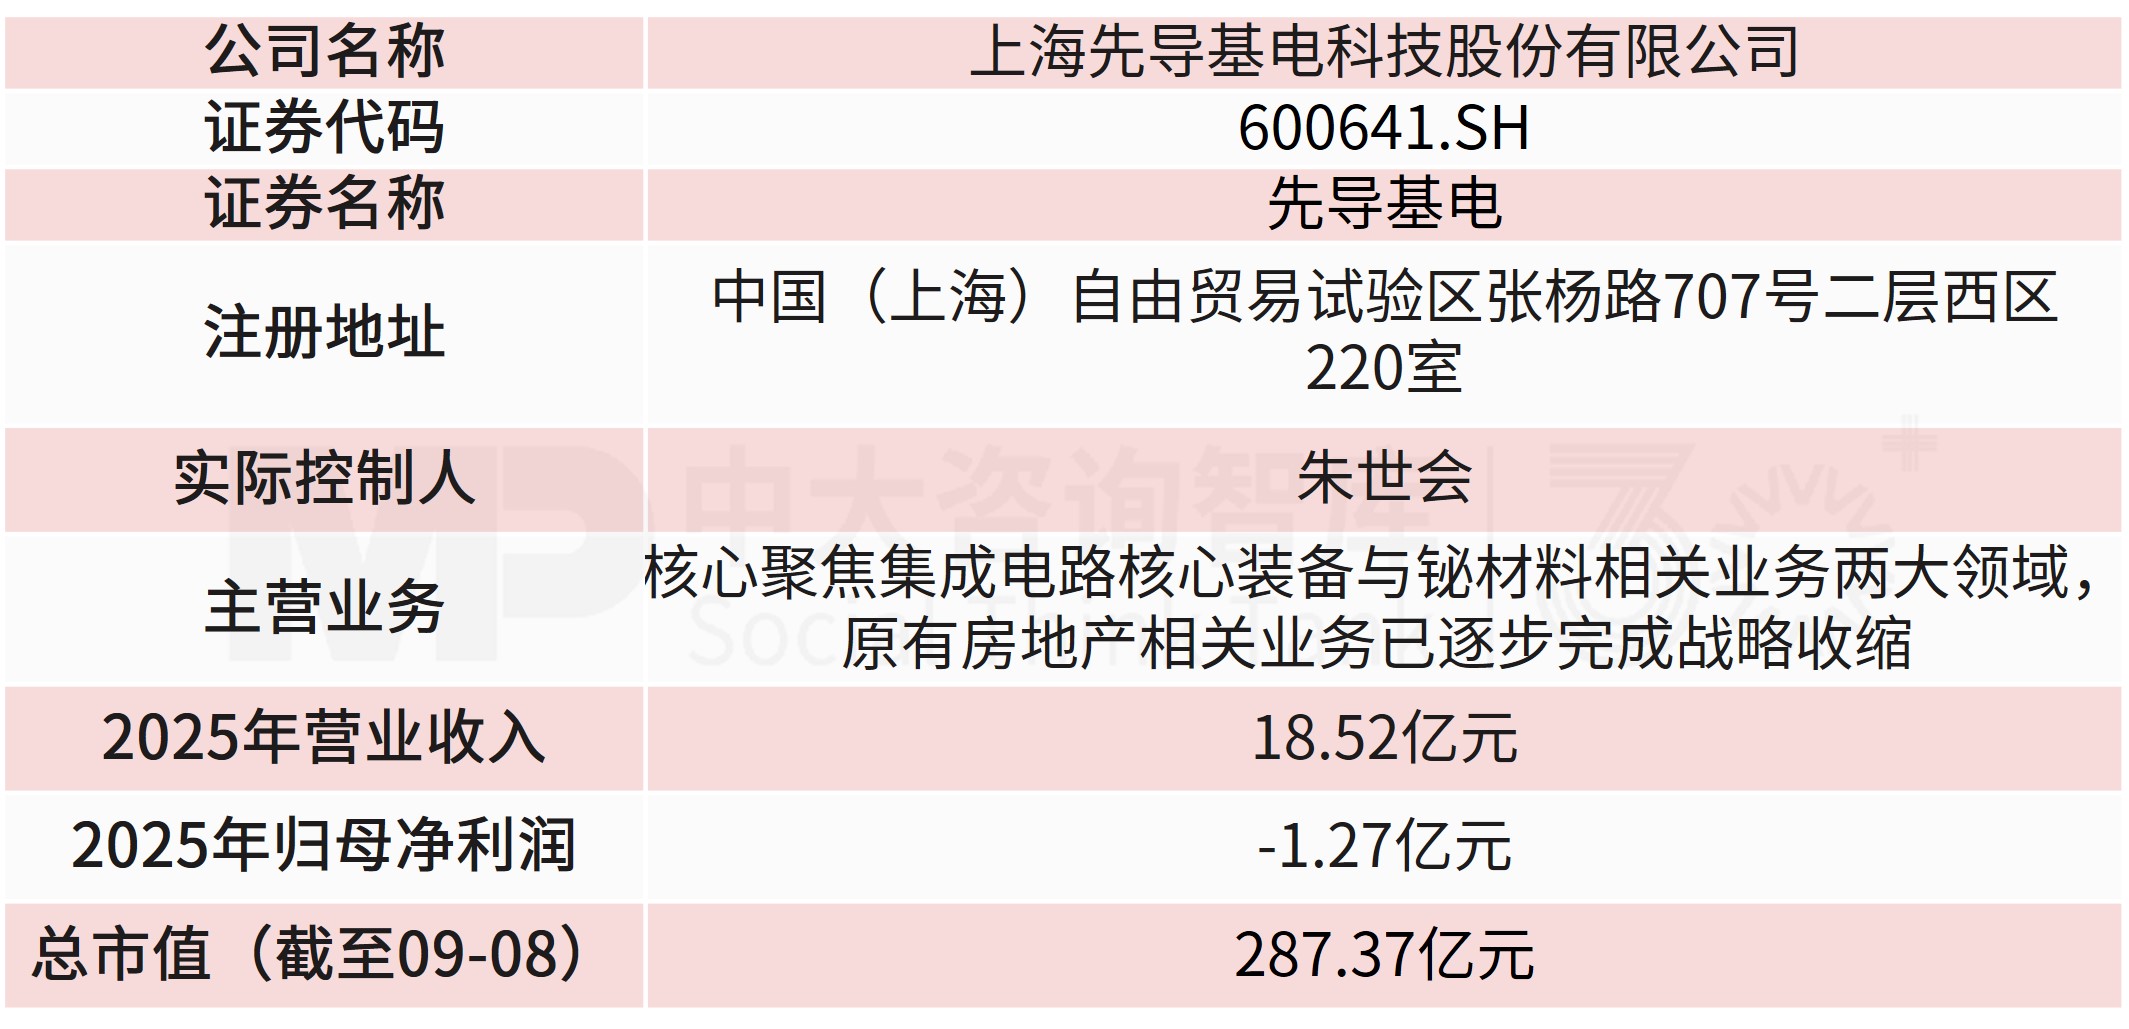
▲先导基电基本情况(收购时点)
被收购方介绍:先导微电子
广东先导微电子科技有限公司(以下简称“先导微电子”)成立于2020年9月,主要经营业务为电子材料业务,实际控制人为朱世会。
先导微电子产品布局聚焦四大核心赛道:化合物半导体衬底(包括2-8英寸砷化镓、4-8英寸锗等)、电子级高纯金属(包括7N级镓、锑、砷、铝等;具备超高纯8N镓量产能力)、半导体前驱体材料(包括6N级四氯化铪、二氯二氧化钼及MO源前驱体)、电子特气(锗烷、砷烷等),广泛应用于集成电路、显示面板、光伏新能源等领域。
先导微电子属于先导科技集团半导体新材料平台,系高新技术企业、广东省专精特新中小企业、省级制造业单项冠军、省级企业技术中心、化合物半导体材料工程技术研究中心,拥有大量衬底抛光、清洗、单晶制备专利;具备危化品生产经营资质(前驱体、砷烷/锗烷特气)。
先导微电子2025年营业收入为8.84亿元,净利润为0.91亿元。
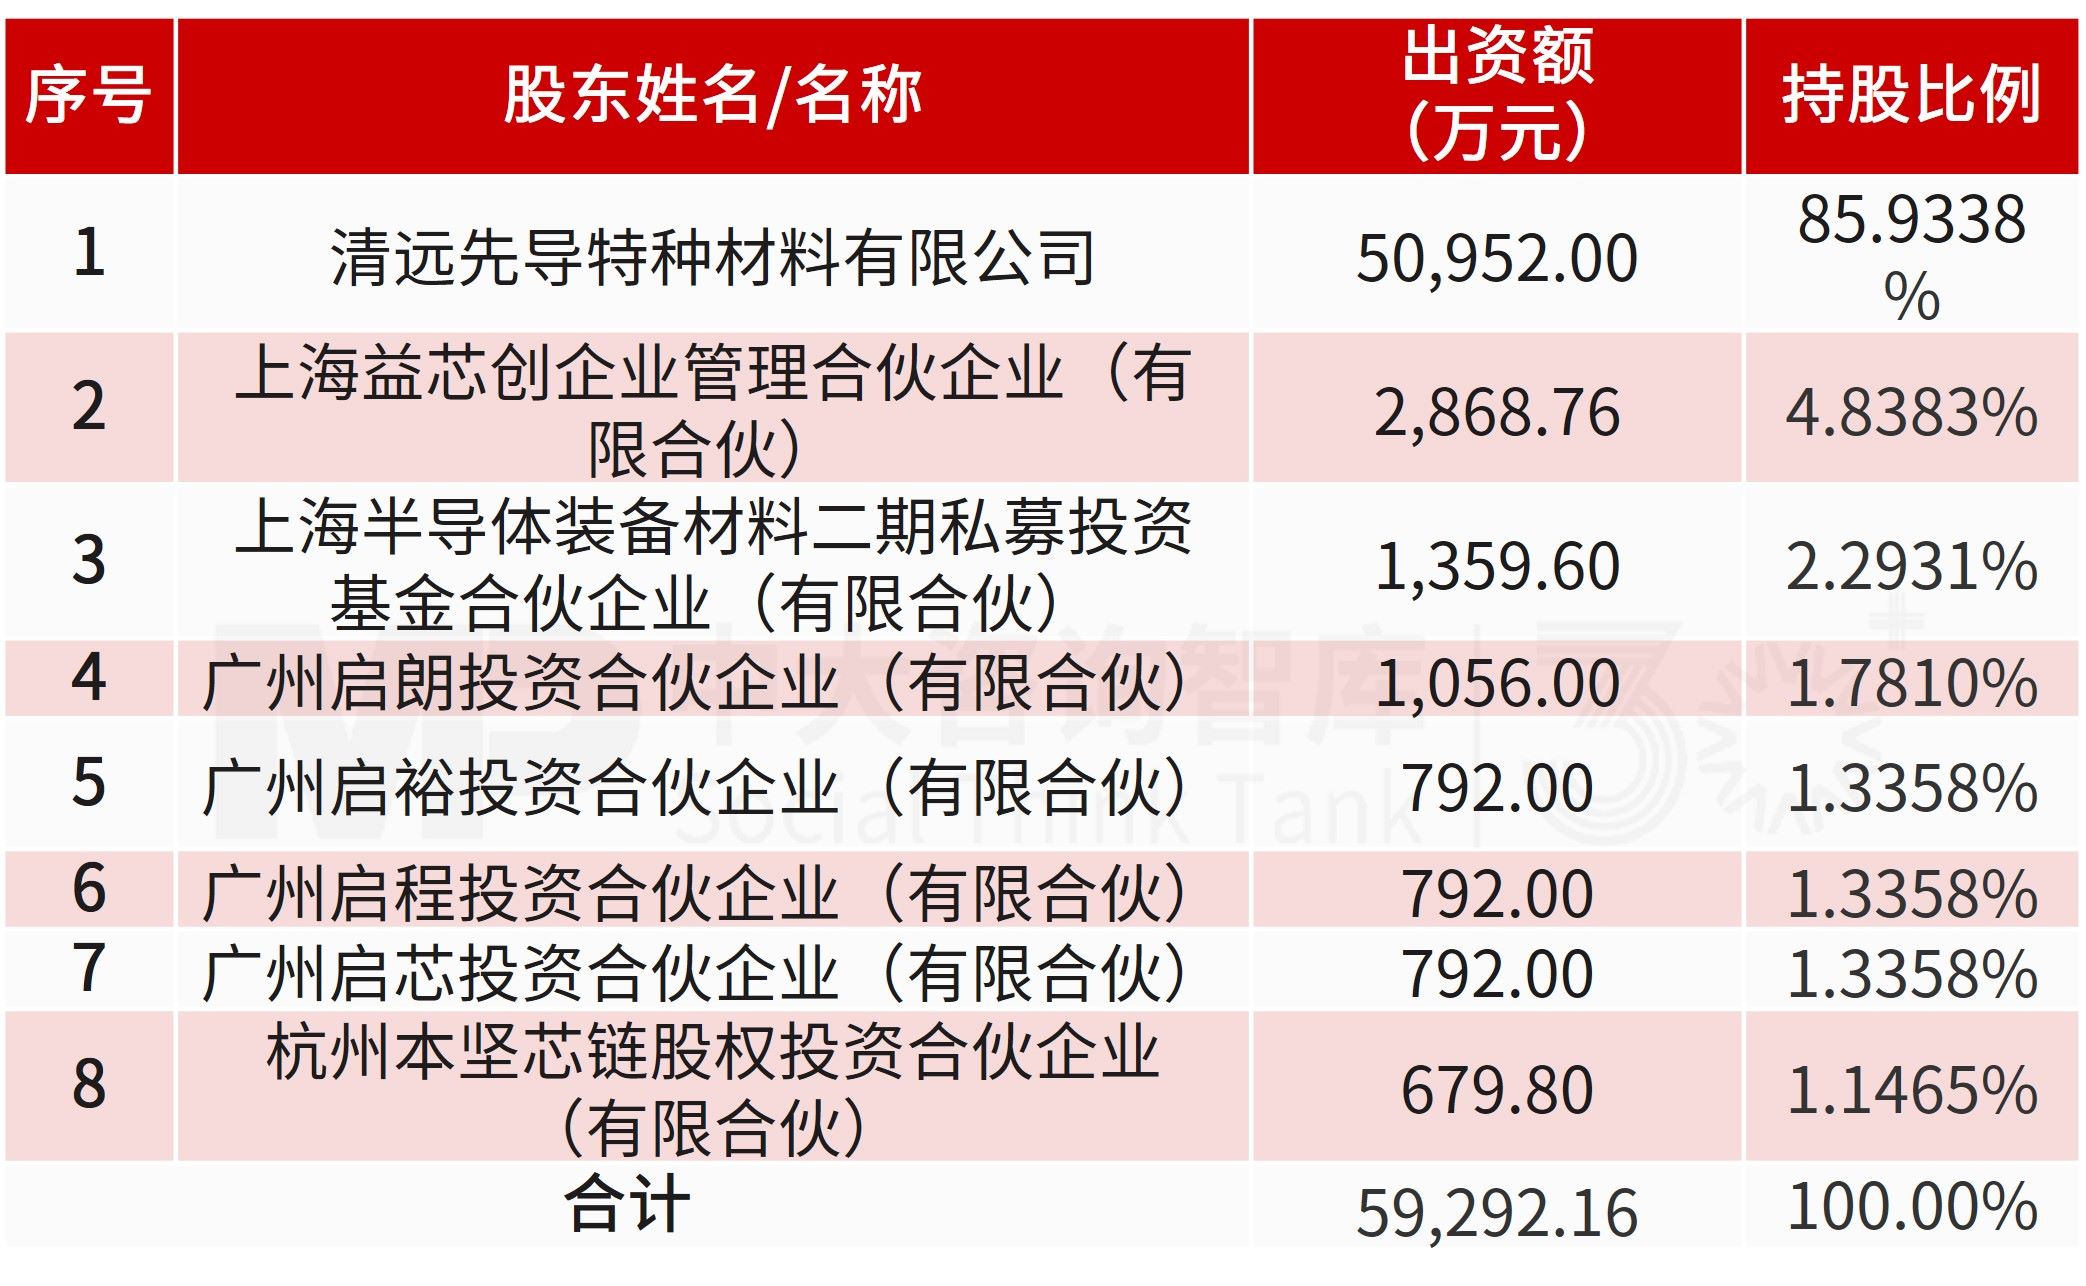
▲先导微电子股权结构(收购时点)
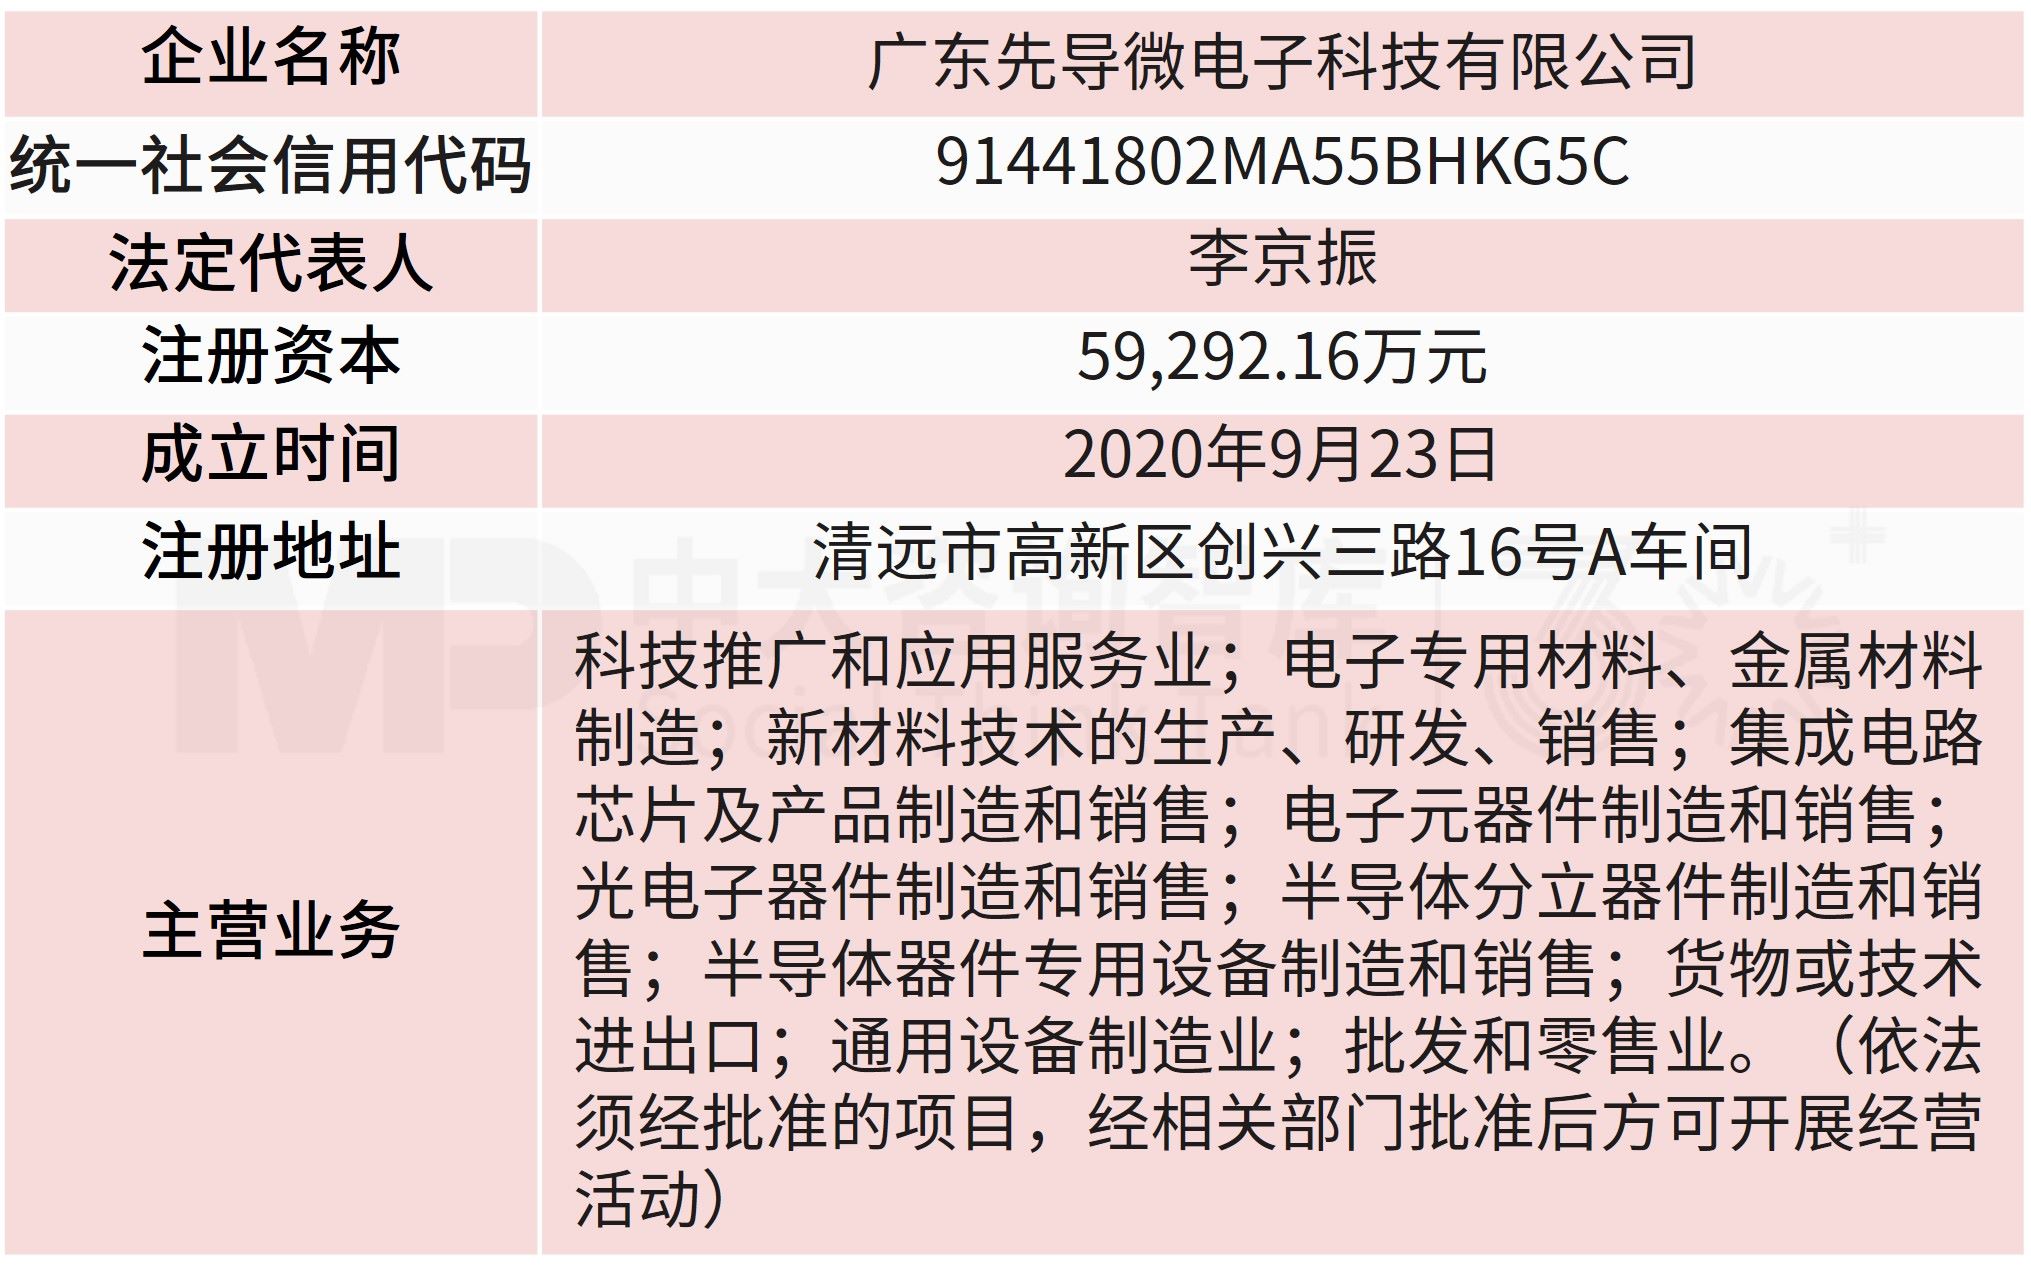
▲先导微电子基本情况(收购时点)
交易方案:交易方案及对价
2026年7月13日,根据先导基电披露公告,上海先导基电科技股份有限公司拟与清远先导特种材料有限公司和广东先导微电子科技有限公司签署《上海先导基电科技股份有限公司关于广东先导微电子科技有限公司投资协议》,约定公司以增资的形式对先导微电子进行投资,取得标的公司50.63%的股权,实现对标的公司的控股。本次增资经友好协商标的投前估值为195,000.00万元,增资总金额为200,000.00万元。增资完成后,先导微电子将成为先导基电的控股子公司,将纳入其合并报表范围内。
本次交易委托上海东洲资产评估有限公司进行评估,并以其出具的《评估报告》为定价依据,以2026年4月30日为评估基准日,采用市场法和收益法进行评估,以市场法评估结果作为评估结论。截至评估基准日,先导微电子模拟合并报表资产合计账面价值165,370.62万元,负债合计账面价值80,952.34万元,股东全部权益账面价值84,418.27万元,归属于母公司股东权益账面价值84,418.27万元。截至评估基准日,在评估报告揭示的假设条件下,评估对象于评估基准日的评估值为202,000.00万元,评估增值117,581.73万元,增值率139.28%。
业绩对赌:增资完成后,先导微电子承诺在未来三年(2026年度至2028年度)内扣除非经常性损益前后净利润孰低值不低于5亿元。若先导微电子未完成上述业绩对赌承诺,清远先导特种材料有限公司(即“业绩承诺人”)将以现金的形式对认购方进行补偿。
本次交易增资金额20.00亿元,其中70%的增资款使用银行贷款的方式自筹,30%的增资款使用自有资金,即14亿元自筹资金,6亿元自有资金。如银行贷款未能全额获批,公司将通过其他融资渠道补充资金缺口,确保交易资金需求。
先导微电子、清远先导及公司的实际控制人均为朱世会先生;根据《上市公司重大资产重组管理办法》《上海证券交易所股票上市规则》等法律法规及规范性文件的相关规定,本次交易构成关联交易,但不构成重大资产重组。