前言
2023年一季度数据显示,我国经济呈修复态势,多项指标展现较强活力,如服务业快速回暖,出口表现超预期等,中大咨询研究院预计,宏观政策将保持稳定,推动经济运行持续整体好转。
01 国民经济开局良好
国家统计局表示,一季度随着疫情防控较快平稳转段,各项稳增长稳就业稳物价政策举措靠前发力,积极因素累积增多,国民经济企稳回升,开局良好。2023年一季度国内生产总值284997亿元,按不变价格计算,同比增长4.5%,较2022年第4季度提升1.6个百分点。
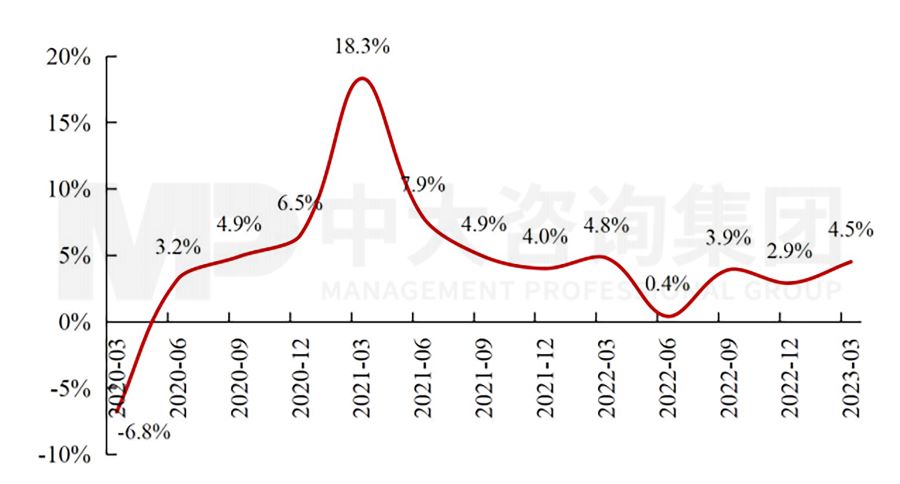
图1一季度GDP增速(%)
数据来源:Wind
02 供给端:服务业随着疫情全面放开快速回暖,工业生产恢复相对较慢。
2023年一季度规模以上工业增加值增速为3%,与疫情前超6%的增速存在显著差距,从行业来看,制造业恢复较慢,增速最低,仅为2.9%,与2019年同期增速差距达到4.3个百分点。
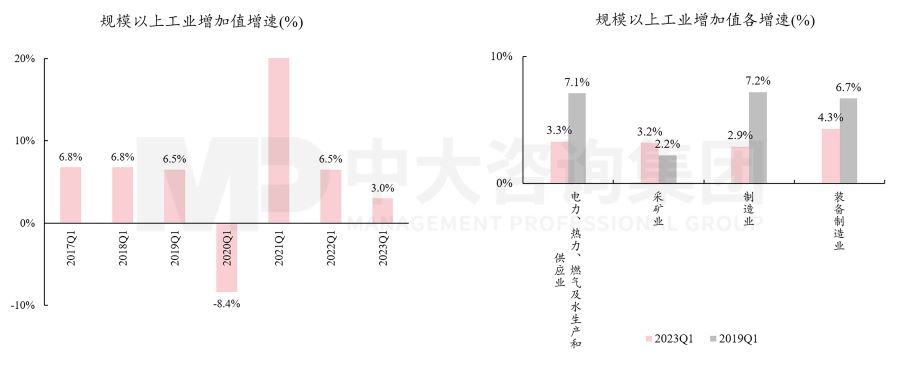
图 2 一季度工业增长情况
数据来源:Wind
2023年一季度服务业生产指数为6.7%,接近2019年同期水平,差距仅为0.7个百分点。疫情全面放开激发了出行旅游、文化娱乐等消费场景,快速推动住宿、餐饮、批发和零售业等接触性聚集性行业复苏。
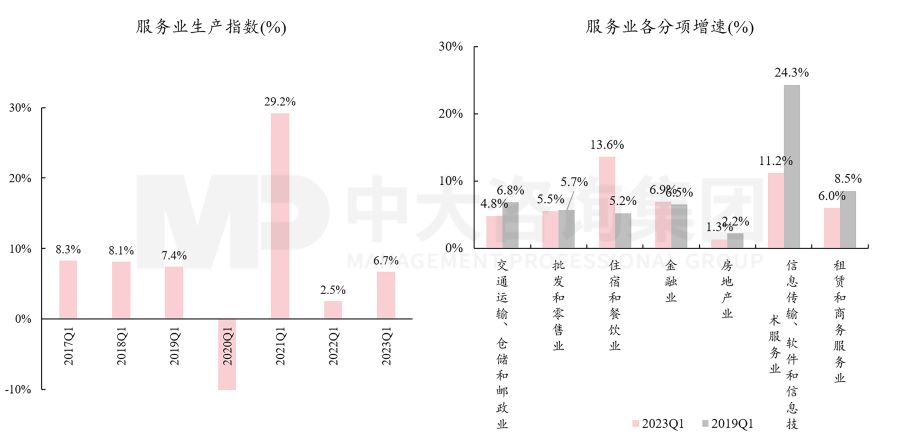
图 3 一季度服务业增长情况
数据来源:Wind
工业生产未来预期向好,3月主要行业增加值和主要产品产量明显提速,预计二季度工业生产将进一步提速。2023年2月工业企业利润总额累计同比降低22.9%,但同期工业增加值却实现2.4%增长,说明工业生产相对提前,虽然并未转化为利润,但企业预期未来将会有订单,因此提前加速度产品生产。从行业来看,3月份10个主要行业中有8个工业增加值增速高于1-2月,其中汽车制造业的增速变化高达14.5个百分点。从主要工业产品来看,3月份17个主要工业产品中有13个产量增速高于1-2月,汽车、集成电路、水泥的增速变化更是分别高达25.2、14、11个百分点,其中,太阳能电池和新能源汽车等低碳产品持续保持高速增长,今年3月份产量增速分别为53.2%和22.5%。
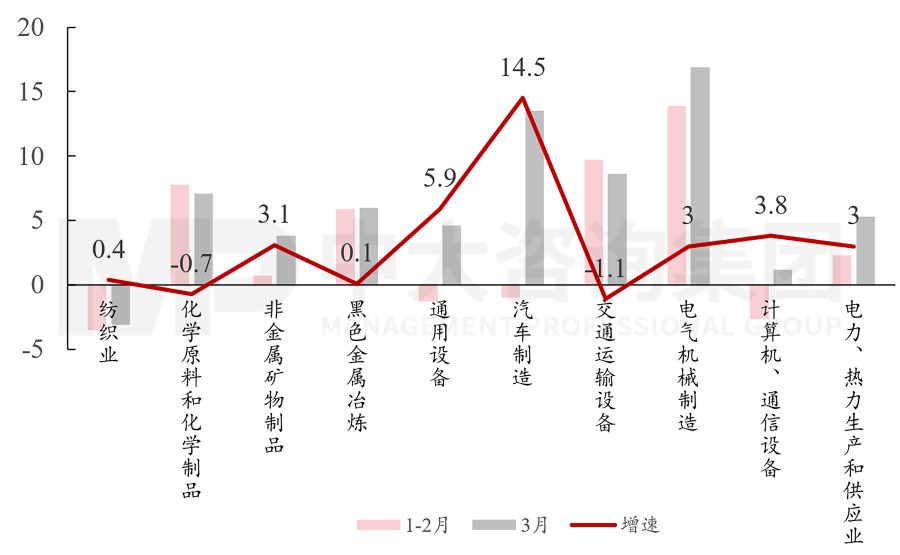
图 4 主要行业工业增加值(%)
数据来源:Wind
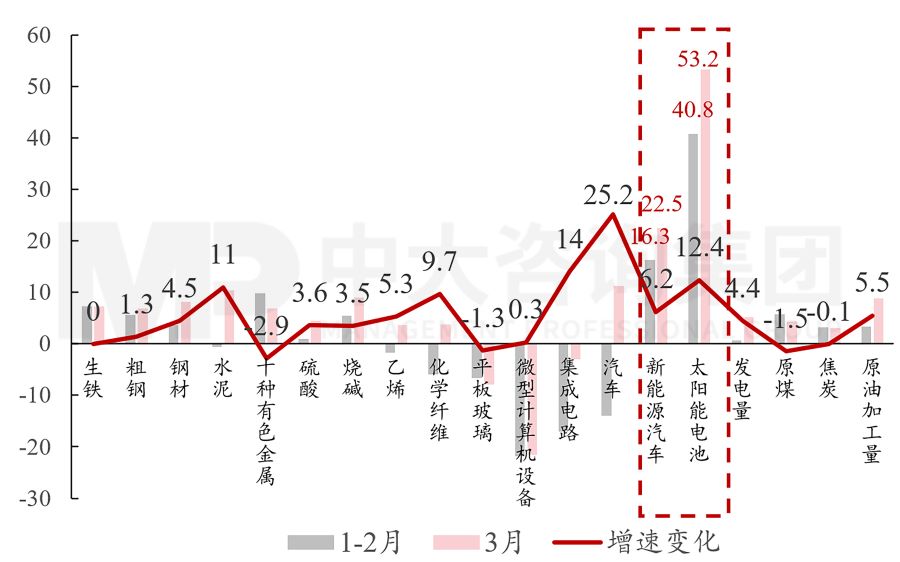
图5 主要工业产品产量增速(%)
数据来源:Wind
03 需求端:随着宏观政策靠前发力,防疫政策平稳转段,全社会生产生活秩序加快恢复,总需求企稳回升。
消费回暖,线下消费恢复较快。一季度,社会消费品零售总额114922亿元,同比增长5.8%,比去年第四季度高5.8个百分点。3月,社会消费品零售总额同比增长10.6%,比去年同期高14.1个百分点。随着防疫政策优化调整,社会生活秩序恢复,线下消费复苏,3月餐饮收入同比增长26.3%。
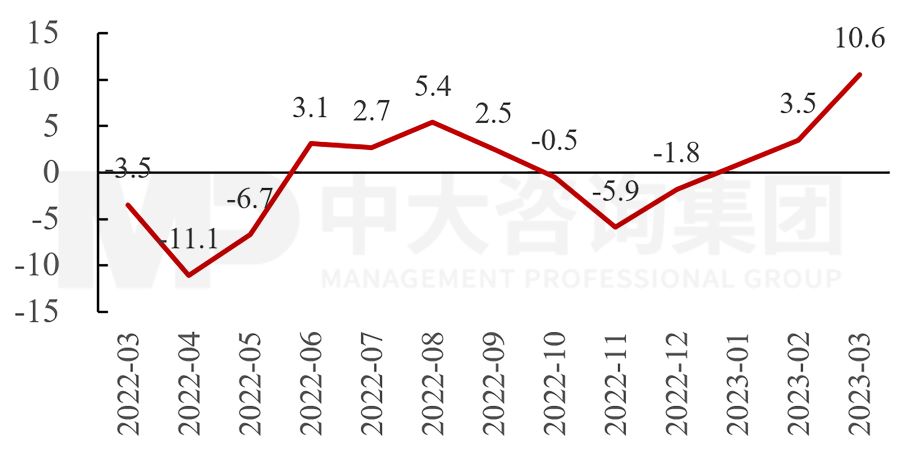
图 6 社会消费品零售总额增速(%)
数据来源:Wind
投资总体平稳,对经济复苏起到重要支撑作用。一季度,全国固定资产投资(不含农户)107282亿元,同比增长5.1%,增速与去年全年持平。
分领域看,房地产投资降幅收窄,制造业和基建投资支撑明显。房地产投资一季度同比下降5.8%,降幅比2022年收窄4.2个百分点,但仍拖累全部固定资产投资,制造业投资同比增长7%,基础设施投资领涨,同比增长8.8%。
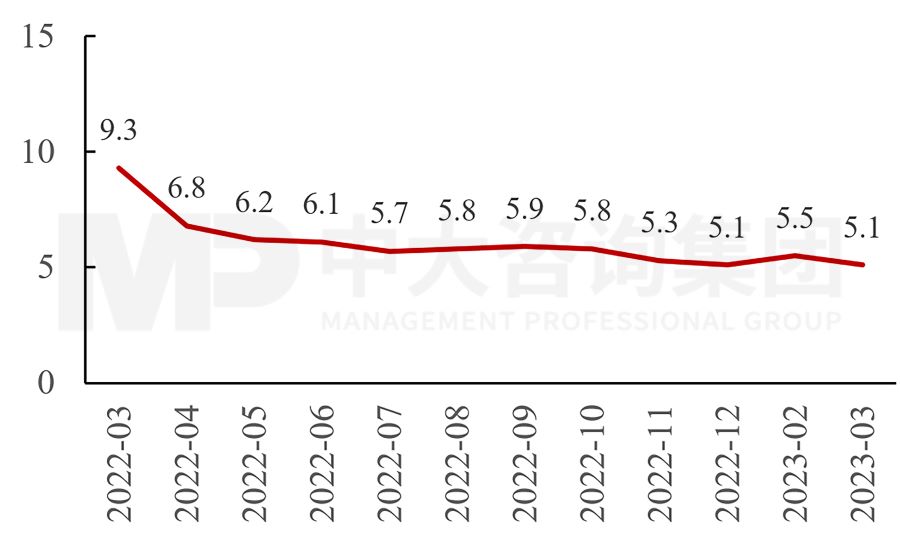
图 7 固定资产投资增长情况(%)
数据来源:Wind
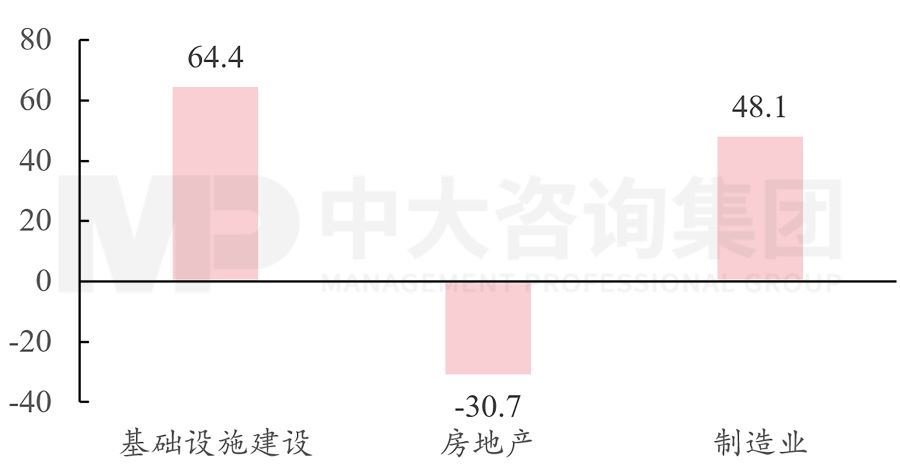
图 8 三大领域固定资产投资对全部投资的贡献率(%)
数据来源:国家统计局,中大咨询整理
下阶段,房地产仍不明朗,制造业投资存下滑风险,基建投资将发挥托底作用。一季度,房地产开发企业到位资金-9.8%,房企资金面仍未修复,行业仍然低迷。制造业企业利润下降,2023年1-2月规上工业企业利润-22.9%,或将影响企业今后投资意愿。政府将继续保持投资强度,通过基础设施建设拉动有效投资,2023年新增专项债限额3.8万亿,较去年提高0.15万亿,从专项债投向看,基础设施建设领域占比64%,与去年持平,基建投资将维持较高增速。
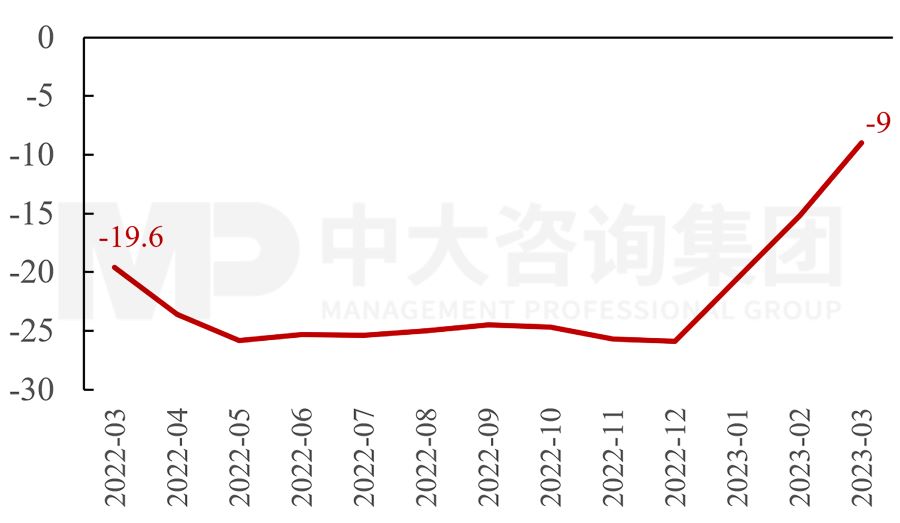
图 9 全国房地产开发企业本年资金到位增速(%)
数据来源:Wind
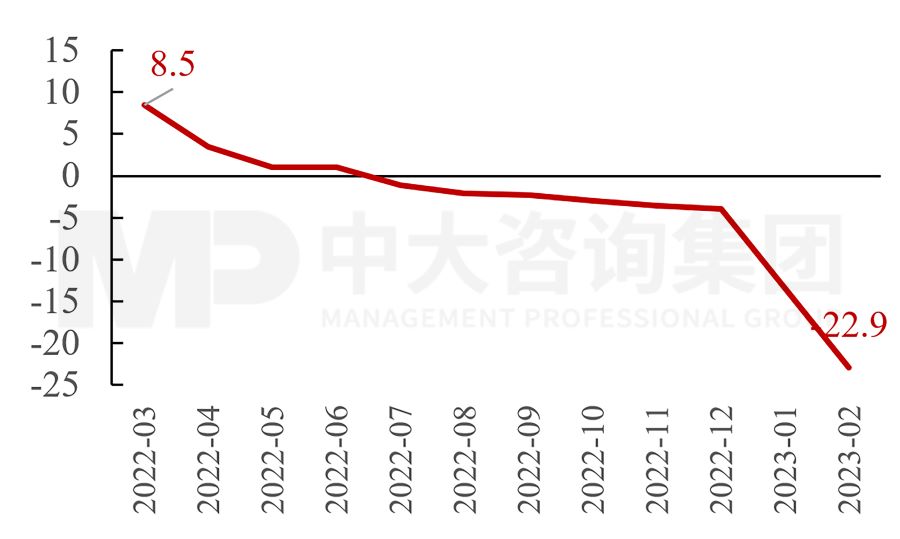
图 10 规上工业企业利润增长情况(%)
数据来源:Wind
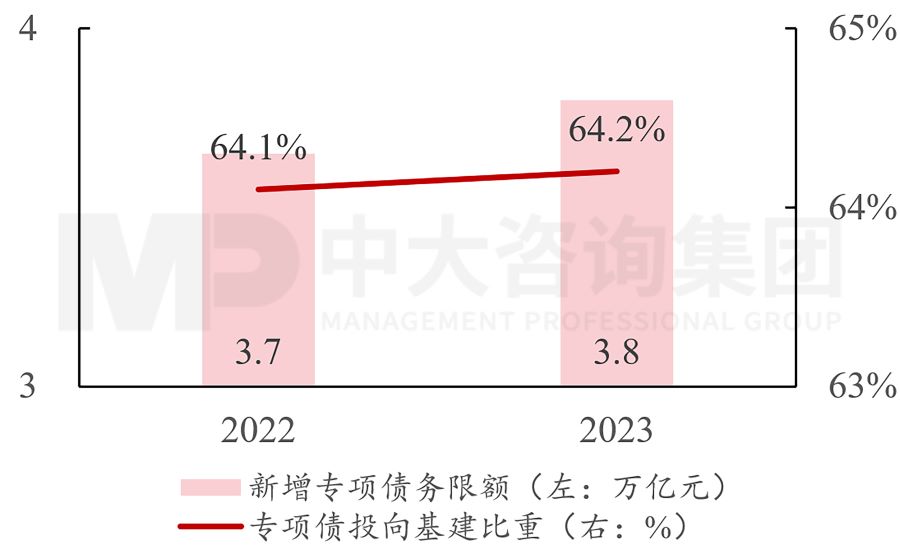
图 11 新增专项债限额及专项债投向基建领域比重情况
数据来源:Wind
外贸表现超预期。外贸在去年高基数和外需持续减弱的情况下,实现较快增长,展现出较强韧性。一季度,货物贸易进出口总值9.89万亿元人民币,同比增长4.8%。其中,出口5.65万亿元,同比增长8.4%;进口4.24万亿元,同比增长0.2%。
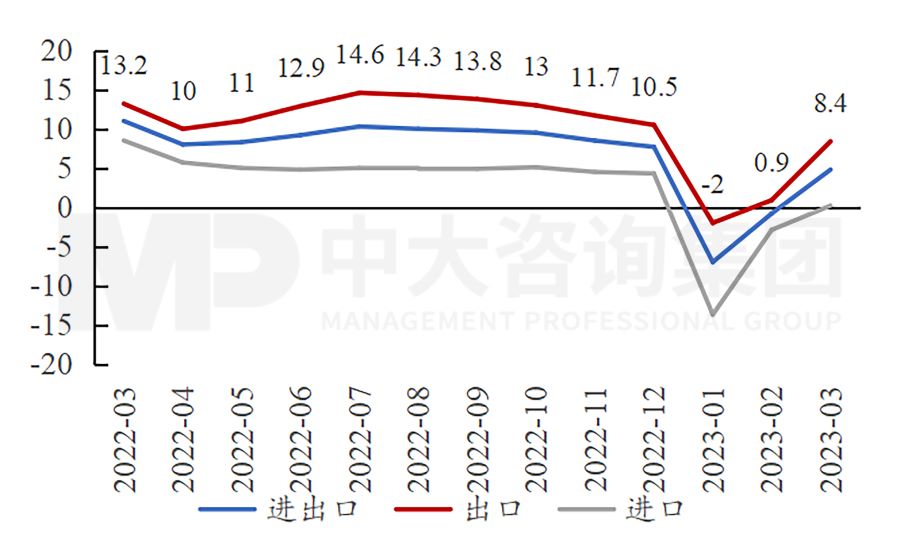
图 12外贸增长情况(%)
数据来源:Wind
长短期红利叠加带来外贸增长。短期看,疫情平稳转段和节后产能释放带来外贸增长,2月、3月新出口订单处于扩张区间。长期看,外贸结构不断优化,新产品增长速度快,一季度电动车、蓄电池、太阳能电池整体增长66.9%,拉动出口增长2个百分点;新兴市场出口额大幅提升,对东盟出口增长28%。
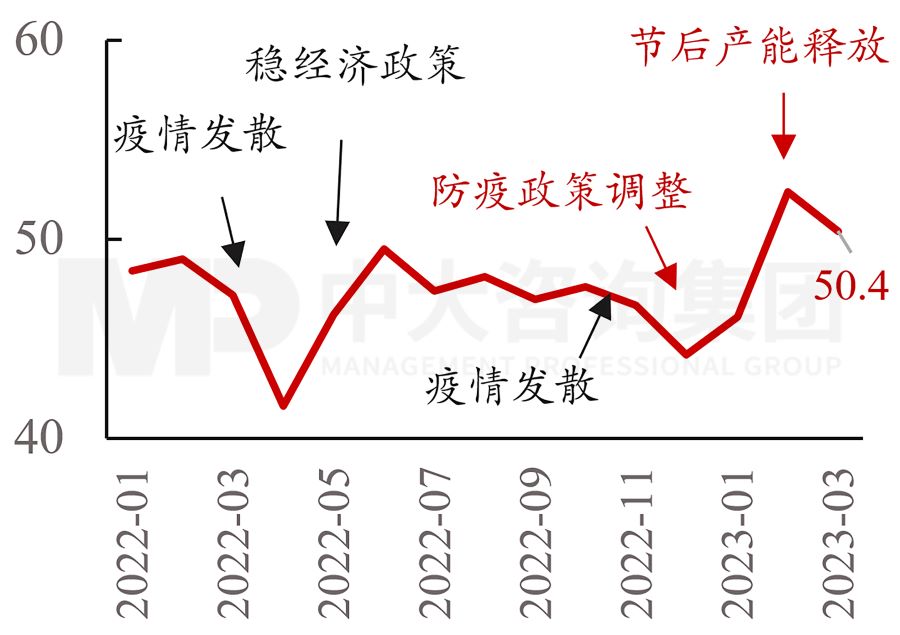
图 13 制造业PMI新出口订单情况
数据来源:Wind
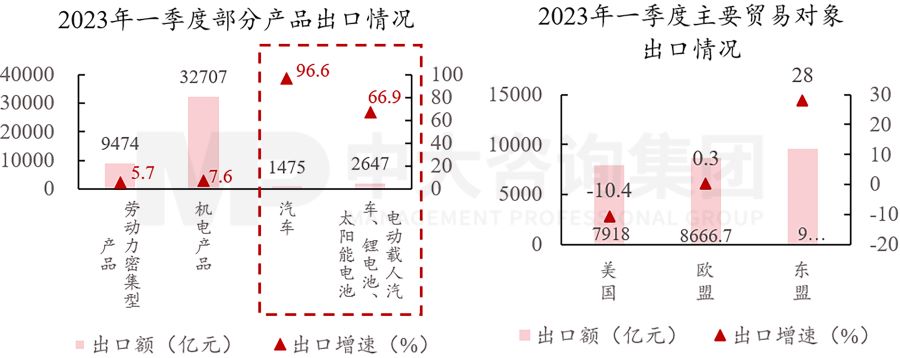
图 14 贸易结构优化,新增长点显现
数据来源:Wind
下阶段仍需关注外部变化。世界经济增长乏力,外需持续低迷。世界银行预计2023年全球
经济增速下降至1.7%,高收入经济体下降至0.6%,增速明显回落;通胀仍未遏制,3月,美国和欧盟核心CPI分别为5.6%、6.6%,预计将主要发达国家将继续收紧货币政策。贸易保护主义、地缘冲突等加剧全球经贸不确定性,美国、欧元区制造业PMI持续处于收缩区间。
物价下降但未通缩。通缩需从物价和货币供应角度分析,主要表现为物价负增长和货币供应持续下降。至3月底,PPI连续6个月负增长,3月同比下降2.5%,降幅较上月扩大1.1个百分点;CPI涨幅回落,3月同比上涨0.7%,涨幅比上月回落0.3个百分点。但我国物价下降的主因是供给端复苏快于需求端,叠加能源、食品价格走低。从供给端看,一季度企业经营景气指数和企业家宏观经济热度指数分别比上季度上升2.6和10.3个百分点。从需求端看,居民储蓄比有所下降,但仍处高位,消费的恢复需要经济整体企稳和收入提升。从能源、食品等价格看,世界经济放缓,原油价格相对于去年大幅下降,供给充足,食品价格走低。
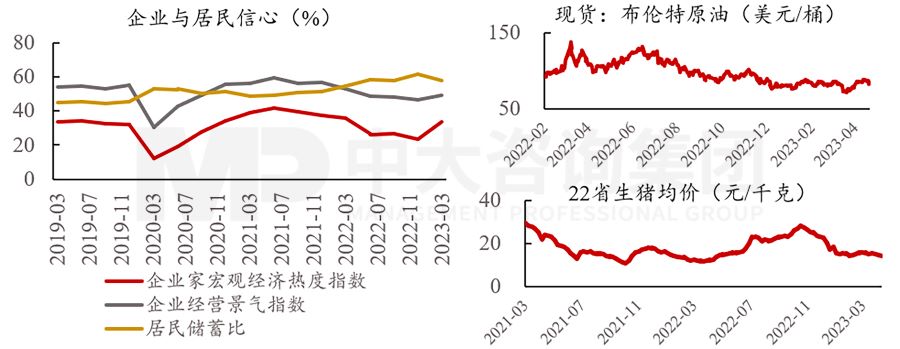
图 15 物价下降的主要原因
数据来源:人民银行城镇储户问卷调查报告、企业家问卷调查报告、Wind
我国货币供需情况良好。M2和社融增长较快,表明经济运行持续好转,一季度M2同比增长12.7%,流动性充沛,社融同比增长10%,融资需求旺盛。3月信贷增量超预期,新增人民币贷款39502亿元,较去年同期增加7211亿元,其中,企业信贷需求旺盛,且结构改善,新增中长期贷款同比多增7212亿元,新增短期贷款2726亿元。因此,不具备通缩特征。
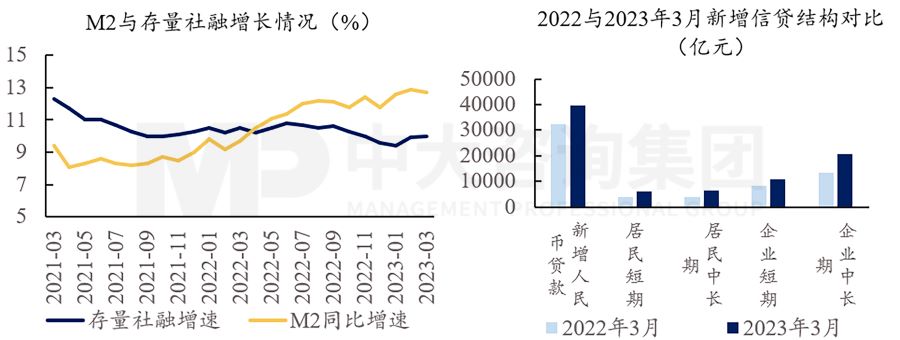
图 16 货币供需情况
数据来源:Wind
就业回暖,青年人就业结构性矛盾较为突出,今年高校毕业生人数再创新高,就业仍面临较大压力。从整体失业率情况看,3月份全国城镇调查失业率是5.3%,比2月份下降0.3个百分点。随着经济恢复向好,企业用工需求增加,市场主体活跃度上升,带动就业改善,就业主体人群失业率明显下降,2023年3月全国25-59岁劳动力失业率为4.3%,比上个月回落0.5个百分点,低于疫情前同期水平(2019年3月为4.8%)。但是,16-24岁人口失业率却持续上升,3月该年龄段失业率已高达19.6%,往年的数据表明,随着毕业季来临,16-24岁人口的失业率会持续上升至7月,下一季度仍存在较大上升可能。2023年高校毕业生预计将达到1158万人,同比增加82万,人数再创历史新高,构成比较大的就业总量压力。
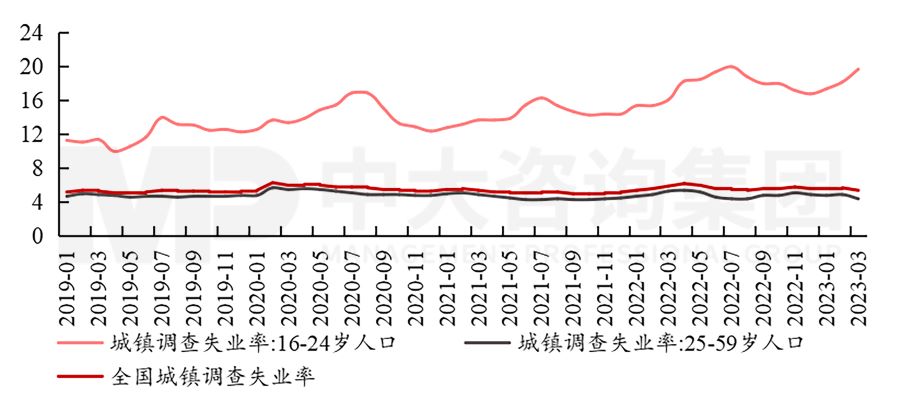
图 17 城镇调查失业率(%)
数据来源:Wind
04 宏观政策导向
一季度经济数据实现“开门红”,预计宏观政策将延续中央经济工作会议的基调,坚持稳字当头、稳中求进,继续实施积极的财政政策和稳健的货币政策,加大宏观政策调控力度,加强各类政策协调配合,形成共促高质量发展合力。
当前处于经济修复阶段,下阶段将重点推动政策落地,加快落实国务院政府工作报告顶层部署。进一步加强扩内需政策,建设现代产业体系,促进各类市场主体发展,积极扩大开放,并做好风险防控工作,推动经济尽快恢复至正常轨道,保持运行在合理区间。
结语
一季度,随着疫情转段和各项稳经济政策的有力落实,经济运行开局良好,供给端快速回暖,需求端企稳回升。但当前国际形势复杂多变,国内需求仍然不足,立足经济复苏的起点,要保持宏观政策的稳定,加快推动各类政策安排落实见效。